5시간 전
분석: 스테이블코인 발행사, 중국의 국채 수요 감소분 40% 이상 상쇄
Stablecoin issuers have replaced 40% of China's lost US Treasury demand
CryptoSlate
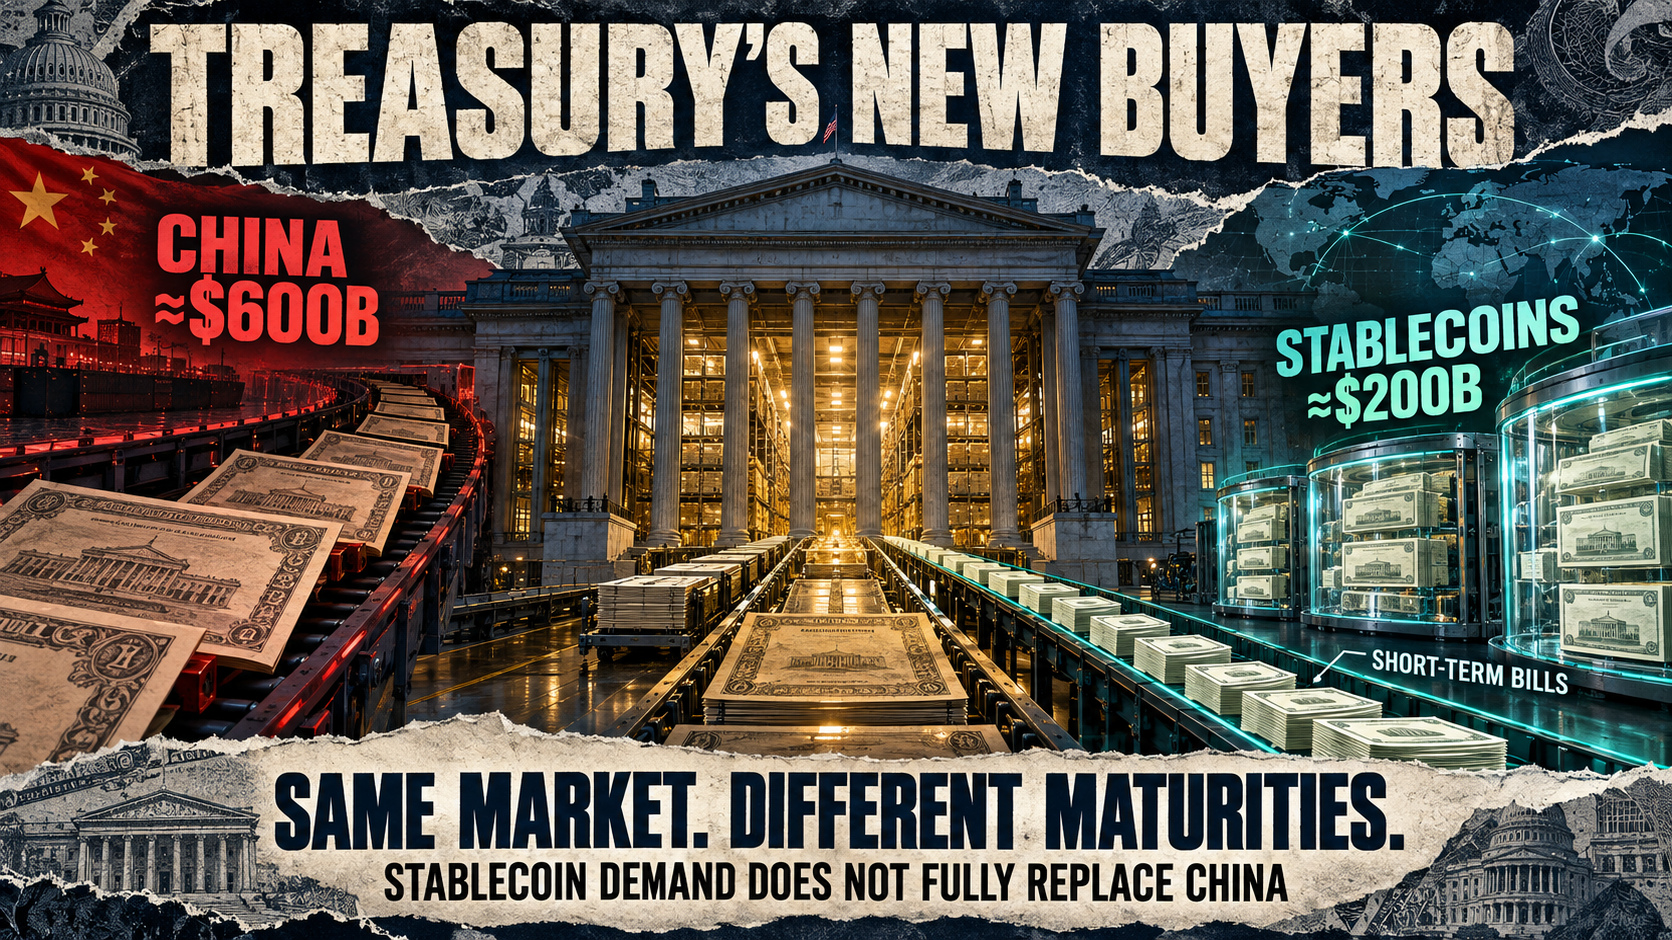
샌프란시스코 연방준비은행 연구진은 테더와 서클이 지난 5년간 보유한 국채와 환매조건부채권이 약 2,000억 달러 늘었다고 밝혔다. 연구진은 이 증가분이 같은 기간 중국의 국채 보유량 감소분의 40%를 넘는다고 말했다. 달러 연동 디지털 토큰 수요가 늘면서 스테이블코인 발행사의 국채 보유액은 5년간 10배 넘게 증가했다. 해외 공공 부문의 보유 비중이 줄어드는 가운데 스테이블코인 발행사들이 미국 정부 부채의 새로운 수요처로 부상하고 있다.
샌프란시스코 연은은 발행 국채에서 외국인 투자자가 차지하는 비중이 2008년 무렵 절반을 넘었으나 2026년 초에는 약 30%로 떨어졌다고 밝혔다. 샌프란시스코 연은에 따르면 2026년 초 외국인 국채 수요 가운데 외국 정부가 차지하는 비중은 40%를 조금 웃돌았다. 1970년대 정점에는 외국 정부가 거의 전부를 차지했다. 중국의 국채 보유량은 2013년 말 정점을 찍은 뒤 베이징이 외환보유 자산을 다변화하면서 2026년 중반까지 절반 넘게 줄었다. 중국의 미국 부채 축소는 10여 년 전에 시작됐다.
공식적인 외국인 수요가 약해지면서 민간 투자자의 역할이 커졌다. 이에 따라 국채 조달 여건이 금리와 미국의 재정 위험에 대한 인식에 더 민감해질 가능성이 있다. 중앙은행은 외환보유액 관리 목적으로 국채를 보유할 수 있다. 그러나 위험이 커지거나 경쟁 투자처의 수익률이 높아지면 민간 투자자는 더 높은 수익률을 요구할 수 있다. 미국 채권자 구성의 변화는 워싱턴이 재정 적자를 얼마나 낮은 비용으로 조달할 수 있는지에 영향을 줄 수 있다.
스테이블코인 발행사는 고객이 액면가로 상환할 수 있는 토큰을 뒷받침하기 위해 유동성이 높은 달러 자산을 대규모로 보유해야 한다. 연준 연구진은 8월 중순 기준 테더의 USDT와 서클의 USDC가 스테이블코인 시가총액의 80% 넘게 차지했다고 밝혔다. 두 발행사는 상환 수요를 충족하기 위해 단기 국채, 현금, 은행 예금, 환매조건부채권을 상당 규모 보유한다. 연구 결과에 따르면 스테이블코인 발행사들은 2023년 이후 미국 정부 부채의 최대 해외 보유국인 일본보다 더 많은 단기 국채를 추가했다. 샌프란시스코 연은은 국제결제은행의 연구를 인용해 스테이블코인 수요가 단기 국채 수익률에 측정 가능한 영향을 줄 만큼 크다고 밝혔다.
투자자 집단이 국채 시장의 서로 다른 부분에서 활동하기 때문에 스테이블코인 발행사는 중국이 거둬들인 수요를 완전히 대체할 수 없다. 중국의 국채 축소는 대부분 만기가 더 긴 부채와 관련된 반면, 스테이블코인 발행사는 주로 국채 단기물과 유동성이 높은 다른 단기 자산을 매입한다. 스테이블코인 준비자산이 늘면 단기 국채 수요는 증가할 수 있지만, 만기가 더 긴 중장기 국채 수요도 그만큼 늘어나는 것은 아니다. 일반 국민이 보유한 연방 부채는 2006년 국내총생산(GDP)의 약 35%에서 현재 약 100%로 증가해 신규 국채를 누가 매입하는지에 대한 관심이 커졌다.
2025년 채택된 지니어스법(GENIUS Act)은 승인받은 미국 결제용 스테이블코인 발행사가 유통 중인 토큰 전액을 적격 유동성 준비자산으로 뒷받침하도록 하는 연방 체계를 마련했다. 시행 규칙안은 잔존 만기가 93일 이하인 국채 단기물·중기물·장기물을 적격 준비자산에 포함한다. 규칙안에는 현금, 은행 예금, 일부 국채 담보 환매조건부채권도 포함된다. 이 체계는 발행사가 짧은 만기의 자산을 선호하도록 뒷받침하고, 규제 대상 달러 스테이블코인의 성장과 유동성이 높은 미국 국채 수요를 연계할 수 있다. 고객은 일반적으로 토큰 준비자산에서 발생하는 수익률을 받지 않는 반면, 발행사는 토큰을 뒷받침하는 국채에서 이자를 얻을 수 있다. 유통량이 늘면 준비자산 포트폴리오와 이에 따른 이자 수익도 증가할 수 있다.
다음 단계는 스테이블코인이 전통적인 가상자산 거래를 넘어 계속 이용자를 끌어들일지에 달려 있다. 샌프란시스코 연은은 국경 간 결제와 통화 가치가 불안정한 국가에서의 달러 표시 가치 저장 수단으로 스테이블코인 사용이 늘고 있다고 지적했다. 경제 규모 대비 스테이블코인 사용량은 아프리카, 중동, 라틴아메리카에서 특히 높으며, 거래 상당수가 국경을 넘는다. 해외 고객이 달러 토큰을 취득하면 발행사의 준비자산 부채가 늘고, 발행사는 그 부채를 뒷받침하기 위해 국채 단기물을 매입할 수 있다. 이 과정에서 해외 스테이블코인 이용자는 미국 정부의 차입을 간접적으로 뒷받침하게 된다.
연준 연구진은 업계의 최근 성장률이 이어진다면 스테이블코인 발행사의 국채 보유액이 2030년까지 4,000억 달러에 육박할 것으로 추정했다. 연구진은 이 추정치에 상당한 불확실성이 있다고 경고했다. 미국 밖의 규제, 경쟁 디지털 결제 상품, 새로운 은행 기술이 스테이블코인 도입을 늦출 수 있다. 이러한 경쟁 압력이 향후 달러 기반 결제 활동 가운데 얼마나 많은 부분이 스테이블코인 발행사를 거쳐 국채 시장으로 유입될지를 좌우할 것이다. 더 저렴한 국경 간 결제 수단을 개발하는 은행들이 일부 수요를 가져갈 수 있다. 송금과 결제 사업으로 확장하는 스테이블코인 기업은 유통량이 늘어남에 따라 유동성 준비자산도 계속 늘려야 한다.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.