3시간 전
에이브 계획, 2억7,940만 달러 담보와 연계된 신규 osETH 익스포저 동결
Aave will freeze $279M in osETH, unless StakeWise wins this vote
CryptoSlate
에이브의 리스크 자문사 라마리스크(LlamaRisk)는 11월 10일 에이브 V3 코어 시장에서 신규 osETH 예치와 osETH를 담보로 한 신규 차입을 중단하자고 제안했다. 스테이크와이즈(StakeWise) 창업자 드미트리는 11월 11일 에이브 거버넌스에 osETH 동결안을 별도 표결에 부치도록 요청했다. 드미트리는 추가 평가에 앞서 스테이크와이즈가 우려를 해소할 시간을 달라고 했다. 제안된 동결안은 기존 포지션을 유지하도록 한다.
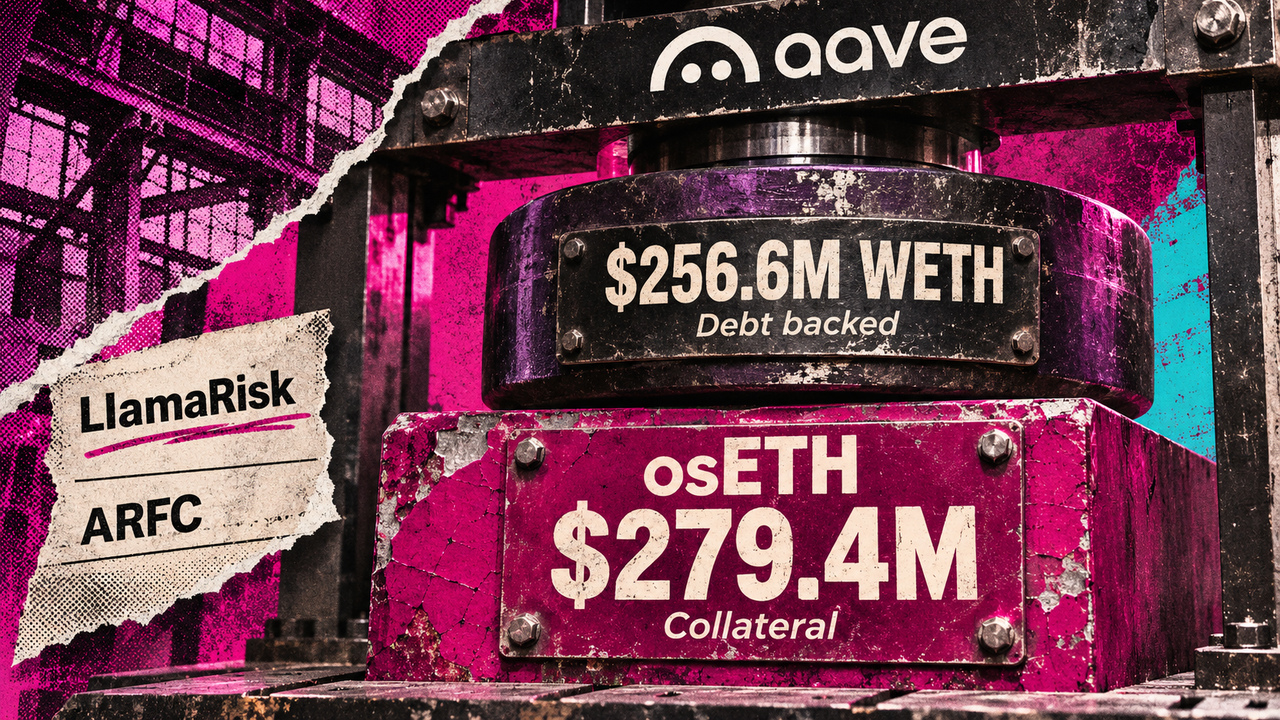
라마리스크의 11월 9일 분석은 osETH 담보 가치를 2억7,940만 달러로 평가했으며, 이를 통해 추정치 2억5,660만 달러의 래핑 이더리움(WETH) 부채가 뒷받침된다고 봤다. 라마리스크는 각 차입자의 담보 구성에 비례해 부채를 배분했다. 라마리스크는 osETH의 담보인정비율(LTV) 한도가 93%인 에이브의 이더리움 연동 효율성 모드(E-Mode)에서 레버리지가 약 14배라고 추산했다. 상위 10개 포지션이 배분된 부채의 66%를 차지했다. 이 같은 집중도 때문에 전환 과정에서 기존 포지션을 어떻게 처리할지가 중요하다.
독립적인 일일 준비금 스냅샷에 따르면 11월 9일 osETH 예치량은 122,900개였다. 스냅샷에 기록된 11월 11일 예치량은 122,400개였다. Aavescan에 따르면 두 날짜 모두 osETH 대출 잔액은 0.0074 osETH였다. 이 잔액은 osETH를 빌려준 양을 나타내며, osETH를 담보로 한 WETH 부채를 뜻하지 않으므로 두 수치는 서로 모순되지 않는다.
라마리스크는 V3의 공통 대출 풀이 담보 위험에 WETH 및 스테이블코인 공급자를 노출시키는 한편, 풀 전체에 적용되는 차입 금리를 부과한다고 주장한다. 라마리스크에 따르면 차입자들은 차입 자금으로 스테이킹 포지션을 키우는 루핑 전략을 통해 추가 스프레드를 가져간다. 드미트리는 2021년 1월 이후 스테이크와이즈에서 해킹이나 검증인 슬래싱이 발생하지 않았다고 말했다. 드미트리는 차입한 ETH를 검증인으로부터 직접 돌려받는 불변 네이티브 레버리지 계약도 언급했다. 별도 표결을 통해 거버넌스는 드미트리의 주장을 에이브의 대출 위험 기준에 비춰 평가할 수 있다.
초기 동결안은 osETH의 E-Mode 차입 한도를 0으로 낮춘다. 기존 차입자는 상환하거나 마이그레이션할 수 있으며, 인출은 각 포지션의 제약에 따라 달라진다. 제안서에는 같은 E-Mode에서 이용할 수 있는 대체 담보로 wstETH, weETH, cbETH, WETH가 명시돼 있다. 이러한 대체 담보를 이용하면 차입자가 WETH 부채를 모두 먼저 상환하지 않고도 담보를 교체할 수 있다.
라마리스크의 정적 분석에 따르면 청산 기준을 2~5% 낮추면 레버리지가 높은 rsETH 및 osETH 루프의 담보 대부분이 청산 위험에 노출된다. osETH 범주에는 다른 이더리움 담보도 포함돼 있어 공통 기준을 통해 조정 대상을 한정하기 어렵다. 이에 라마리스크는 발행사들과 협력하고 포지션이 자연스럽게 정리되도록 하며, 진행 상황을 매달 보고할 것을 제안한다. 익스포저가 줄어들면 추가 조치는 필요하지 않다.
마이그레이션으로 익스포저가 줄지 않을 경우 제안서는 WETH 기본 차입 금리 인상을 최후의 수단으로 남겨 둔다. 금리 인상 폭은 최대 1%이며, 한 달에 한 번보다 자주 적용하지 않는 0.5%포인트 단위로 인상할 수 있다. rsETH와 osETH를 보유하지 않은 WETH 차입자에게는 금리 인상분을 보전하는 리베이트가 제안됐다. 이에 수반되는 준비금 비율 변경은 공급 금리를 유지하기 위한 것이다.
에이브 V4는 위험 비용을 배분하는 또 다른 방식을 제시한다. V4 허브는 유동성을 모으고, 스포크는 유동성 공급 및 인출 한도와 함께 개별 위험 설정을 적용한다. 사용자 위험 프리미엄은 부채를 뒷받침하는 데 필요한 담보를 기준으로 차입자에게 부과된다. 에이브의 포지션 조건 문서는 기본 금리 5%를 7.5%로 높이는 50% 프리미엄을 예로 들어 이 메커니즘을 설명한다. 제안서와 V4 개요 모두 osETH 스포크나 osETH에 적용할 구체적인 프리미엄 수치를 명시하지 않는다.
차입자들이 순조롭게 전환하려면 실행 가능한 마이그레이션 경로와 수용 가능한 차입 조건이 모두 필요하다. 대출자는 거버넌스가 익스포저를 낮추고 남은 위험에 적절한 가격을 매길 수 있는지 살펴야 한다. 드미트리의 별도 평가 요청에 대한 거버넌스의 결정과 승인되는 마이그레이션 조건에 따라 이 균형이 osETH에 어떻게 적용될지가 정해진다.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.