7시간 전
분석: ESMA, 규정 미준수 스테이블코인 수탁·이전 금지 제안
ESMA proposes ending EU custody and transfer services for non-compliant stablecoins
CryptoSlate
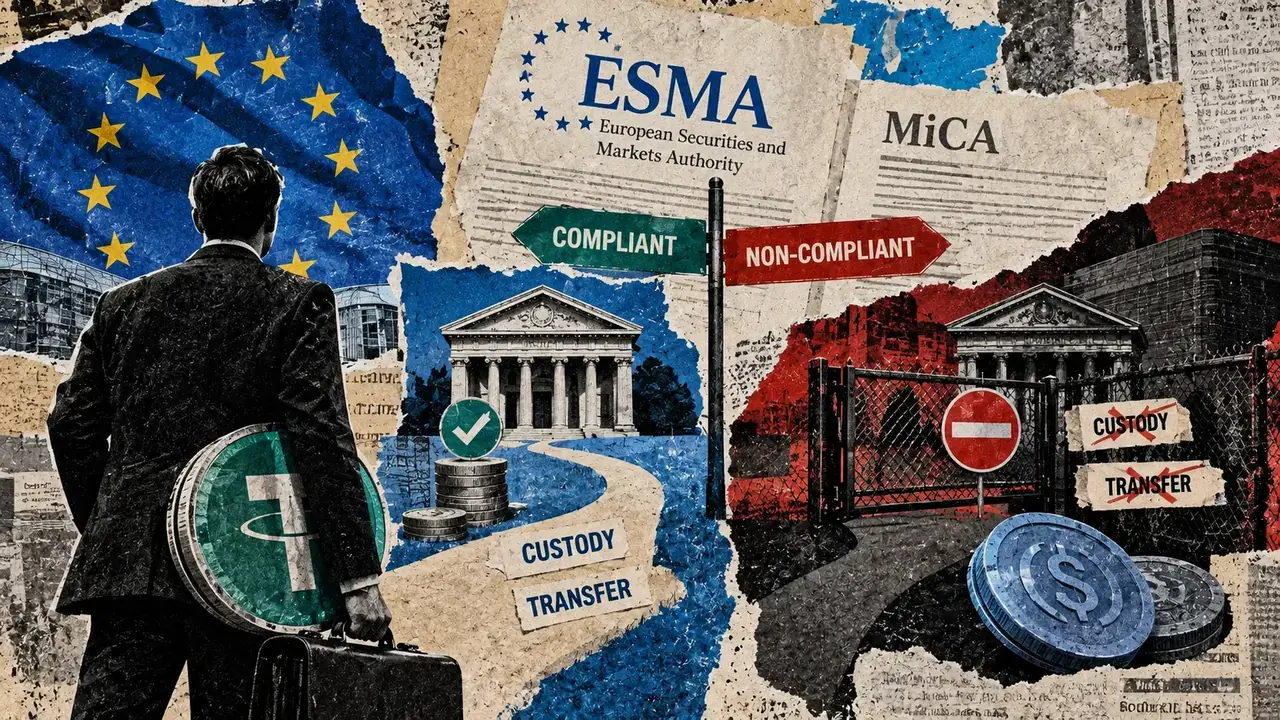
유럽증권시장감독청(ESMA)은 적용되는 암호자산시장법(MiCA) 요건을 충족하지 못하는 스테이블코인과 관련된 모든 인가 대상 암호자산 서비스를 금지할 것을 유럽연합 집행위원회에 요청했다. ESMA는 2026년 9월 30일 EU의 MiCA 검토에 대한 답변에서 이 방안을 제안했다. 제안된 금지에는 수탁과 이전이 포함돼 거래를 중단한 기존 보유자와 매수를 원하는 고객 모두에게 적용된다. ESMA의 답변은 정책 의견서이지 제정된 개정안이 아니다. 집행위원회가 실시한 의견 수렴은 9월 30일이 마감일이었으며, 집행위는 필요하다고 판단될 경우 검토 보고서에 입법 제안이 포함될 수 있다고 밝혔다.
ESMA는 2025년 1월 17일 성명에서 공개 모집 및 거래소 거래 허용과 수탁·이전을 구분하면서 후자는 계속 가능해야 한다고 밝혔다. 플랫폼은 거래 지원을 중단할 것으로 예상됐고, 그 밖의 서비스는 대중에 대한 공개 모집에 해당하는 경우 중단해야 했다. 앞서 제시된 전환 방안은 2025년 1월 말까지 매수 제한을 도입하고 분기 말까지 일시적으로 매도만 가능한 서비스를 제공하는 내용이었다. ESMA는 수탁과 이전이 계속 가능하더라도 보유를 유지하는 투자자는 불리한 거래 체결 조건에 직면할 수 있다고 인정했다. 바이낸스는 2025년 3월 유럽경제지역 이용자를 대상으로 3월 31일까지 토큰 9종의 거래 페어를 없애되 입금, 출금, 환전, 수탁은 유지할 계획이라고 밝혔다. ESMA는 명확한 금지 규정이 없으면 규정을 준수하는 발행자와 그렇지 않은 발행자 간 격차가 생기고 규제 차익 거래가 촉진된다고 주장한다.
MiCA 제3조는 수탁을 고객의 암호자산이나 접근 수단을 보호하거나 통제하는 행위로 정의하며, 여기에는 개인키도 포함된다. 제3조에는 이전도 열거돼 있는데, 이는 고객을 위해 원장 주소나 계정 간에 자산을 옮기는 행위로 정의된다. 제82조는 이전 서비스에 관한 고객 계약 요건을 규정한다. 제59조는 암호자산 서비스 제공자에게 인가를 받거나 특정 금융기관에 해당하는 경우 요건을 충족하는 권한을 보유하도록 요구하며, 인가에는 허용된 서비스가 명시된다. 사업자의 인가만으로 특정 스테이블코인에 서비스를 제공할 수 있는지가 결정되는 것은 아니다. 법안 문구에 예외가 없는 상태로 제안이 법률이 된다면, 다시는 거래하지 않을 기존 보유자도 제안된 제한의 적용을 받는다.
ESMA 의견서 3.2절은 시행일이나 출금 예외, 종료 절차를 제시하지 않는다. 수탁을 종료하려면 제공자가 이미 관리 중인 자산을 반환할 방법이 필요하지만, 제안된 금지에는 이전 서비스도 포함된다. 제75조는 사업자가 가능한 한 빨리 고객의 암호자산이나 접근 수단을 반환하도록 절차를 마련할 것을 요구한다. 제75조는 또 사업자가 고객 자산을 사업자 자신의 보유 자산과 분리하도록 요구한다. ESMA를 통해 전달된 유럽연합 집행위원회의 2026년 2월 18일 답변은 고객이 출금을 요청할 때 보유했던 것과 같은 종류의 자산을 반환해야 한다고 밝혔다. 집행위는 고객이 출금 시 환전을 요청하고 사업자가 해당 추가 서비스에 대한 권한을 보유한 경우에만 사업자가 법정화폐나 다른 암호자산으로의 환전을 제공할 수 있다고 밝혔다. 이 해석만으로는 향후 포괄적인 서비스 제한이 출금을 어떻게 처리할지, 거래 지원 중단과 수탁 종료, 강제 환전을 서로 같은 조치로 볼 수 있는지는 해결되지 않는다. 이 제안은 전문 서비스를 대상으로 하며 개인의 소유를 금지하거나 토큰 동결을 명령하거나 강제 환전을 규정하지 않는다. 입법자는 새로운 금지 규정이 도입될 경우 고객 자산 반환 의무와 조화를 이루도록 해야 한다.
니콜라 보리(Nicola Borri)와 키릴 샤흐노프(Kirill Shakhnov)의 2026년 7월 논문은 코인마켓캡(CoinMarketCap)이 선정한 중앙화 거래소 상위 30곳 가운데 14곳에서 USDT와 USDC 거래를 살펴본다. 저자들은 2024년 1월 1일부터 2025년 12월 7일까지의 크립토컴페어(CryptoCompare) 일별 거래 페어 거래량 데이터를 사용한다. 저자들은 서밀웹(Similarweb) 기준 EU 이용자 비중이 10%를 넘는 비트스탬프, 코인베이스, 제미니, 크라켄을 규제 지향 거래소로 분류한다. 각 거래소의 미국 이용자 비중도 10%를 넘는다. 저자들은 유럽경제지역에서 토큰 상장폐지를 했던 바이낸스를 포함해 나머지 10곳을 글로벌 지향 거래소로 분류한다. 이 이용자 비중 대리 지표로는 EU 거주자의 개별 거래나 법적 노출의 명확한 구분을 파악할 수 없다.
저자들은 규제 지향 거래소에서 USDC가 USDT와 USDC 합산 거래량에서 차지하는 비중이 글로벌 거래소에 비해 약 6%포인트 상승한 것으로 추정한다. 이 추정치는 연구의 사건일인 2025년 4월 1일 전후 30일 기간의 평활·추세 제거 데이터를 이용한 것이다. 저자들은 규제 지향 거래소에서 USDT 거래량이 글로벌 거래소에 비해 약 20% 감소한 것으로 추정한다. 그러나 USDC 거래량에 대한 저자들의 추정치는 통계적으로 유의하지 않았다. USDC 비중 상승은 주로 USDC 거래가 그에 상응해 늘었다고 확인된 결과라기보다 USDT의 상대적 위축을 반영했다. 표본 전체의 USDC 대 USDT 거래량 비율은 사건 전후 거의 변하지 않았다. 이 결과는 표본 거래소의 거래 회전량을 측정한 것이지 전 세계 수요나 EU 내 수탁 잔액을 나타내는 것이 아니며, 제안으로 인해 글로벌 수요가 바뀌었다는 점도 입증하지 않는다. 법률 문서와 연구에는 향후 수탁 제한의 영향을 받을 수 있는 총 보유량이 제시돼 있지 않다.
제안이 현재 형태로 법률이 될 경우 규정을 준수하는 토큰은 규정 미준수 토큰이 잃게 될 규제 대상 수탁 및 이전 서비스 이용을 계속할 수 있다. 따라서 규정 준수 여부는 전문적인 보관과 달러 연동 잔액의 이동을 원하는 고객에게 거래 가능 여부를 넘어 자산의 활용도에 영향을 줄 수 있다. 입법 개정안의 범위와 적용일, 기존 잔액 처리 방식에 따라 보유자가 규제 대상 서비스에서 빠져나가야 하는지, 그렇다면 어떻게 해야 하는지가 결정된다.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.