한 시간 전
미 국채 매도세에 강세 포지션 보유자 동요…Fed 금리 인상 전망 상승
Traders Who Rushed to Safety of Bonds Get Rattled in Reversal
Bloomberg
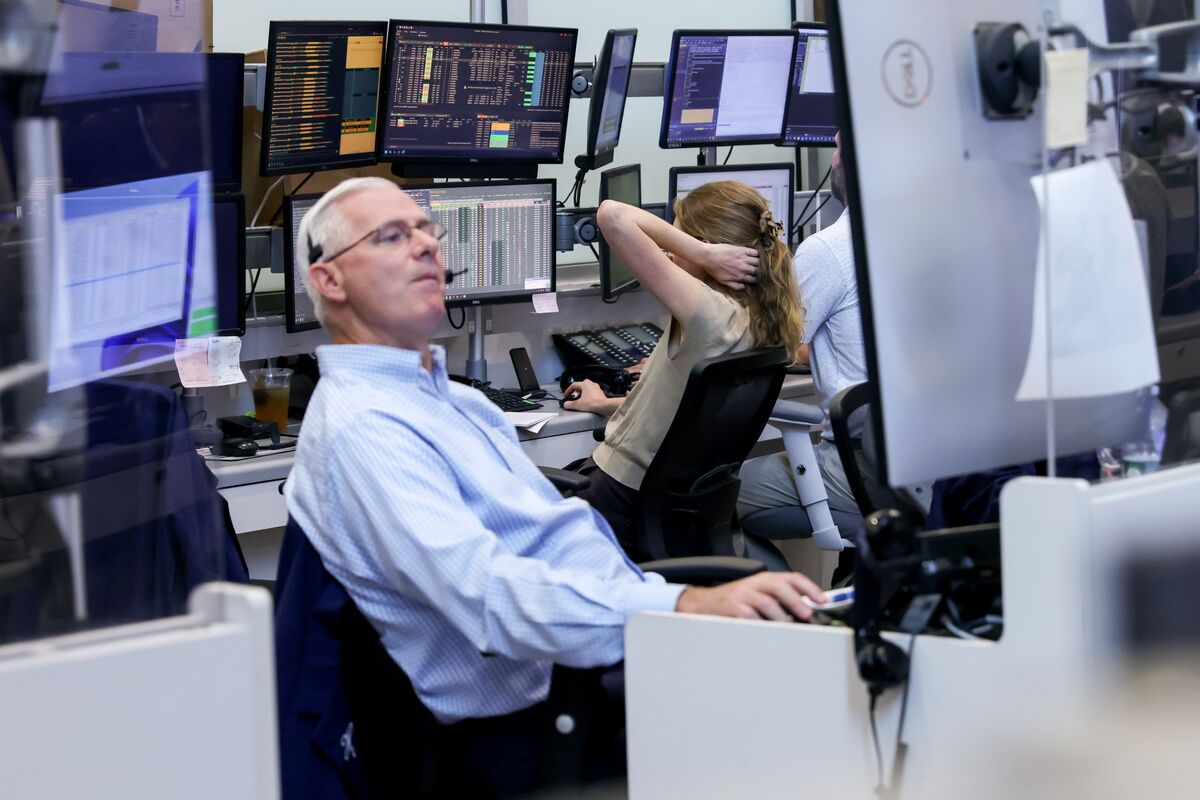
화요일 미 국채 전반의 매도세가 최근 강세 포지션을 늘리거나 약세 포지션을 줄였던 투자자들을 흔들었다. AI 거래에 대한 불안이 이어지는 가운데 연방준비제도(Fed) 당국자 2명의 발언과 인플레이션 지속을 보여주는 새로운 징후로 금리 인상 기대가 커졌다. 트레이더들이 Fed의 더 공격적인 긴축을 예상하면서 만기 전반에 걸쳐 매도세가 이어졌다.
크리스토퍼 월러 Fed 이사는 금리 인상을 지지하며 인플레이션이 계속 가속하면 0.5%포인트 인상을 선호할 것이라고 말했다. 소비자물가 보고서는 예상치를 웃돌며 금리 전망의 변화를 뒷받침했다. 댈러스 Fed 총재 로리 로건의 추가 매파 발언도 영향을 미쳤다. 2년물 국채 금리는 19개월 만에 가장 큰 상승폭을 기록했다. 10년물 금리는 한때 5%를 웃돌았다.
뱅크오브아메리카 전략가들은 11월 8일자 메모에서 자산운용사들이 지난 한 주 동안 여러 만기의 선물 매수 포지션을 계속 늘렸다고 밝혔다. 이들은 자산운용사들이 장기물의 약세 포지션도 청산했다고 말했다. 콜럼비아 스레드니들 인베스트먼츠의 포트폴리오 매니저 에드 알후세이니는 트레이더들이 내년 3월 회의에 Fed 긴축이 집중될 것으로 점점 더 예상하고 있다고 말했다. 알후세이니는 정책에 민감한 2년물 금리가 9월 말 수준으로 다시 올라갈 수도 있다고 말했다. 당시 금리는 5% 바로 아래에서 정점을 찍었다. 2년물 금리는 화요일 4.73%로 마감했다.
현물 시장의 상충하는 흐름 때문에 일부 투자자는 방향을 판단하기 어려워졌다. 화요일 발표된 JP모건 체이스의 국채 고객 설문에서는 전술적 안전자산 매수 포지션과 장기 약세 포지션이 맞물리면서 투자자들의 확신이 약해진 것으로 나타났다. 11월 9일까지 한 주 동안 숏 포지션은 4%포인트 줄었다. 롱 포지션은 5%포인트 감소했다. 중립 포지션은 9%포인트 늘었다. 중립 포지션은 약 12주 만에 가장 높은 수준에 이르렀고, 순수 롱 포지션과 순수 숏 포지션은 모두 8월 17일 이후 가장 낮은 수준을 기록했다.
다만 일부 트레이더는 화요일 매도세가 나타나기 전부터 이미 포지션을 조정하고 있었다. 지난 한 주간의 옵션 거래 흐름은 트레이더들이 안전자산 헤지를 줄이고 있음을 시사했다. 월요일 1월물 5년 만기 107.00 콜옵션 대량 매도는 10월 말 설정된 강세 헤지를 약 300만 달러 손실을 내고 청산한 것으로 보였다. 지난 몇 주 동안 국채 옵션 프리미엄은 콜옵션 쪽으로 기울었고, 트레이더들은 채권 매도세보다 랠리에 대비하는 데 더 많은 비용을 지불했다. 최근 눈에 띄는 옵션 거래는 채권 가격 상승에 대비한 보호를 매도하는 것이었다. 고용지표, 중간선거, 재무부의 차환 발표에 따른 이벤트 위험은 이미 지나갔다.
Dec26, Mar27, Jun27 SOFR 옵션 전반의 포지션을 보면 Mar27 콜옵션의 여러 행사가에서 신규 익스포저가 크게 늘었다. 지난 한 주 동안의 수요에는 SFRH7 95.75/95.8125/95.875/95.9375 콜 콘도르가 포함됐다. 트레이더들은 한 주 동안 SFRH7 95.4375/95.5625/95.6875 콜 플라이도 매수했다. 96.50 행사는 Dec26, Mar27, Jun27 SOFR 옵션 전반에서 여전히 포지션이 가장 많이 몰린 행사가 중 하나였다. 최근 SFRM7 96.50/97.25 2x3 콜 스프레드를 대량 매수하고 Mar27 96.25/97.00 2x3 콜 스프레드를 매도한 거래도 이런 포지션을 유지하는 데 기여했다.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.