Oktober 10, 05:43
Analyse: Bitcoins sinkende Volatilität verschleiert Risiken, die Wall-Street-Modelle möglicherweise übersehen
Bitcoin's falling volatility hides a risk that Wall Street models may miss
CoinDesk
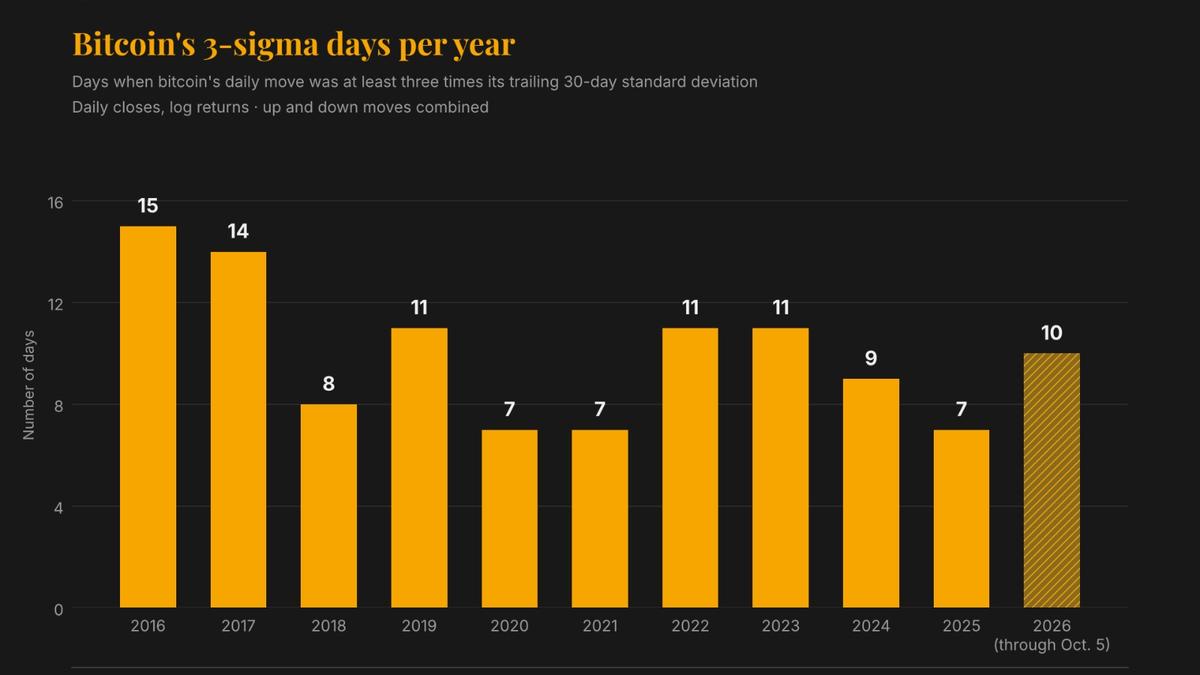
Bitcoin verzeichnete 2026 zehn Tage, an denen sich der Kurs mindestens drei Standardabweichungen außerhalb seines jüngsten Handelsmusters bewegte. Im gesamten Jahr 2018, als Bitcoin 73 % seines Wertes verlor, gab es acht solcher Tage. In diesem Jahr erlebt Bitcoin mehr ungewöhnlich starke Kursschwankungen als während des Bärenmarkts von 2018, obwohl die Gesamtvolatilität stark gesunken ist. Diese Kombination stellt das Vertrauen in Standardrisikomodelle infrage, darunter auch Modelle an der Wall Street, die das Risiko möglicherweise übersehen.
Händler messen ungewöhnlich starke Bewegungen in „Sigma“, einem Maß dafür, wie weit der Kurs eines Vermögenswerts vom normalen Verhalten abweicht. Bei der Berechnung wurde die tägliche Kursbewegung von Bitcoin mit seiner realisierten Volatilität über 30 Tage verglichen. Dieses Volatilitätsmaß erfasst, wie stark sich der Bitcoin-Kurs im Vormonat typischerweise pro Tag bewegte. Eine tägliche Bewegung nach oben oder unten, die mindestens dem Dreifachen dieses Werts entsprach, galt als „3-Sigma“-Tag.
Makroökonomische Schocks und überfüllte Derivatepositionen können plötzliche Kursschwankungen verstärken. Eine größere Markttiefe, ein stärkeres Risikomanagement und eine höhere institutionelle Beteiligung haben dem Markt jedoch geholfen, diese Schwankungen abzufedern.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.