vor 4 Stunden
Analyse: DeFi-Erholung offenbar hauptsächlich durch Vermögenspreisgewinne getrieben
Did crypto's $20 Billion DeFi surge just get stolen by price inflation?
CryptoSlate
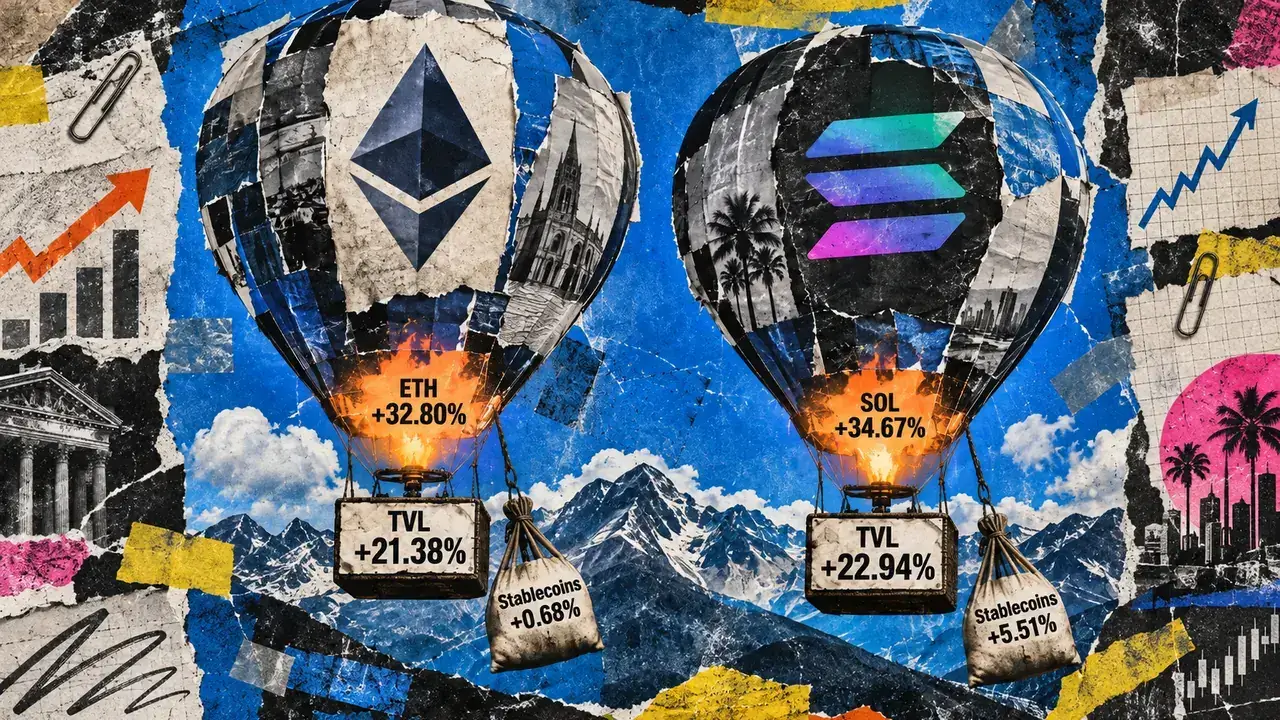
Die Momentaufnahme vom 15. September zeigt, dass die DeFi-Aktivitäten auf Ethereum und Solana in US-Dollar deutlich wertvoller geworden sind. Der in US-Dollar denominierte DeFi-TVL von Ethereum stieg innerhalb von 30 Tagen um 21,38 %. Der in US-Dollar denominierte DeFi-TVL von Solana stieg um 22,94 %. Die Ethereum-Marktdaten von CryptoSlate zeigten, dass ETH innerhalb von 30 Tagen um 32,80 % zulegte. Die Solana-Marktdaten von CryptoSlate zeigten, dass SOL um 34,67 % zulegte. Die Marktkapitalisierung der Stablecoins auf Ethereum stieg um 0,68 %. Die Stablecoin-Marktkapitalisierung von Solana stieg um 5,51 %. Die aggregierte Stablecoin-Marktkapitalisierung über alle Chains hinweg stieg um 1,59 %. DeFiLlama definiert TVL als den US-Dollar-Wert der in Protokollverträgen gehaltenen Vermögenswerte. Ein Anstieg des Tokenpreises kann den in US-Dollar gemessenen TVL erhöhen, ohne die On-Chain-Guthaben zu steigern. Die Kennzahl USD Inflows von DeFiLlama bewertet Veränderungen der Tokenbestände zu Marktpreisen und filtert reine Preisbewegungen zwischen den täglichen Beobachtungen heraus. Die Kennzahl misst nicht, ob Fiatgeld von neuen Nutzern zufließt. Die Stablecoin-Marktkapitalisierung misst die auf einer Chain vorhandenen Stablecoins. Einige Stablecoins bleiben außerhalb der DeFi. Bestehende Stablecoins können auch intensiver durch Protokolle zirkulieren. Aave erlaubt es, bereitgestellte Vermögenswerte als Sicherheiten zu verwenden, während Kreditnehmer die zugrunde liegenden Token zur Nutzung an anderer Stelle erhalten. Kamino dokumentiert besicherte Kreditaufnahme auf Solana. Kamino bietet zudem das Produkt Multiply an, das durch Kreditmärkte gehebelte Renditepositionen aufbaut. Um ihren Beitrag während dieses Zeitraums zu messen, wären zeitraumbezogene Daten zu Kreditaufnahmen und Positionen erforderlich. DeFiLlama schließt natives Staking und den TVL von Brückenprojekten aus dem Chain-TVL aus. Liquid-Staking-Protokolle werden standardmäßig vom Chain-TVL ausgeschlossen. Quittungstoken werden innerhalb desselben Protokolls einmal gezählt. In ein anderes Protokoll eingezahlte Quittungs- oder Liquiditätsanbieter-Token können zu überschneidenden Protokollguthaben führen. Wormhole-Routen können einen ursprünglichen Vermögenswert sperren und auf einer anderen Chain eine abgesicherte Wrapped-Repräsentation prägen. Circles Cross-Chain Transfer Protocol verbrennt natives USDC auf der Quell-Chain und prägt es auf der Ziel-Chain. Der Bruttowert der über Bridges transferierten Vermögenswerte, die Nettoflüsse über Bridges und die aggregierte Ausgabe erfordern daher eine getrennte Bewertung. Eine liquiditätsgetriebene Erholung würde steigende preisbereinigte Tokenbestände in den Protokollen erfordern, die die Gewinne antreiben. Sie würde außerdem ein anhaltendes Wachstum der Stablecoins mit einer substanziellen Verwendung in der DeFi erfordern. Kreditdaten würden zeigen, in welchem Umfang das Wachstum der Sicherheiten durch Schulden verstärkt wurde. Eine Neubewertung verbessert die Besicherungsquote bei steigenden Preisen, doch dieser Effekt kann sich mit dem Markt umkehren. Neue Einlagen ohne Hebelwirkung erweitern die Vermögensbestände, ohne auf dasselbe Preismomentum angewiesen zu sein. Rekursive Positionen erhöhen Aktivität und Engagement, während sie mehr des ausgewiesenen Werts an dieselbe Sicherheitenbasis binden. Es könnte weiterhin neues Kapital zufließen. Bestehendes Kapital könnte auch effizienter zirkulieren. Eine Bestätigung hängt davon ab, dass preisbereinigte Zuflüsse, das Wachstum der Tokenbestände, die Schaffung von Schulden und die Netto-Bewegungen über Bridges gemeinsam mit dem TVL zunehmen. Die aktuellen Daten sprechen am stärksten für eine bewertungsgetriebene Erholung.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.