vor 4 Stunden
Aave-Plan würde neue osETH-Positionen mit Sicherheiten von 279,4 Millionen Dollar einfrieren
Aave will freeze $279M in osETH, unless StakeWise wins this vote
CryptoSlate
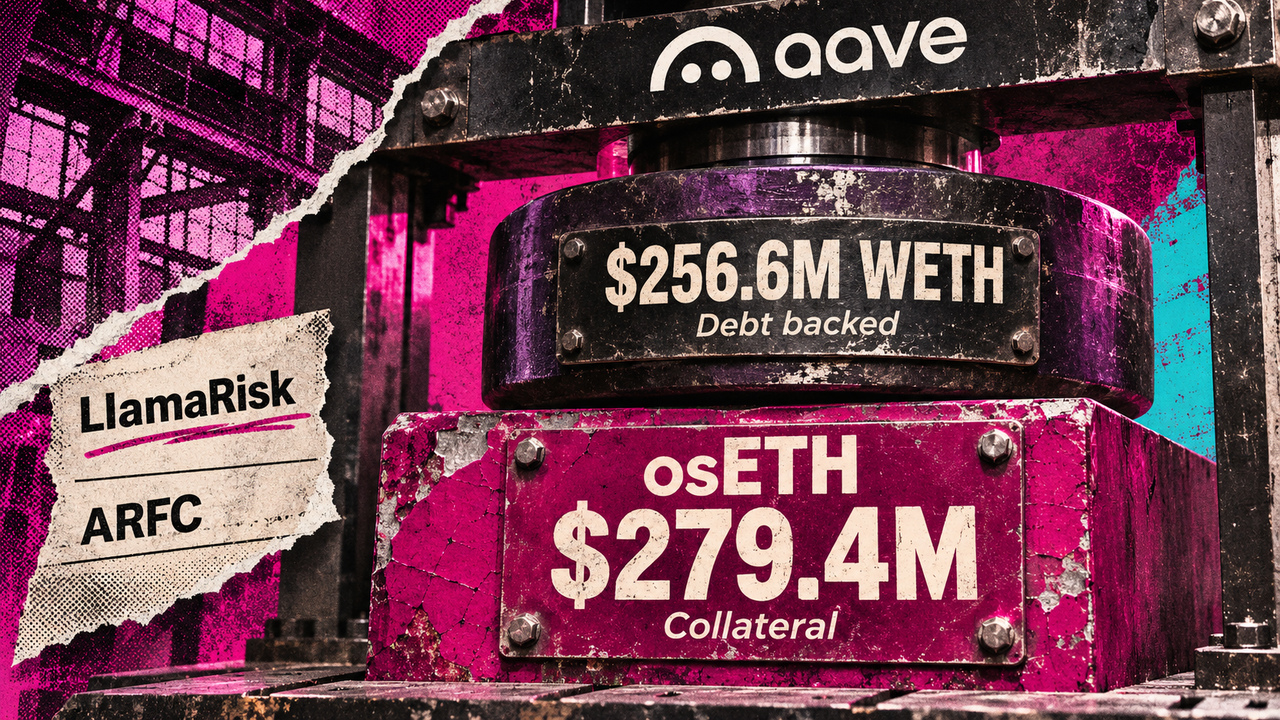
Der Aave-Risikoberater LlamaRisk schlug am 10. November vor, neue osETH-Einlagen und neue Kreditaufnahmen gegen osETH auf dem V3-Core-Markt von Aave zu stoppen. StakeWise-Gründer Dmitri bat die Aave-Governance am 11. November, die osETH-Sperre in einer separaten Abstimmung zu behandeln. Dmitri wollte StakeWise Zeit geben, die Bedenken vor einer erneuten Bewertung auszuräumen. Die vorgeschlagene Sperre würde bestehende Positionen offen lassen.
LlamaRisk bezifferte die osETH-Sicherheiten in seiner Analyse vom 9. November auf 279,4 Millionen Dollar; sie deckten geschätzte Schulden in Wrapped Ethereum (WETH) von 256,6 Millionen Dollar. LlamaRisk teilte die Schulden proportional entsprechend dem jeweiligen Sicherheitenmix der Kreditnehmer zu. Innerhalb des ETH-korrelierten Effizienzmodus (E-Mode) von Aave schätzte LlamaRisk den Hebel auf rund das 14-Fache; dort lag die Beleihungsgrenze für osETH bei 93 %. Die zehn größten Positionen machten 66 % der zugerechneten Schulden aus. Diese Konzentration macht den Umgang mit bestehenden Positionen für den Übergang wichtig.
Unabhängige tägliche Reserve-Snapshots wiesen am 9. November Einlagen von 122.900 osETH aus. Am 11. November wiesen die Snapshots Einlagen von 122.400 osETH aus. Aavescan zeigte an beiden Tagen einen osETH-Kreditbestand von 0,0074 osETH. Dieser Bestand erfasst osETH-Kredite und nicht WETH-Schulden, die durch osETH besichert sind; die Zahlen widersprechen sich daher nicht.
LlamaRisk argumentiert, dass der gemeinsame Kreditpool von V3 Anbieter von WETH und Stablecoins den Sicherheitenrisiken aussetzt, während ein gemeinsamer Kreditzins berechnet wird. LlamaRisk zufolge schöpfen Kreditnehmer den zusätzlichen Spread durch Looping-Strategien ab, bei denen sie ihre Staking-Positionen mit geliehenen Mitteln vergrößern. Dmitri sagte, StakeWise habe seit Januar 2021 weder Hacks noch Slashing von Validatoren erlebt. Dmitri verwies zudem auf unveränderliche native Hebelverträge, über die geliehenes ETH direkt von Validatoren zurückfließt. Eine separate Abstimmung würde der Governance ermöglichen, Dmitris Argument anhand der Kreditrisikokriterien von Aave zu bewerten.
Die anfängliche Sperre würde das Kreditlimit für osETH im E-Mode auf null senken. Bestehende Kreditnehmer könnten ihre Schulden zurückzahlen oder migrieren; Auszahlungen würden von den Beschränkungen der jeweiligen Position abhängen. Der Vorschlag nennt wstETH, weETH, cbETH und WETH als alternative Sicherheiten im selben E-Mode. Diese Alternativen würden den Tausch von Sicherheiten ermöglichen, ohne dass Kreditnehmer zunächst alle WETH-Schulden zurückzahlen müssten.
Eine statische Analyse von LlamaRisk ergab, dass Senkungen der Liquidationsschwelle um 2 % bis 5 % den Großteil der Sicherheiten in hoch gehebelten rsETH- und osETH-Looping-Positionen einer Liquidation aussetzen würden. Die osETH-Kategorie umfasst auch andere ETH-Sicherheiten, was gezielte Änderungen über eine gemeinsame Schwelle einschränkt. Stattdessen schlägt LlamaRisk vor, mit den Emittenten zusammenzuarbeiten und Positionen auf natürliche Weise auslaufen zu lassen; über die Fortschritte soll monatlich berichtet werden. Ein rückläufiges Exposure würde keine weiteren Maßnahmen erfordern.
Falls die Migration das Exposure nicht senkt, sieht der Vorschlag eine Erhöhung des WETH-Basiszinssatzes für Kredite als letztes Mittel vor. Die Erhöhung könnte bis zu 1 % betragen, in Schritten von 0,5 %, die höchstens einmal pro Monat angewendet würden. Vorgeschlagene Rabatte würden WETH-Kreditnehmern, die weder rsETH noch osETH halten, die Erhöhung ausgleichen. Eine begleitende Änderung des Reservefaktors würde den Einlagenzinssatz aufrechterhalten.
Aave V4 bietet einen weiteren Ansatz, um die Kosten für Risiken zuzuordnen. V4-Hubs bündeln Liquidität, während Spokes lokale Risikoeinstellungen sowie Grenzen für Liquiditätsbeiträge und -abhebungen festlegen. Eine nutzerspezifische Risikoprämie belastet Kreditnehmer entsprechend den Sicherheiten, die zur Absicherung der Schulden erforderlich sind. Die Dokumentation von Aave zu Positionsbedingungen veranschaulicht den Mechanismus mit einer Prämie von 50 %, die einen Basiszinssatz von 5 % auf 7,5 % anhebt. Weder der Vorschlag noch die V4-Übersicht nennt einen osETH-Spoke oder eine konkrete Prämie für osETH.
Für einen geordneten Übergang benötigen Kreditnehmer sowohl einen praktikablen Migrationsweg als auch akzeptable Kreditkonditionen. Für Kreditgeber stellt sich die Frage, ob die Governance das Exposure senken und das verbleibende Risiko angemessen bepreisen kann. Die Entscheidung der Governance über Dmitris Antrag auf eine separate Bewertung sowie die genehmigten Migrationsbedingungen werden bestimmen, wie diese Abwägung für osETH ausfällt.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.