vor 3 Stunden
Aave senkt Schwelle für USDT-Kreditzinsen auf Ethereum Core auf 92 %
Aave changes USDT borrowing rules and loan costs suddenly jump

CryptoSlate
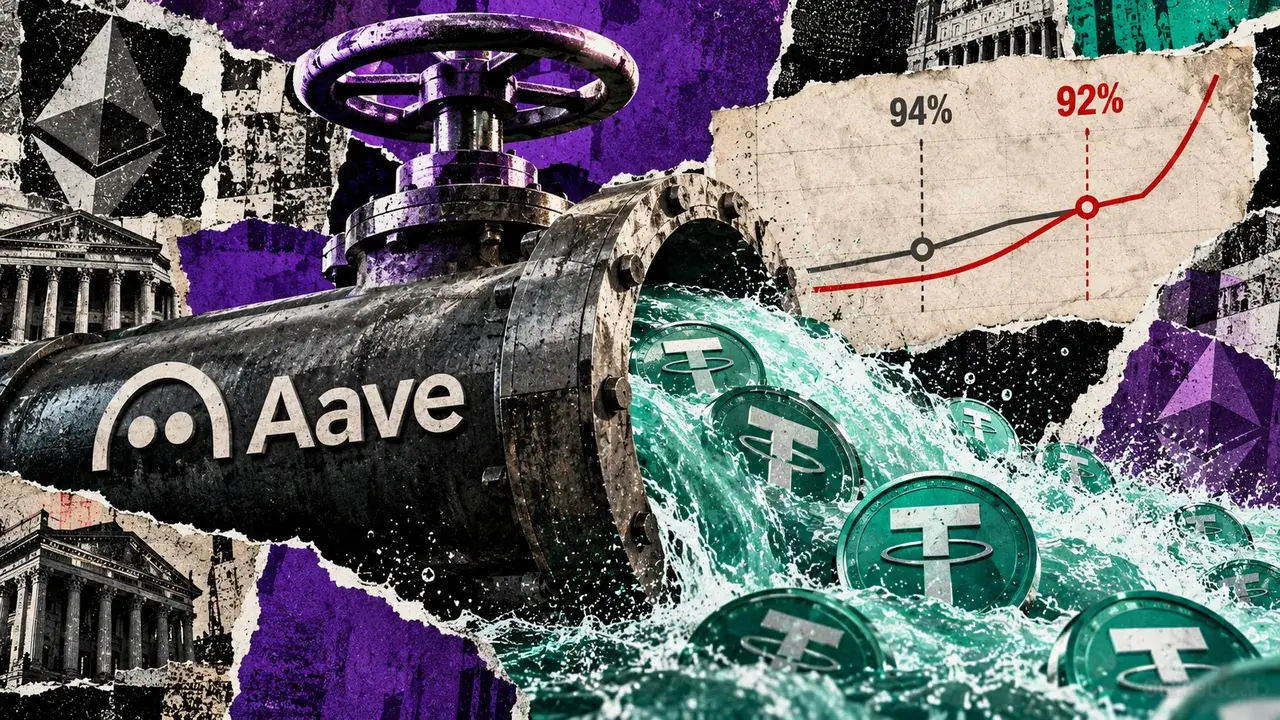
Aave hat die USDT-Auslastungsschwelle im Ethereum-Core-Markt von 94 % auf 92 % gesenkt. Dadurch steigen die Kreditzinsen bereits bei einer geringeren Auslastung deutlich an. Die Änderung trat am 21. Oktober mit Ethereum-Block 26.241.799 in Kraft. Die Auslastung misst den Anteil der Pool-Liquidität, den Kreditnehmer geliehen haben. Kreditnehmer können die Schwelle weiterhin überschreiten, doch danach steigen die Kreditzinsen stärker an. Die Änderung soll mehr Liquidität für Abhebungen sichern, indem die Kreditkosten früher steigen. Der vorgesehene Puffer steht jedoch weiterhin für Kredite oder Abhebungen zur Verfügung.
Das Zwei-Steigungs-Modell von Aave lässt die Kreditzinsen bis zu einem optimalen Auslastungspunkt, dem sogenannten Knickpunkt, allmählich und danach stärker steigen. Die am 23. Oktober beobachteten implementierten Parameter kombinierten eine optimale Auslastung von 92 % mit einem Basiszinssatz von null. Die erste Steigung betrug 4,5 %, die zweite 10 %. Mit diesen Parametern liegt der Kreditzins am Knickpunkt bei 4,5 % und bei voller Auslastung bei 14,5 %. Bei einer hypothetischen Auslastung von 94 % ergibt die vorherige Kurve einen APR von 4,5 %. Die implementierte Kurve ergibt bei dieser Auslastung stattdessen einen APR von 7 %. Berechnet wird dieser Wert als 4,5 % plus 10 Prozentpunkte multipliziert mit zwei Achteln. Der Vergleich bezieht sich auf identische hypothetische Auslastungswerte, nicht auf den am 23. Oktober beobachteten Kreditzins. Bei einem unveränderten Kredit von 1 Million USDT würde die Differenz von 2,5 Prozentpunkten 25.000 USDT an einfachen Jahreszinsen zusätzlich bedeuten, wenn beide Zinssätze ein Jahr lang unverändert blieben. Der Höchstwert von 14,5 % garantiert nicht, dass Kreditgeber jederzeit über verfügbares Bargeld verfügen.
Die Empfehlung von LlamaRisk vom 20. Oktober bezifferte die bereitgestellte Liquidität auf 2.892,2 Millionen USDT. Bei gleichbleibenden Einlagen wären bei einer Auslastung von 94 % noch 6 % oder 173,53 Millionen USDT nicht verliehen. Bei einer Auslastung von 92 % beliefe sich die nicht verliehene Liquidität dagegen auf 8 % oder 231,38 Millionen USDT. Die modellierte Differenz beträgt 57,84 Millionen USDT, also rund 57,8 Millionen USDT. LlamaRisk meldete außerdem rund 417 Millionen USDT an bereits nicht verliehener Liquidität, als die Auslastung noch unter beiden Schwellen lag. Der größere modellierte Puffer wird erst durch das Verhalten der Nutzer und die Zahlungsströme im Pool zu tatsächlich verfügbarem Bargeld. Höhere Kreditkosten könnten Kreditnehmer zur Rückzahlung bewegen oder Einleger anlocken, die höhere Renditen suchen. Kreditnehmer könnten die höheren Kosten jedoch akzeptieren, und Einleger könnten Mittel abziehen, bevor neue Gelder eingehen. Die Zinskurve bestimmt weder Umfang noch Zeitpunkt dieser Reaktionen.
Bei Block 26.254.517, aufgezeichnet am 23. Oktober um 09:45:59 UTC, beliefen sich die ausstehenden Ansprüche der Einleger auf rund 2,9 Milliarden USDT. Die variabel verzinslichen Schulden betrugen zu diesem Zeitpunkt 2,5 Milliarden USDT. Der aToken-Vertrag hielt physisch rund 391,4 Millionen USDT. Die Zinsstrategie verwendet einen separaten virtuellen Buchführungsbestand statt des physischen Token-Bestands. Die Schulden geteilt durch die Summe aus Schulden und virtuellem Bestand ergaben eine Kreditauslastung von rund 86,45 %, also weniger als die neue Schwelle von 92 %. Der Snapshot wies einen variablen Kreditzins von rund 4,23 % APR aus. Der APR für die Liquidität der Einleger lag bei 3,29 %. Die am 23. Oktober beobachtete Liquidität ist von LlamaRisks Modell vom 20. Oktober zu unterscheiden und belegt nicht, dass die Änderung Einlagen, Rückzahlungen oder Abhebungen verursacht hat.
Die Strategie berechnet den Liquiditätszins für Einleger aus dem Kreditzins und der Auslastung, nachdem der Reservefaktor berücksichtigt wurde. Der Reservefaktor lag zum Snapshot am 23. Oktober bei 10 %. Dadurch fließt ein Teil der Kreditzinsen an die Protokollkasse. Höhere Kreditzinsen können deshalb die Rendite für Einleger steigern und sie dafür entschädigen, dass sie ihre Mittel eingezahlt lassen. Der Zinsaufbau macht die zugrunde liegenden Token jedoch nicht unmittelbar abhebbar. Nach den Abhebungsrichtlinien von Aave können Einleger nur verfügbare, nicht verliehene Liquidität abziehen. Einleger, deren Guthaben als Sicherheit für Kredite dient, müssen möglicherweise auch Schulden zurückzahlen oder zusätzliche Sicherheiten bereitstellen, um die Gesundheit ihrer Position zu gewährleisten, bevor sie Geld abheben.
Die Liquidität eines Kreditpools erfüllt eine andere Funktion als der Bestand für GHO-Konvertierungen und die Rücklagen von Umbrella zur Deckung von Fehlbeträgen. Entscheidend für den Betrieb ist, ob Einlagen und Rückzahlungen mit der Kreditvergabe und den Abhebungen Schritt halten, wenn sich die Auslastung verändert.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.