vor 2 Stunden
Analyse: Studie sieht nach Polymarket-Reform Rückgang eines Binance-Handelsmusters
Polymarket reforms Bitcoin contracts and Binance trading spikes immediately drop
CryptoSlate
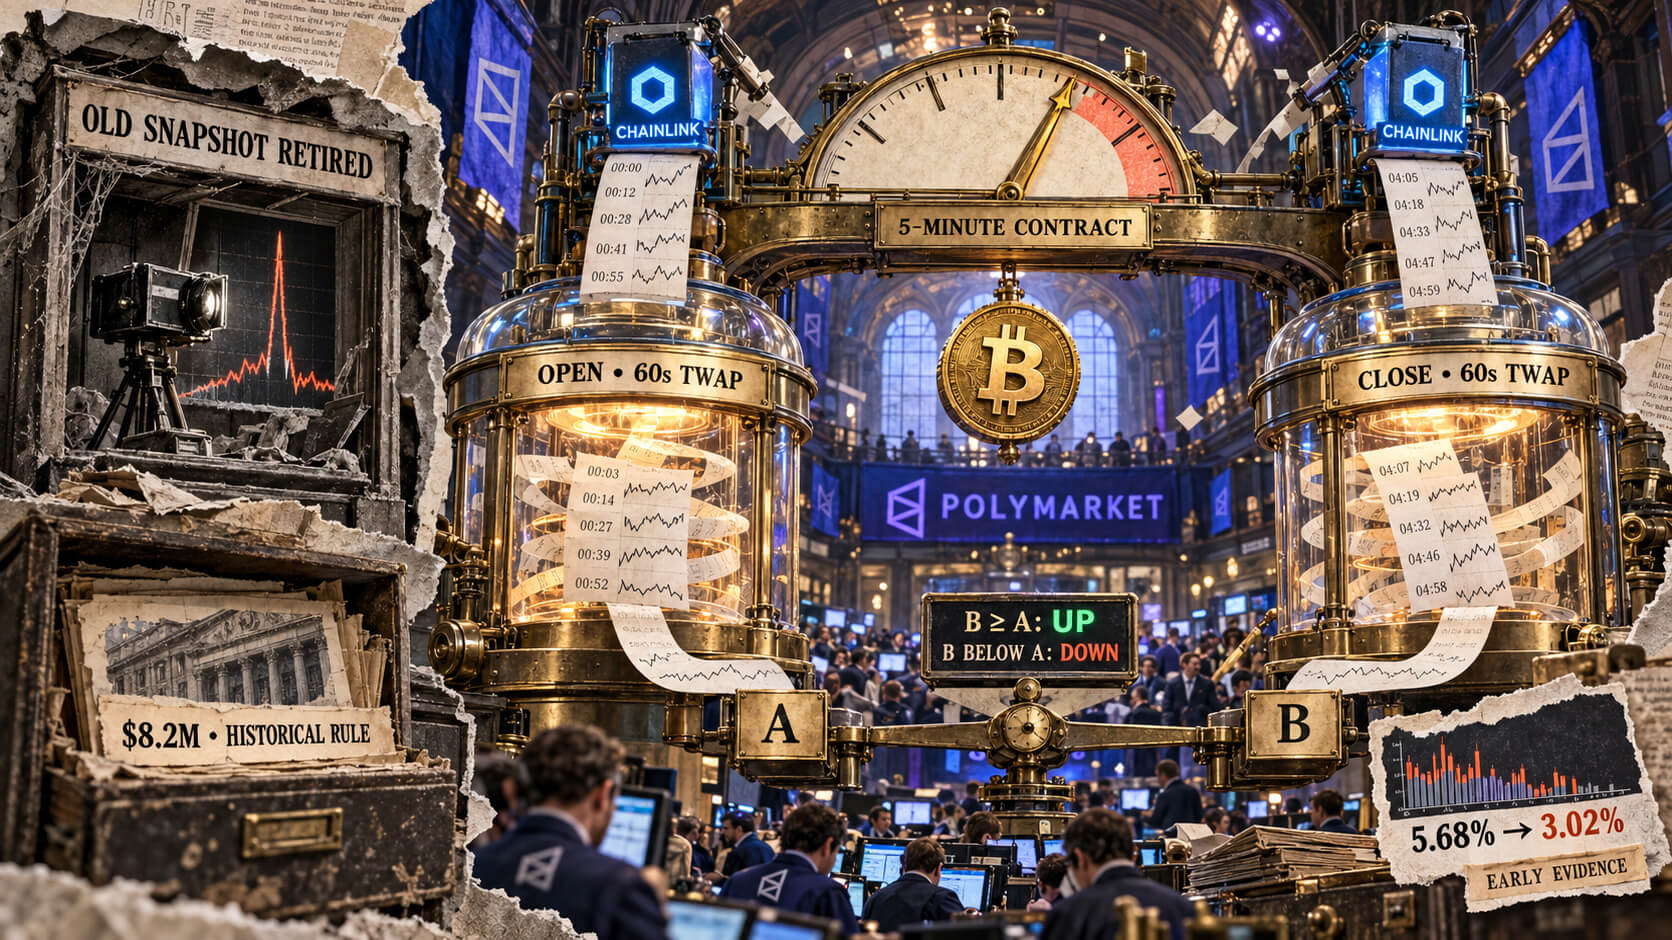
Die Studie von Guangzhe Wang ergab, dass ein Binance-Handelsmuster in den ersten Wochen nach der Einführung gemittelter Abrechnungsreferenzwerte durch Polymarket abklang. Laut dem Changelog von Polymarket ersetzten Chainlink-berechnete Durchschnittswerte am 7. August einzelne Preisaufnahmen bei Krypto-Aufwärts-/Abwärtsmärkten. Die Änderung galt sowohl für den Eröffnungsreferenzwert als auch für den abschließenden Abrechnungswert. Am 14. August um 00:00 UTC verlängerte Polymarket das Referenzzeitfenster für fünfminütige Kryptomärkte auf 60 Sekunden.
Wang untersuchte Binance-Daten, die vom 1. Juli 2025 bis zum 4. September 2026 in Ein-Sekunden-Abständen aufgezeichnet wurden. Die Stichprobe umfasste 82.752 Bitcoin-Zeitpunkte, an denen nur der Fünf-Minuten-Kontrakt abgerechnet wurde. Wang maß den Anteil des Binance-Handelsvolumens, der in den letzten zehn Sekunden jedes erfassten Fünf-Minuten-Zeitraums anfiel. In den ersten drei Wochen des 60-Sekunden-Regimes fand Wang keine systematische Verlagerung in frühere Zeitintervalle. Wang stellte in diesem Zeitraum auch keine Rückkehr des früheren Umkehrmusters nahe dem Strike-Preis fest.
Die Ergebnisse sprechen dafür, dass die Reform das gemessene Muster im Beobachtungszeitraum wirksam eindämmte. Sie prüfen jedoch weder die aktuellen Wallet-Gewinne noch belegen sie, dass alle möglichen Manipulationsstrategien verschwunden sind. Gemessen wurde das Handelsverhalten, nicht die Verluste von Händlern unter der aktuellen Abrechnungsregel.
Ein Arbeitspapier von Dai, Jia und Yu, das am 30. Juni bei arXiv eingereicht wurde, berichtete nach dem Start des Fünf-Minuten-Kontrakts von Ausschlägen der Handelsströme am Spotmarkt rund um die Abrechnung und anschließenden Umkehrbewegungen. Die frühere Studie untersuchte Anreize, den zugrunde liegenden Referenzmarkt unter der Regel einzelner Preisaufnahmen zu beeinflussen. In seiner neueren Arbeit zitiert Wang die Schätzung von Dai und Mitautoren, wonach 821 Wallets in früheren Zyklen mit Kursbewegungen rund 8,2 Millionen Dollar verdient hätten. Diese historischen Wallet-Gewinne belegen weder ein aktuelles Engagement noch kombinierte Strategiegewinne nach Berücksichtigung von Geschäften am zugrunde liegenden Markt und Ausführungskosten.
Der am 27. Oktober erfasste Bitcoin-Kontrakt umfasste den Zeitraum von 12:20 bis 12:25 Uhr ET und legte für die Abrechnung den 60-Sekunden-zeitgewichteten Durchschnittspreis von Chainlink für BTC/USD (TWAP) fest. Das Ergebnis „Up“ gewinnt, wenn der Schlussreferenzwert mindestens dem Eröffnungsreferenzwert entspricht. Das Ergebnis „Down“ gewinnt, wenn der Schlussreferenzwert niedriger ist. Für den Oktober-Kontrakt galt eine Regel, die mehr als zwei Monate zuvor eingeführt worden war. Die Laufzeit des Kontrakts von fünf Minuten ist vom Referenzzeitfenster von einer Minute zu unterscheiden.
Eine kurze Kursbewegung kann die Abrechnung nach einer Regel für einzelne Preisaufnahmen beeinflussen, wenn sie den ausgewählten Referenzpreis verändert. Bei einem gemittelten Referenzwert richtet sich das Gewicht einer Bewegung danach, welcher Teil des Messzeitraums von ihr betroffen ist. Entscheidend ist, ob die Gewinne aus der Position am Prognosemarkt die Kosten übersteigen, die anfallen, um den Durchschnitt zu beeinflussen und die Strategie auszuführen. Historische Gewinne belegen keine Profitabilität nach der überarbeiteten Regel, solange nicht nachgewiesen ist, dass das frühere Verhalten und die damaligen wirtschaftlichen Bedingungen weiterhin gelten.
Laut der Dokumentation von Polymarket wird sowohl für den Eröffnungsreferenzwert als auch für den Schlusswert der jeweils geltende Durchschnitt verwendet. Um einen strittigen Ausgang zu beurteilen, sind beide Referenzwerte an den Zeitgrenzen sowie der Zeitpunkt der relevanten Berichte erforderlich. Die Zeitstempeldokumentation von Chainlink erläutert, warum die angezeigte Uhrzeit eines Börsencharts allein diese Werte nicht belegen kann. Jeder zugrunde liegende Bericht enthält einen Gültigkeitsbeginn und einen Beobachtungszeitstempel; die Berichtszeiträume können sich jedoch unterscheiden, etwa wenn ein späterer Bericht eine Lücke einschließt. Der TWAP gewichtet jeden Preis entsprechend der durch ihn repräsentierten Dauer. Der Durchschnitt verändert sich mit der jeweils neuesten Beobachtung und stimmt daher nicht zwingend mit einer vollen Uhrzeitminute überein. Ein 60-Sekunden-TWAP bildet folglich weder den gesamten Fünf-Minuten-Zeitraum des Kontrakts ab noch gewichtet er zwangsläufig sechzig Preisbeobachtungen gleich.
Der Gewinn einer Position am Prognosemarkt unterscheidet sich von der Nettorendite einer Strategie, bei der zusätzlich mit dem zugrunde liegenden Vermögenswert gehandelt wird. Alle Bitcoin-Geschäfte, die zur Beeinflussung des Referenzpreises nötig sind, sowie die Ausführungskosten müssen in die Profitabilitätsberechnung einfließen. Das Polymarket Institute unterscheidet zwischen der dezentralen internationalen Börse und Polymarket US, die über getrennte APIs und unabhängig verwaltete Daten verfügen. Der Quartalsbericht von Talos vom 27. Oktober hebt die Integration des Unternehmens mit Kalshi hervor und verweist auf frühere Analysen zu einer möglichen Manipulation der Polymarket-Abrechnungen. Um Gewinne und Verluste nach der gemittelten Regel zu messen, müssen weiterhin die damit verbundenen Geschäfte am zugrunde liegenden Markt und die Ausführungskosten berücksichtigt werden.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.