6 小時前
分析:私人信貸基金對銀行負債3,490億美元,借款人現金付息可能延後
Banks are owed $349B by private credit funds that may not be collecting cash from borrowers
CryptoSlate
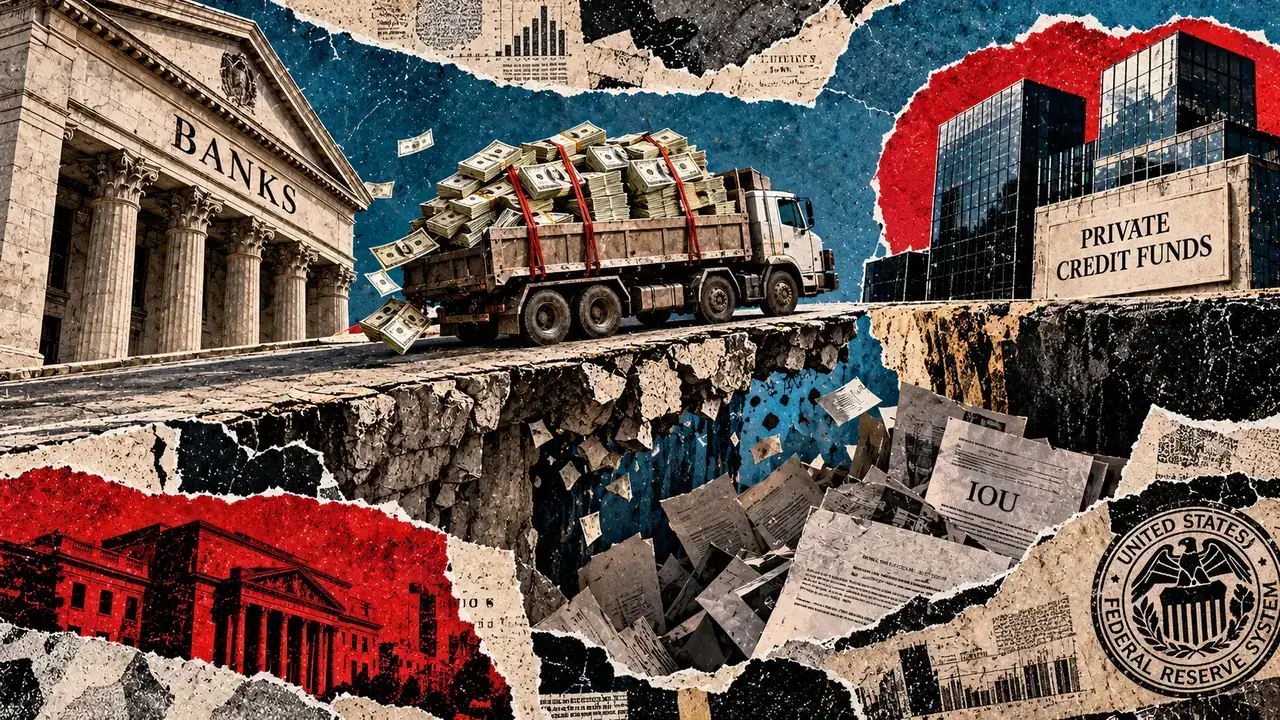
聯準會帳目顯示,截至2025年底,美國註冊的私人信貸投資工具對銀行負債3,490億美元。聯準會10月16日的市場報告指出,在美國設有據點的私人信貸投資工具資產超過2.6兆美元,其中也包括註冊於海外的投資工具。聯準會估計,其中約1.5兆美元是用於融資美國企業的私人貸款;較廣泛的資產總額也包含股票及其他投資。
在美國註冊的投資工具中,企業發展公司(BDC)截至2025年底的銀行債務為1,810億美元。私人債務基金的銀行借款為1,500億美元。提供有限股份回購機會的區間基金和要約收購基金,對銀行負債180億美元。聯準會此前將這些貸款歸類為對海外金融公司的放款;這項修正提高了相關資訊的透明度,但並不表示個別銀行隱瞞了曝險。
投資人資本讓基金得以發放多年期貸款,使私人信貸適合承擔長期義務的保險公司。銀行則透過循環信貸額度提供額外借款能力,基金可從中提取資金並償還。依融資條款而定,銀行可用投資資產或投資人承諾出資作為放款擔保,同時保有基金投資人不具備的擔保品權利及優先受償權。聯準會研究人員發現,在一項涵蓋2012年至2023年的BDC樣本中,五家銀行約占已動用銀行融資的三分之二。BDC很少更換往來銀行,因此當現有貸款人要求提高融資成本時,可立即轉向的替代選項有限。聯準會研究發現,儘管BDC貸款通常有擔保且具優先順位,但貨幣緊縮使BDC須向同一家銀行支付比評級相近借款人更高的費用。基金承擔的融資成本可能透過私人貸款人收取的利率傳導至企業。
波士頓聯準銀行研究人員分析了168家BDC的申報資料,其中包含近89萬筆按季度統計的公司貸款觀察值。研究人員發現,截至2026年初,約10%的BDC貸款正在使用實物支付利息(PIK),2022年約為6%;這項統計不包括尚未行使的合約選項。這種情況幾乎出現在所有受調查產業,而非主要反映新增了通常會延後支付利息的企業。建築業貸款的增幅最大之一,從2022年的不到5%升至2026年初的近20%。同期,基準利率上升,也使採用浮動利率借款的企業承擔更高的債務成本。
PIK允許借款人將應付利息計入未償債務,有時依原始協議保留營運現金,有時則是為財務困難提供彈性。基金可以將利息認列為收入,卻未實際收到現金;但最終能否收回增加的法定債權,仍取決於借款人償付能力。使用PIK並不代表每筆相關貸款都陷入困境,而應計利息也不能用來支付基金的帳單或債權人。若資源充足,基金可以動用準備金及其他借款人支付的現金來履行義務。當底層企業延後付息時,銀行不必自動延後收款,因此即使基金配合借款人,現金收入可能減少,基金本身仍須繼續付款。
即使基金資產仍高於債務,若貸款價值下跌或擔保品不再符合資格,融資合約仍可能要求增加擔保品或償還款項。因此,基金經理人可能得動用準備金,或出售原本打算長期持有的投資。減少新增放款可保留現金,但需要再融資的企業將不得不尋找其他貸款人,或接受較不利的條件。投資人回購計畫也會帶來額外現金需求,不過提領限制可以減緩資金流出。相較之下,上市BDC股票在交易所出售,只是在買賣雙方之間移轉資金,因此股價下跌不會自動抽走公司的現金。
銀行有誘因減少為相關曝險配置的股東資本,而曝險列在銀行簿或交易簿,會決定適用的資本要求。《金融時報》10月19日報導,英國審慎監管局(PRA)正在調查一項內部檢舉,內容涉及巴克萊將與私人信貸掛鉤的總報酬交換交易列入交易簿。巴克萊表示,該分類符合會計及監管資本要求,並獲內部治理程序及外部顧問支持。總報酬交換交易在不改變貸款所有權的情況下移轉經濟曝險,一方取得收益並承擔損益,以換取融資付款。PRA於2025年4月告訴銀行財務主管,讓非流動性資產可以交易,本身並不足以支持將其列入交易簿計算資本。
巴克萊披露,私人信貸總曝險為150億英鎊,主要列在銀行簿。這些交換交易參照的底層資產價值約15億英鎊,目前按市價計算的曝險約為3億英鎊。擔保品及優先受償權可保障銀行,使基金投資人承擔損失,但執行這些權利可能限制基金與企業的融資。因此,有償付能力的貸款人行使合約付款權利,也可能引發市場震盪。若需要現金的投資人出售無關資產,或融資減少使交易者可用於維持部位的資金變少,比特幣市場可能受到波及。
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.