12 小时前
Aave将以太坊Core市场USDT利用率阈值下调至92%
Aave changes USDT borrowing rules and loan costs suddenly jump

CryptoSlate
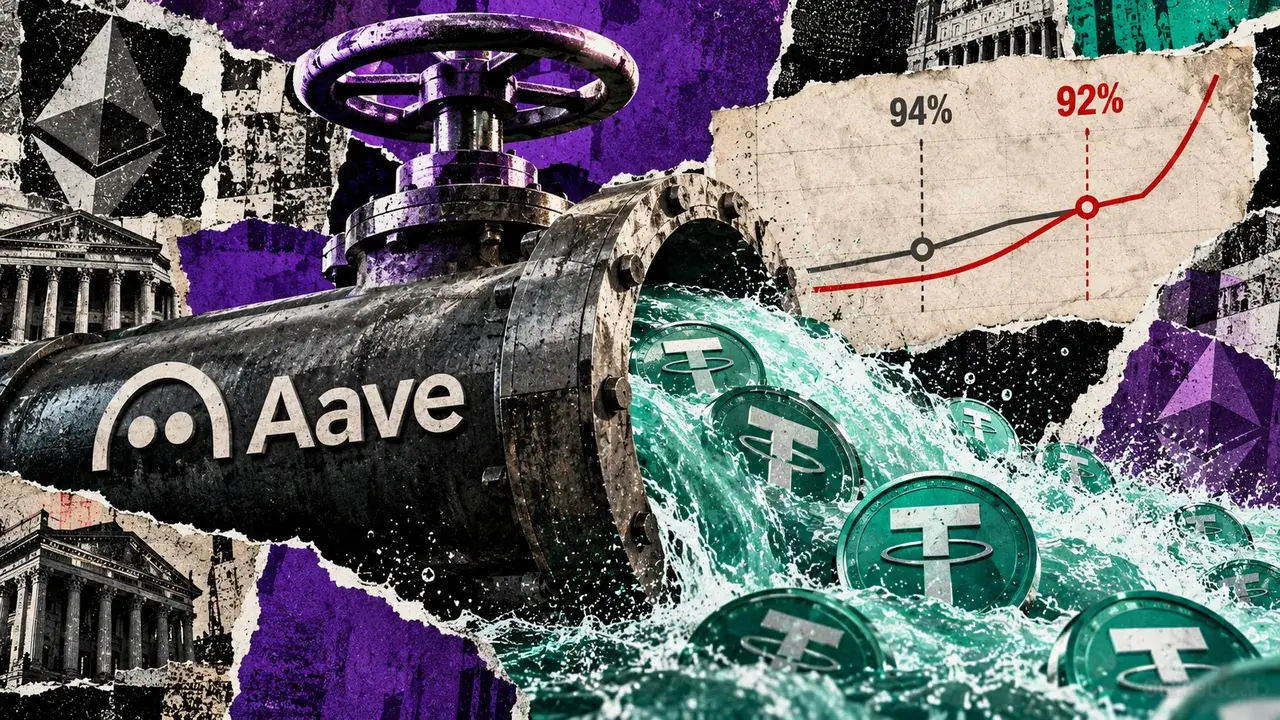
Aave将以太坊Core市场的USDT利用率阈值从94%下调至92%,使借款利率在利用率较低时便开始大幅上升。此次调整于10月21日在以太坊区块26,241,799生效。利用率衡量借款人借走的池内流动性占比。借款人仍可使利用率超过阈值,但超过阈值后借款利率将更快上升。此次调整旨在通过更早提高借款成本,为提取资金保留更多流动性;但预期中的缓冲仍可用于借款或提取。
Aave的双斜率模型会在最优利用率点(称为“拐点”)之前逐步提高借款利率,之后则以更快速度提高。10月23日区块中观察到的已部署参数,将92%的最优利用率与零基准利率结合。第一斜率为4.5%,第二斜率为10%。这些参数对应的拐点借款年化利率为4.5%,满利用率时为14.5%。在假设利用率为94%的情况下,此前的曲线对应4.5%的年化利率。已实施的曲线在该利用率下对应7%的年化利率,计算方式为4.5%加上10个百分点乘以八分之二。该计算比较的是相同假设利用率下的利率,而非10月23日观察到的借款年化利率。对于一笔金额不变的100万USDT贷款,如果两种利率在一年内都保持不变,2.5个百分点的差异将使简单年利息增加25,000 USDT。14.5%的利率上限并不保证贷款方随时都能获得可用现金。
LlamaRisk在10月20日的建议中将供应流动性列为2,892.2百万USDT。假设供应额保持不变,利用率为94%时,未借出的流动性将占6%,即1.7353亿USDT。利用率为92%时,未借出的流动性则将占8%,即2.3138亿USDT。模型中的差额为5,784万USDT,约合5,780万USDT。LlamaRisk还报告称,当利用率低于这两个阈值时,已有约4.17亿USDT未被借出。模型中更大的缓冲只有在用户作出反应、资金池发生资金流动后,才会成为实际现金。较高的借款成本可能促使借款人还款,或吸引寻求更高回报的供应方。但借款人可能接受更高成本,供应方也可能在新资金到账前提取资金。利率曲线无法决定这些反应的规模或时间。
截至10月23日09:45:59 UTC记录的区块26,254,517,供应方未偿索取权总额约为29亿USDT。该时点的浮动利率债务总额为25亿USDT。aToken合约实际持有约3.914亿USDT。利率策略使用独立的虚拟会计余额,而非代币的实际余额。债务额除以债务额与虚拟余额之和,得出的借款利用率约为86.45%,低于新的92%阈值。该快照显示,浮动借款年化利率约为4.23%,供应方流动性年化利率为3.29%。10月23日的现金数据与LlamaRisk在10月20日的模型是不同的,也不能证明此次调整导致了存款、还款或提款。
该策略在应用储备系数后,根据借款利率和利用率计算供应方流动性利率。10月23日快照中的储备系数为10%,意味着部分借款利息将划入协议金库。因此,较高的借款利率可能提高供应方回报,补偿供应方继续存入资金。不过,利息累积本身不会让底层代币立即变得可提取。Aave的提款指引规定,供应方只能提取尚未被借出的可用流动性。如果供应方的存款用于支持借款,他们也可能需要先偿还债务或提供额外抵押品,以维持头寸健康度,然后才能提款。
借贷池现金的作用不同于GHO兑换库存和Umbrella赤字后盾。运营层面的衡量标准是:随着利用率变化,存款和还款是否跟得上借款和提款。
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.