11 giờ trước
Phân tích: Đà phục hồi của DeFi dường như chủ yếu được thúc đẩy bởi giá tài sản tăng
Did crypto's $20 Billion DeFi surge just get stolen by price inflation?
CryptoSlate
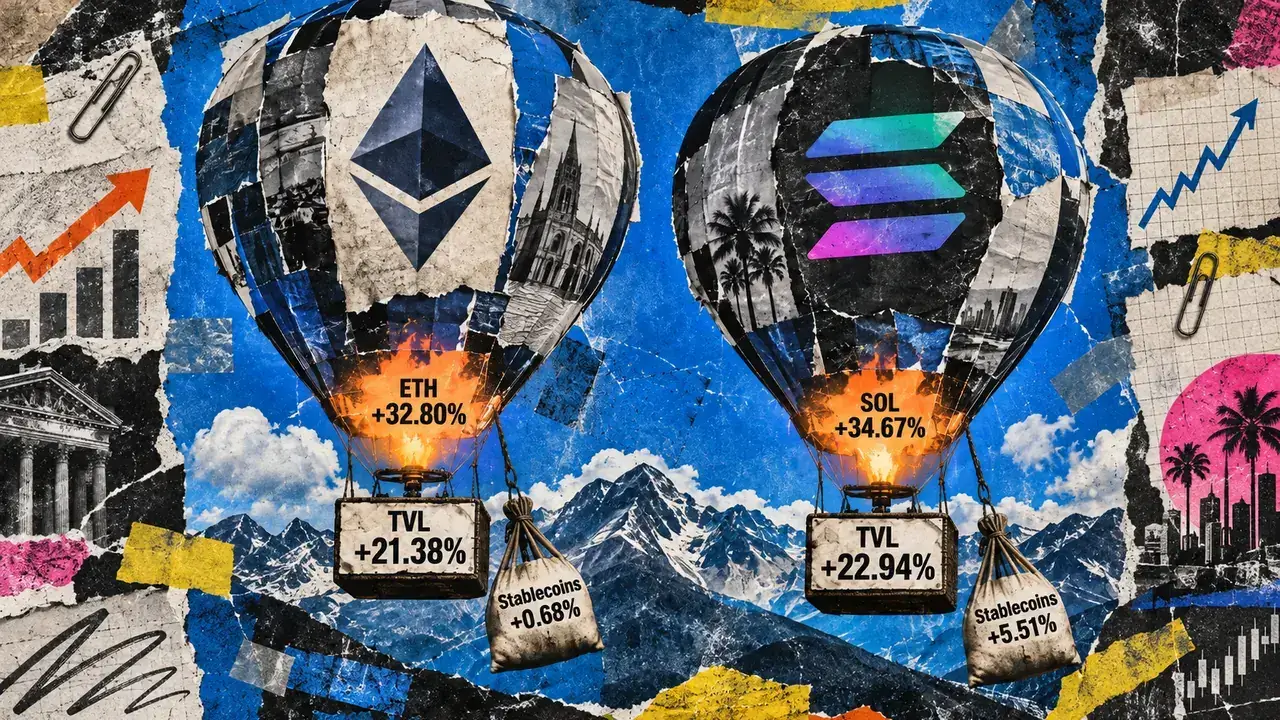
Bức tranh tại ngày 15/9 cho thấy DeFi trên Ethereum và Solana đã có giá trị tăng đáng kể khi tính theo USD. TVL DeFi tính theo USD của Ethereum tăng 21,38% trong 30 ngày. TVL DeFi tính theo USD của Solana tăng 22,94%. Dữ liệu thị trường Ethereum của CryptoSlate cho thấy ETH tăng 32,80% trong 30 ngày. Dữ liệu thị trường Solana của CryptoSlate cho thấy SOL tăng 34,67%. Vốn hóa thị trường stablecoin của Ethereum tăng 0,68%. Vốn hóa thị trường stablecoin của Solana tăng 5,51%. Tổng vốn hóa thị trường stablecoin trên các blockchain tăng 1,59%. DeFiLlama định nghĩa TVL là giá trị bằng USD của các tài sản được nắm giữ trong hợp đồng của giao thức. Giá token tăng có thể đẩy TVL tính theo USD lên cao mà không làm tăng số dư trên blockchain. Chỉ số USD Inflows của DeFiLlama định giá các thay đổi trong số dư token theo giá thị trường và loại bỏ biến động giá thuần túy giữa các lần quan sát hằng ngày. Chỉ số này không đo lượng tiền pháp định đến từ người dùng mới. Vốn hóa thị trường stablecoin đo lượng stablecoin hiện có trên một blockchain. Một số stablecoin vẫn nằm ngoài DeFi. Stablecoin hiện hữu cũng có thể được luân chuyển qua các giao thức với cường độ cao hơn. Aave cho phép tài sản được cung cấp làm tài sản thế chấp, trong khi người vay nhận các token cơ sở để sử dụng ở nơi khác. Kamino ghi nhận hoạt động vay có thế chấp trên Solana. Kamino cũng cung cấp sản phẩm Multiply, tạo các vị thế lợi suất có đòn bẩy thông qua các thị trường cho vay. Cần có dữ liệu vay và dữ liệu vị thế theo từng giai đoạn để đo mức đóng góp của các hoạt động này trong khoảng thời gian nói trên. DeFiLlama loại trừ TVL từ hoạt động staking gốc và các dự án cầu nối khỏi TVL của blockchain. Các giao thức liquid staking mặc định bị loại khỏi TVL của blockchain. Token đại diện quyền nhận tài sản chỉ được tính một lần trong cùng một giao thức. Token đại diện hoặc token của nhà cung cấp thanh khoản được gửi vào một giao thức khác có thể tạo ra số dư giao thức chồng lấn. Các tuyến Wormhole có thể khóa tài sản gốc và đúc một dạng tài sản wrapped được bảo chứng trên blockchain khác. Cross-Chain Transfer Protocol của Circle đốt USDC gốc trên blockchain nguồn và đúc USDC trên blockchain đích. Vì vậy, giá trị cầu nối gộp, dòng vốn cầu nối ròng và lượng phát hành tổng hợp cần được đánh giá riêng. Một đợt phục hồi do thanh khoản dẫn dắt sẽ đòi hỏi số dư token đã điều chỉnh theo giá tăng lên tại các giao thức thúc đẩy mức tăng. Điều đó cũng đòi hỏi stablecoin tăng bền vững cùng với việc được triển khai đáng kể vào DeFi. Dữ liệu vay sẽ cho thấy mức tăng tài sản thế chấp được khuếch đại bởi nợ đến đâu. Việc định giá lại cải thiện mức độ bao phủ tài sản thế chấp khi giá tăng, nhưng hiệu ứng này có thể đảo chiều cùng thị trường. Các khoản tiền gửi mới không sử dụng đòn bẩy làm tăng số dư tài sản mà không phụ thuộc vào cùng động lực giá đó. Các vị thế đệ quy làm tăng hoạt động và mức độ tiếp xúc, đồng thời gắn nhiều giá trị được báo cáo hơn với cùng một cơ sở tài sản thế chấp. Vốn mới vẫn có thể đang chảy vào. Vốn hiện hữu cũng có thể được luân chuyển hiệu quả hơn. Việc xác nhận phụ thuộc vào dòng vốn vào đã điều chỉnh theo giá, tăng trưởng số dư token, hoạt động tạo nợ và biến động cầu nối ròng cùng tăng với TVL. Dữ liệu hiện tại khiến nhận định về một đợt phục hồi do định giá dẫn dắt trở thành cách diễn giải có cơ sở nhất.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.