3 giờ trước
Aave hạ ngưỡng lãi suất vay USDT xuống 92% trên Ethereum Core
Aave changes USDT borrowing rules and loan costs suddenly jump

CryptoSlate
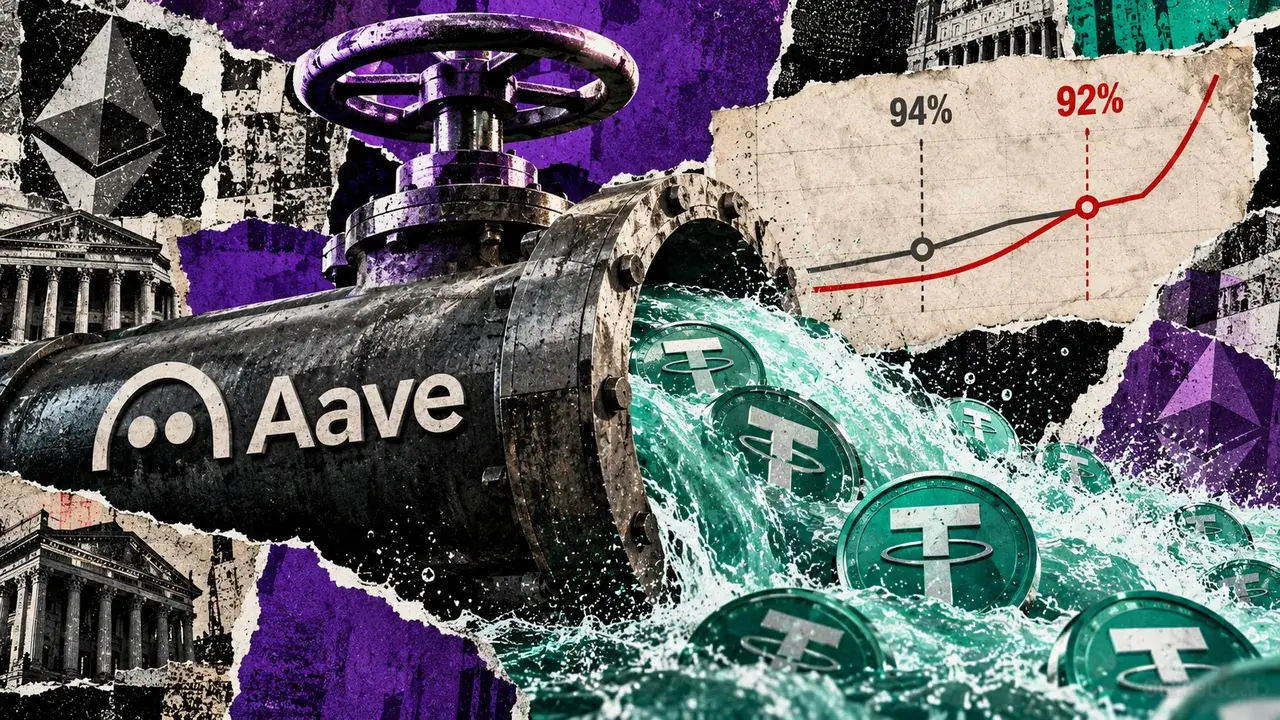
Aave hạ ngưỡng sử dụng USDT trên thị trường Ethereum Core từ 94% xuống 92%, khiến lãi suất vay tăng mạnh ở mức sử dụng thấp hơn trước. Cập nhật có hiệu lực ngày 21 tháng 10 tại block 26.241.799 của Ethereum. Mức sử dụng đo tỷ lệ thanh khoản trong pool mà người vay đã vay. Người vay vẫn có thể vay vượt ngưỡng, nhưng lãi suất vay tăng nhanh hơn sau ngưỡng đó. Thay đổi nhằm duy trì thêm thanh khoản để rút bằng cách tăng chi phí vay sớm hơn, dù phần đệm dự kiến vẫn có thể được dùng để vay hoặc rút.
Mô hình hai độ dốc của Aave làm lãi suất vay tăng dần trước một mức sử dụng tối ưu, gọi là điểm gãy, rồi tăng nhanh hơn sau đó. Các tham số đã triển khai được ghi nhận tại block ngày 23 tháng 10 gồm mức sử dụng tối ưu 92% và lãi suất cơ sở bằng 0. Độ dốc thứ nhất là 4,5%, còn độ dốc thứ hai là 10%. Các tham số này tạo ra APR vay 4,5% tại điểm gãy và 14,5% khi mức sử dụng đạt tối đa. Ở mức sử dụng giả định 94%, đường cong trước đó tạo ra APR 4,5%. Trong khi đó, đường cong được áp dụng tạo ra APR 7% tại mức sử dụng đó, tính bằng 4,5% cộng 10 điểm phần trăm nhân với hai phần tám. Phép tính này so sánh cùng một mức sử dụng giả định, chứ không phải APR vay quan sát được ngày 23 tháng 10. Với khoản vay 1 triệu USDT không đổi, chênh lệch 2,5 điểm phần trăm sẽ làm tiền lãi đơn hằng năm tăng thêm 25.000 USDT nếu cả hai mức lãi suất giữ nguyên trong một năm. Mức 14,5% ở điểm cuối không đảm bảo bên cho vay luôn có sẵn tiền mặt.
Khuyến nghị ngày 20 tháng 10 của LlamaRisk ghi nhận thanh khoản được cung cấp là 2.892,2 triệu USDT. Nếu lượng cung này không đổi, mức sử dụng 94% sẽ để lại 6%, tương đương 173,53 triệu USDT, chưa được vay. Ở mức sử dụng 92%, thanh khoản chưa được vay sẽ là 8%, tương đương 231,38 triệu USDT. Chênh lệch theo mô hình là 57,84 triệu USDT, tương đương khoảng 57,8 triệu USDT. LlamaRisk cũng cho biết khoảng 417 triệu USDT đã chưa được vay khi mức sử dụng còn thấp hơn cả hai ngưỡng. Phần đệm lớn hơn theo mô hình chỉ trở thành tiền mặt thực tế tùy thuộc vào phản ứng của người dùng và dòng tiền của pool. Chi phí vay cao hơn có thể khuyến khích người vay trả nợ hoặc thu hút nhà cung cấp tìm kiếm lợi suất cao hơn. Tuy nhiên, người vay có thể chấp nhận chi phí cao hơn, còn nhà cung cấp có thể rút tiền trước khi nguồn vốn mới đến. Đường cong lãi suất không quyết định quy mô hay thời điểm của những phản ứng này.
Tại block 26.254.517, được ghi nhận lúc 09:45:59 UTC ngày 23 tháng 10, tổng quyền đòi tiền của nhà cung cấp còn dư là khoảng 2,9 tỷ USDT. Nợ vay lãi suất thả nổi tại thời điểm đó là 2,5 tỷ USDT. Hợp đồng aToken nắm giữ thực tế khoảng 391,4 triệu USDT. Chiến lược lãi suất sử dụng số dư kế toán ảo riêng, thay vì số dư token thực tế. Nợ chia cho tổng nợ và số dư ảo cho ra mức sử dụng vốn vay khoảng 86,45%, thấp hơn ngưỡng mới 92%. Dữ liệu tại thời điểm đó cho thấy APR vay thả nổi khoảng 4,23%. APR thanh khoản dành cho nhà cung cấp là 3,29%. Quan sát tiền mặt ngày 23 tháng 10 tách biệt với mô hình ngày 20 tháng 10 của LlamaRisk và không chứng minh rằng cập nhật đã khiến tiền gửi, khoản trả nợ hoặc lượt rút thay đổi.
Chiến lược này tính lãi suất thanh khoản cho nhà cung cấp dựa trên lãi suất vay và mức sử dụng sau khi áp dụng tỷ lệ dự trữ. Tỷ lệ dự trữ là 10% tại thời điểm ghi nhận ngày 23 tháng 10, chuyển một phần tiền lãi vay cho kho bạc của giao thức. Vì vậy, lãi suất vay cao hơn có thể làm tăng lợi suất cho nhà cung cấp và bù đắp cho việc họ giữ tiền trong pool. Tuy nhiên, việc tích lũy lãi không tự khiến token cơ sở có thể được rút ngay. Hướng dẫn rút tiền của Aave giới hạn việc rút tiền của nhà cung cấp ở mức thanh khoản sẵn có chưa được vay. Nhà cung cấp có tiền gửi dùng làm tài sản bảo đảm cho khoản vay cũng có thể cần trả nợ hoặc bổ sung tài sản thế chấp để duy trì tình trạng an toàn của vị thế trước khi rút.
Tiền mặt trong pool cho vay có chức năng khác với lượng dự trữ phục vụ chuyển đổi GHO và các cơ chế dự phòng thâm hụt Umbrella. Thước đo vận hành là liệu tiền gửi và các khoản trả nợ có theo kịp hoạt động vay và rút khi mức sử dụng thay đổi hay không.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.