2 saat önce
Analiz: Ethena, USDe teminatının %51,2'sini borç verme işlemlerine ayırıyor
More than half of Ethena's USDe backing is allocated to lending
CryptoSlate
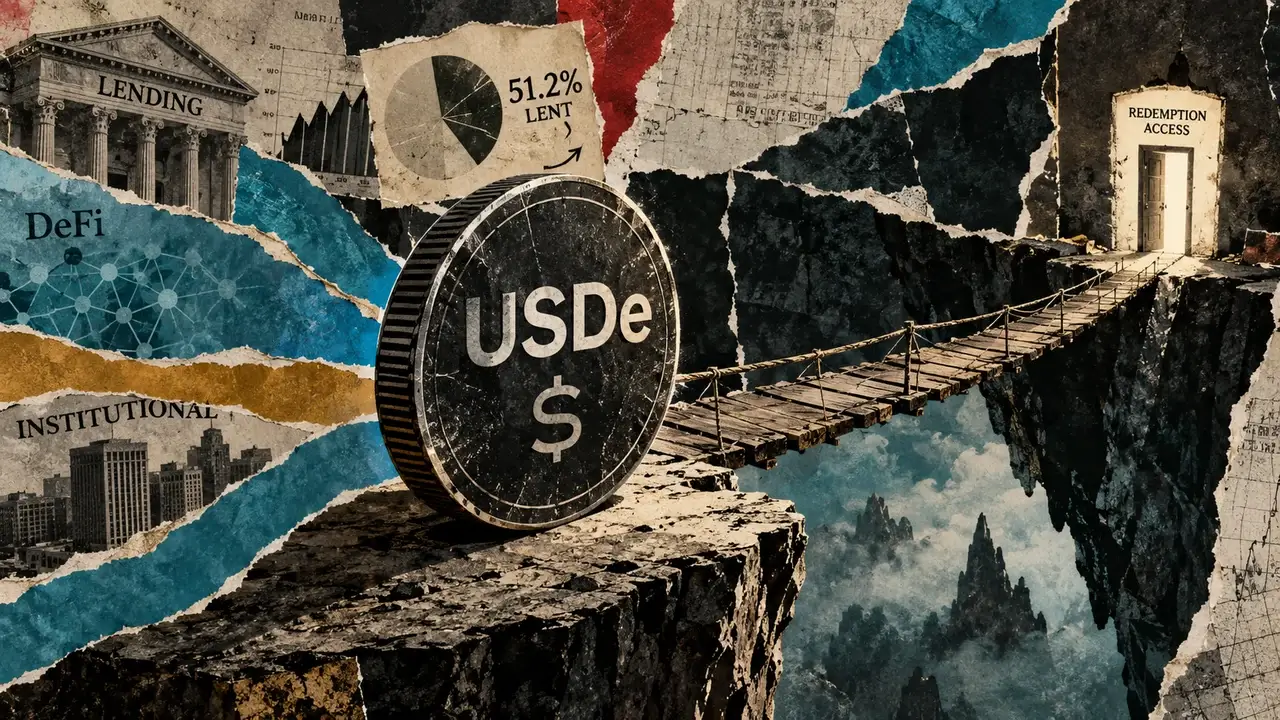
LlamaRisk'in 12 Ekim tarihli değerlendirmesine göre Ethena, 1 doları hedefleyen sentetik dolar USDe'nin teminatının %51,2'sini DeFi ve kurumsal borç verme işlemlerine ayırdı. Bu oran, borçluların fiilen kullandığı tutarı veya derhal çekilebilecek nakdi ölçmüyor. LlamaRisk'in küresel anlık görünümünde, tedavüldeki 4,76 milyar USDe karşılığında 4,76 milyar dolarlık teminat yer alıyor. Anlık görünümde dağılım; DeFi borç vermeye %36,9, kurumsal borç vermeye %14,3, likit stablecoin'lere %24,9, kripto baz işlemlerine %17,6 ve reel varlıklara %6,0 olarak sıralanıyor.
Ethena'nın DeFi borç verme politikası; borçluların teminat fazlası bulundurduğu, teminatlandırma oranlarının ihtiyatlı belirlendiği ve maruziyet limitlerinin yönetişim ile Risk Komitesi incelemesine tabi olduğu, incelenmiş piyasaları tarif ediyor. Aave, arz sağlayanların yalnızca havuzda bulunan ve borç verilmemiş varlıkları çekmesine izin veriyor; Morpho'da da çekim için yeterli piyasa likiditesi gerekiyor. Borç verme pozisyonunda teminat fazlası bulunurken arz edilen stablecoin'ler borç verilmiş olabilir; bu durumda varlıkların geri alınması havuz likiditesine veya sözleşmedeki geri çağırma ve yeniden teslim hükümlerine bağlıdır.
Ethena'nın kurumsal borç verme politikası, aralarında likit BTC ve ETH'nin bulunduğu, borç alınan tutardan daha değerli teminatlarla desteklenen istikrarlı varlık kredilerini tarif ediyor. Bağımsız bir temsilcinin teminatı elinde tuttuğu ve yönettiği nitelikli saklama ve üç taraflı düzenlemeler, protokolün alacağını korumak üzere tasarlanmış. Karşı tarafların uygunluğu ve toplam maruziyet limitleri komite gözetimine tabi; ancak politikada sayısal bir üst veya alt sınır belirtilmiyor. LlamaRisk'in nisan ayındaki inceleme çerçevesi teminat oranlarını, saklama ayrıştırmasını, icra edilebilir teminat haklarını, tasfiye haklarını, geri çağırma bildirimini ve yeniden teslim sürelerini inceliyor. LlamaRisk'in Ethena Governance hakkındaki mart ayı incelemesinde Maple ve Anchorage anlaşmalarında önemli bir sözleşme eksikliği bulunmadığı sonucuna varıldı. Bireysel şartlar ve ticari eşikler gizli tutuluyor.
Mart ayında incelenen Anchorage anlaşması, Cayman Adaları'nda yerleşik ve OCC lisanslı Anchorage Digital Bank'tan ayrı bir grup şirketi olan A1, Ltd. ile yapılmıştı. Maple anlaşması, Delaware merkezli Protocol Pool Operations Alpha LLC üzerinden yapılmıştı. Teminat, saklama ve hukuki güvenceler kredi riskini azaltmayı amaçlıyor; ancak kamuya açık açıklamalar, incelenen kurumsal anlaşmalar kapsamında varlıkların kesin geri alınma sürelerini ortaya koymuyor. Bu nedenle geri alınan varlıkların değerinin korunması ve teslim zamanlaması birlikte değerlendirilmelidir.
Ethena'nın yayımlanmış şartları, doğrudan USDe itfasını; müşterini tanı, kara para aklamayı önleme ve diğer hesap açılış prosedürlerini tamamlayan ve beyaz listeye alınan uygun Mint Kullanıcılarıyla sınırlandırıyor. Sıradan USDe sahiplerinin doğrudan itfa yapabilmek için uygun Mint Kullanıcıları olması veya çıkış için ikincil piyasaları kullanması gerekiyor. Şartlarda, desteklenen dijital varlıklar karşılığında rezervlerin oransal payının itfa edilmesi; her USDe için itibari değeri 1 dolarla sınırlı olmak ve ücretlerle diğer koşullara tabi olmak üzere tarif ediliyor. Teminat varlığı almak, banka hesabında dolar almakla aynı şey değil. Ethena'nın emir sürecinde imzalı fiyatlar ve operasyonel kabul kontrolleri kullanılıyor; bu nedenle talep edilen her itfa emri gerçekleştirilemiyor.
LlamaRisk'in 12 Ekim tarihli değerlendirmesinde Ethereum sözleşmesinde etkin stablecoin'ler PYUSD, USDC, USDG, USDT, USDm ve USDtb; daha düşük limitlerle birlikte DAI olarak sıralanıyor. Değerlendirmeye göre toplam itfa üst sınırı blok başına 20 milyon USDe, basım üst sınırı ise 200 milyon USDe; DAI için her iki yöndeki limit 2 milyon USDe. Bu sözleşme limitleri mevcut nakdi ölçmüyor. İhraççı, kontrolörün 24 saat bekleme süresi olmaksızın basım ve itfayı durdurabiliyor. Yetkili bir katılımcı, Ethena'nın sabit fiyat arbitrajı mekanizmasının parçası olarak harici bir piyasada iskontolu USDe satın alıp USDe'yi teminat varlıkları karşılığında itfa edebiliyor. Arbitraj teşviki kullanılabilir kotasyonlara ve varlıkların teslimine bağlı; ikincil piyasalardaki satıcılar da işlem platformundaki likiditeye bağlı.
sUSDe, stake sözleşmesindeki USDe üzerinde oransal hak sağlayan ERC-4626 kasa payıdır. Ödüller, her payın temsil ettiği USDe miktarını artırır; bu nedenle sUSDe için 1 dolarlık sabit bir hedef yerine, pay başına USDe miktarı esas alınan kurdur. Ethena'nın güncel staking kılavuzunda yönetişim tarafından belirlenen, bir ila yedi gün arasında değişen dinamik bir bekleme süresi tarif ediliyor; ancak kılavuz, 12 Ekim'de yürürlükte olan süreyi belirtmiyor. Ethena'nın teknik dokümantasyonuna göre unstaking işlemi tamamlanmayı bekleyen USDe'yi çekimden önce USDeSilo'da tutuyor. Unstaking tamamlandığında USDe teslim ediliyor; bu USDe'nin satılması veya itfa edilmesi ise ayrı likidite ve uygunluk koşullarına tabi.
Ethena'nın rezerv fonu, derhal ödeme için hazır varlık sağlamak yerine negatif protokol gelirini ve teminat açıklarını karşılamak üzere tasarlanmış. LlamaRisk'in eylül ayındaki değerlendirmesinde rezerv fonunun değeri yaklaşık 62,1 milyon dolar olarak hesaplandı. Ethena'nın rezerv fonu politikası, devam eden protokol gelirinin %0'ını fona ayırıyor; gelir bunun yerine teşviklere ve tanıtım amaçlı dağıtımlara yönlendiriliyor. Mevcut fon bakiyesi ayrı bir ölçüm. Eylül ayındaki geçmiş pozisyon haritalamasında Aave, Morpho, Jupiter Lend ve Kamino maruziyetlerinin yanı sıra Maple, FalconX, Kraken, CBAM ve Anchorage'daki kurumsal pozisyonlar belirlendi.
Blockworks Advisory'nin mart ayındaki bekleme süresi analizinde, çekilebilir borç verme pozisyonları kullanım oranları nedeniyle kısıtlanan pozisyonlardan ayrı değerlendiriliyor. Blockworks Advisory ayrıca, USDe teminatı olarak zaten tutulan USDtb'nin USDe basımı ve itfası üzerinden döndürülmesinin net likidite yaratmadığını açıklıyor. LlamaRisk, Aave DAO'dan kısmi fon aldığını ve bağımsız Ethena rezerv kanıtı tasdikçisi rolünü üstlendiğini açıklıyor; ayrıca bu değerlendirme için LlamaRisk'e herhangi bir protokolün veya bağlantılı kuruluşun ödeme yapmadığını belirtiyor. Sahiplerin, sağlanan varlıklara karşılık borç verilmemiş likiditeyi; teminat kalitesine karşılık kurumsal geri çağırma ve yeniden teslim şartlarını; ayrıca itfa uygunluğunu, kabul edilen emirleri ve yürürlükteki sUSDe bekleme süresini değerlendirmesi gerekiyor.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.