17 saat önce
Analiz: Stablecoin ihraççıları, Çin'in Hazine tahvillerine yönelik azalan talebinin %40'tan fazlasını telafi ediyor
Stablecoin issuers have replaced 40% of China's lost US Treasury demand
CryptoSlate
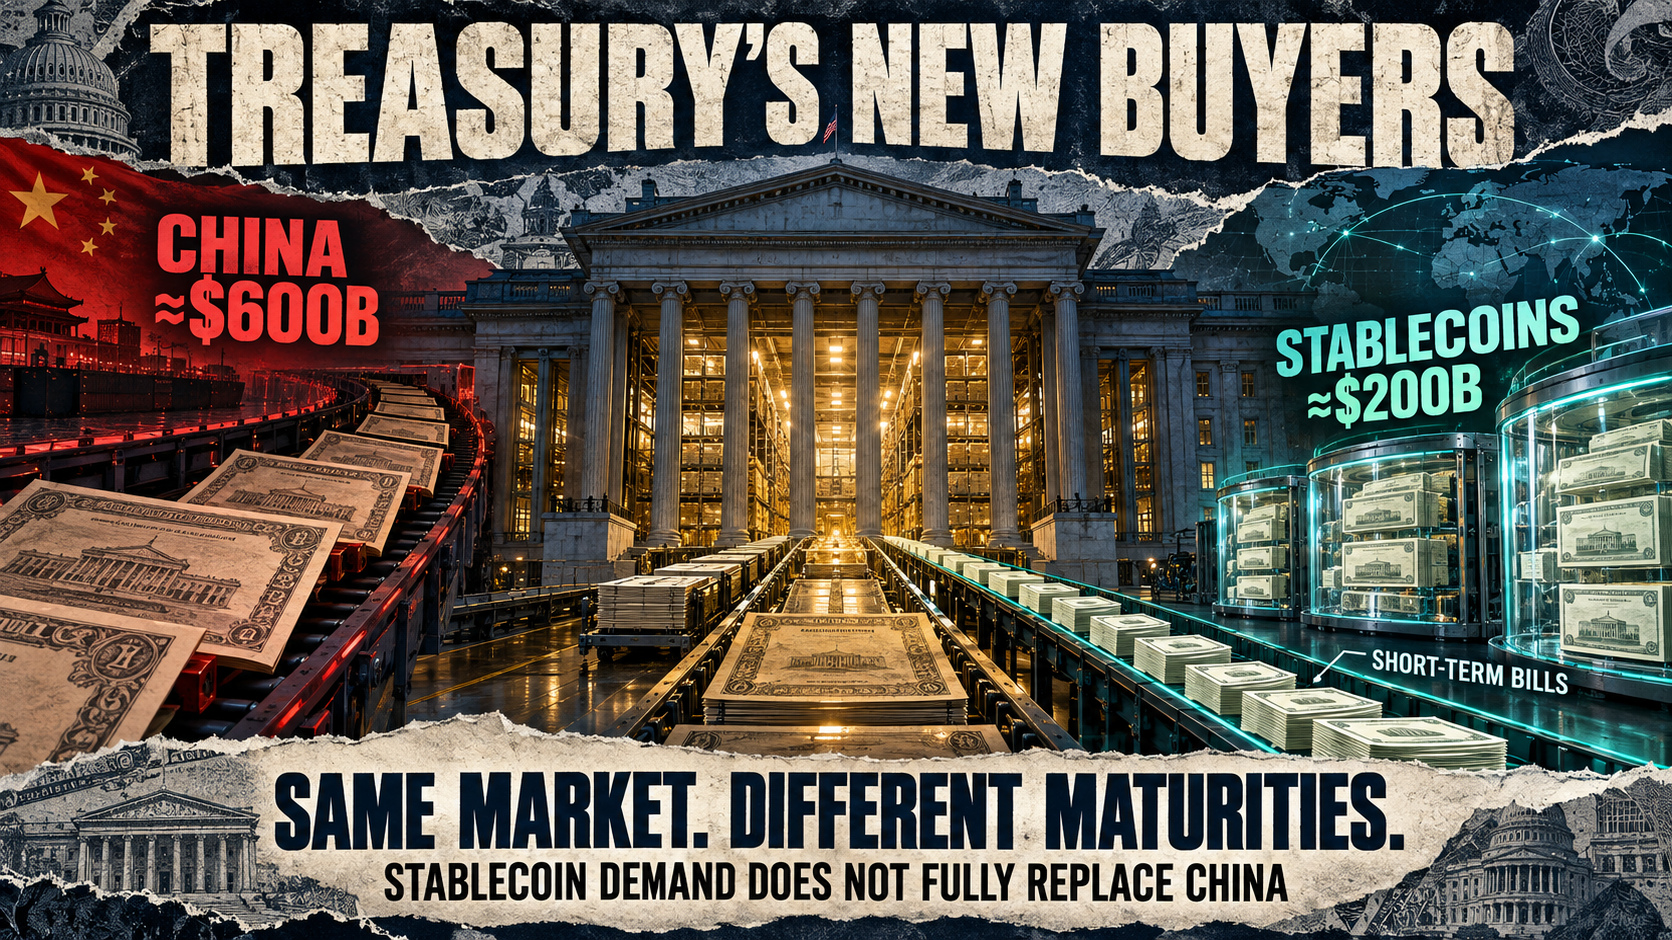
San Francisco Federal Rezerv Bankası araştırmacıları, Tether ve Circle'ın son beş yılda Hazine tahvilleri ve repo anlaşmalarındaki varlıklarını yaklaşık 200 milyar dolar artırdığını söyledi. Araştırmacılara göre bu artış, aynı dönemde Çin'in Hazine tahvili varlıklarındaki düşüşün %40'ından fazlasına eşitti. Dolarla bağlantılı dijital tokenlara yönelik talep genişlerken stablecoin ihraççılarının Hazine tahvili varlıkları beş yılda on kattan fazla arttı. Yabancı resmi kurumların varlıkları gerilerken stablecoin ihraççıları ABD devlet borçlanma araçlarına yönelik yeni bir talep kaynağı haline geliyor.
San Francisco Fed, yabancı yatırımcıların tedavüldeki Hazine tahvillerindeki payının 2008 civarında yarıdan fazlayken 2026 başında yaklaşık %30'a düştüğünü belirtti. San Francisco Fed'e göre yabancı hükümetler, 1970'lerdeki zirvede yabancıların Hazine tahvili talebinin neredeyse tamamını oluştururken 2026 başında bu talebin yalnızca %40'ın biraz üzerinde bir bölümünü karşıladı. Pekin rezerv varlıklarını çeşitlendirirken Çin'in Hazine tahvili varlıkları 2013'ün sonlarında zirve yaptı ve 2026 ortasına kadar yarıdan fazla geriledi. Çin'in ABD borcundan uzaklaşması on yılı aşkın süre önce başladı.
Resmi yabancı talebin zayıflamasıyla özel yatırımcılar daha büyük bir rol üstlendi. Bu durum, Hazine tahvili finansmanını faiz oranlarına ve ABD'nin mali riskine ilişkin algıya karşı daha hassas hale getirebilir. Merkez bankaları rezerv yönetimi amacıyla Hazine tahvili tutabilir. Ancak riskler arttığında veya alternatif getiriler yükseldiğinde özel yatırımcılar daha yüksek getiri talep edebilir. ABD'nin alacaklılarının bileşimindeki değişiklikler, Washington'ın bütçe açıklarını ne kadar düşük maliyetle finanse edebileceğini etkileyebilir.
Stablecoin ihraççılarının, müşterilerin nominal değer üzerinden nakde çevirebildiği tokenları desteklemek için büyük miktarda likit dolar varlığı tutması gerekiyor. Fed araştırmacıları, ağustos ortası itibarıyla Tether'in USDT'si ile Circle'ın USDC'sinin stablecoin piyasa değerinin %80'inden fazlasını oluşturduğunu söyledi. Her iki ihraççı da geri ödeme taleplerini karşılamak için önemli miktarda kısa vadeli Hazine tahvili, nakit, banka mevduatı ve repo anlaşması tutuyor. Araştırmada, stablecoin ihraççılarının 2023'ten bu yana Japonya'dan (ABD devlet borcunun en büyük yabancı sahibi) daha fazla kısa vadeli Hazine tahvili eklediği saptandı. San Francisco Fed, Uluslararası Ödemeler Bankası araştırmasına atıfta bulunarak stablecoin talebinin kısa vadeli devlet tahvili getirilerini ölçülebilir düzeyde etkileyebilecek büyüklükte olduğunu belirtti.
Yatırımcı grupları Hazine tahvili piyasasının farklı bölümlerinde faaliyet gösterdiği için stablecoin ihraççıları, Çin'in çektiği talebin yerini tamamen alamaz. Çin'in azaltımları büyük ölçüde daha uzun vadeli borçlanma araçlarını kapsarken stablecoin ihraççıları ağırlıklı olarak Hazine bonoları ve diğer yüksek likiditeye sahip kısa vadeli varlıkları alıyor. Büyüyen stablecoin rezervleri, daha uzun vadeli tahvil ve bonolara eşdeğer bir talep yaratmadan Hazine bonolarına yönelik talebi artırabilir. Halkın elindeki federal borç, 2006'da gayrisafi yurt içi hasılanın yaklaşık %35'i düzeyindeyken bugün yaklaşık %100'e yükseldi. Bu artış, yeni ihraçları kimin satın alacağına yönelik incelemeleri yoğunlaştırıyor.
2025'te kabul edilen GENIUS Yasası, ABD'de onaylanan ödeme amaçlı stablecoin ihraççılarının dolaşımdaki tokenları uygun likit rezervlerle tamamen desteklemesini gerektiren federal bir çerçeve oluşturdu. Önerilen uygulama kuralları, uygun rezervler arasında kalan vadeleri 93 gün veya daha kısa olan Hazine bonoları, tahvilleri ve devlet tahvillerini de sayıyor. Önerilen kurallar nakit, banka mevduatı ve Hazine tahvilleriyle desteklenen belirli repo anlaşmalarını da kapsıyor. Çerçeve, ihraççıların kısa vadeleri tercih etmesini güçlendirebilir ve düzenlemeye tabi dolar stablecoinlerinin büyümesini yüksek likiditeye sahip ABD devlet tahvillerine yönelik ek taleple ilişkilendirebilir. Müşteriler, token rezerv varlıklarından elde edilen getiriyi genellikle almıyor; ihraççılar ise tokenları destekleyen Hazine tahvillerinden faiz geliri elde edebiliyor. Dolaşımdaki token miktarının artması, rezerv portföylerini ve bunlarla bağlantılı faiz gelirlerini büyütebilir.
Bir sonraki aşama, stablecoinlerin geleneksel kripto işlemlerinin dışında kullanıcı çekmeye devam edip etmeyeceğine bağlı. San Francisco Fed, sınır ötesi ödemelerde ve para birimleri oynak olan ülkelerde dolar cinsinden değer saklama aracı olarak stablecoin kullanımının arttığına dikkat çekti. Stablecoin kullanımının ekonomik çıktıya oranı özellikle Afrika, Orta Doğu ve Latin Amerika'da yüksek; işlemlerin önemli bir bölümü ulusal sınırları aşıyor. Yurt dışında dolar tokenı edinen müşteriler, ihraççılar için ek rezerv yükümlülükleri yaratıyor; ihraççılar da bu yükümlülükleri desteklemek için Hazine bonoları satın alabiliyor. Bu mekanizma, yurt dışındaki stablecoin kullanıcılarının ABD hükümetinin borçlanmasını dolaylı olarak finanse etmesini sağlıyor.
Fed araştırmacıları, sektörün son dönemdeki büyüme hızının sürmesi halinde stablecoin ihraççılarının Hazine tahvili varlıklarının 2030'a kadar 400 milyar dolara yaklaşacağını tahmin etti. Araştırmacılar, tahminin önemli ölçüde belirsizlik taşıdığı uyarısında bulundu. ABD dışındaki düzenlemeler, alternatif dijital ödeme ürünleri ve yeni bankacılık teknolojileri stablecoin benimsenmesini yavaşlatabilir. Bu rekabet baskıları, gelecekteki dolar bazlı ödeme faaliyetlerinin ne kadarının stablecoin ihraççıları üzerinden Hazine tahvili piyasalarına akacağını belirleyecek. Daha ucuz sınır ötesi ödeme araçları geliştiren bankalar talebin bir kısmını karşılayabilir. Havale ve ödeme hizmetlerine açılan stablecoin şirketlerinin, dolaşımdaki token miktarı arttıkça likit rezervlerini de artırması gerekecek.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.