10 saat önce
Analiz: Aave ve Pendle, teminatı yeni vadeye taşıyarak getirili sermayeyi bünyelerinde tutabilir
Aave and Pendle may have found a way to keep yield capital from ever leaving DeFi
CryptoSlate
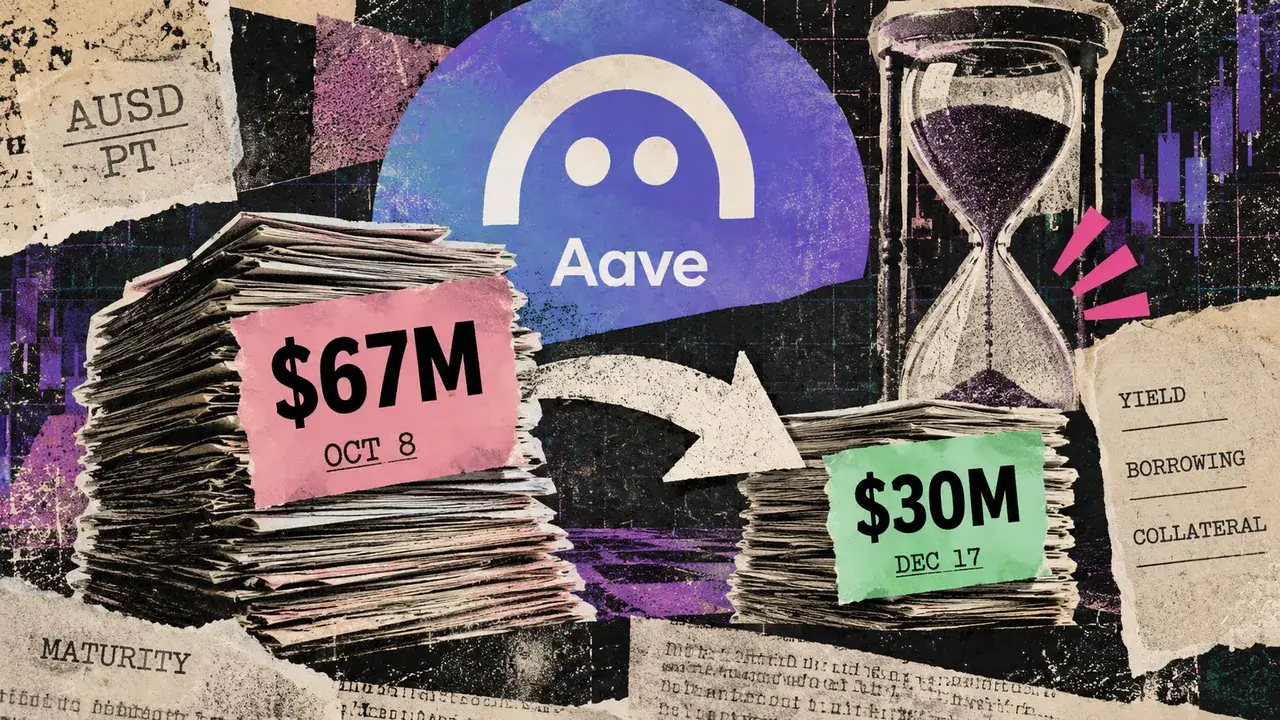
Aave, en hızlı büyüyen sabit getirili işlemlerinden biri vadesine yaklaşırken 67 milyon dolarlık teminatın yeni vadeye taşınmasıyla karşı karşıya. LlamaRisk'e göre kullanıcılar, 2 Ekim itibarıyla Aave V3'ün Monad piyasasında teminat olarak yaklaşık 67,4 milyon PT-AUSD-8OCT2026 tokeni yatırdı. Pendle anapara tokenlerinin vadesi 8 Ekim'de doluyor; bu tarihte her token 1 AUSD karşılığında itfa edilebilir hâle gelecek ve sabit getiriden kaynaklanan değer artışı sona erecek. Pendle geçen ay 17 Aralık vadeli bir AUSD anapara tokeni piyasası oluşturdu. TokenLogic, borçluların teminat kullanımını kaybetmeden bir sonraki vadeye geçebilmesi için bu yeni piyasanın Aave'de listelenmesini önerdi.
TokenLogic, 3 Ekim'de Aave'deki aktif AUSD kredilerinin 15 günde 4,1 milyon dolardan 8,7 milyon dolara, yani %113 arttığını söyledi. TokenLogic, kullanıcı mevduatlarının da iki kattan fazla artarak 11,2 milyon dolara ulaştığını belirtti. Yatırımcılar PT-AUSD aracılığıyla getiriyi sabitleyebilir, bu pozisyon karşılığında stablecoin borçlanabilir ve ilk tokenin vadesi dolduğunda daha ileri tarihli bir vadeye geçebilir. DeFi araştırmacısı Andree, sabit getirinin teminata dönüştüğü, teminatın kredi yarattığı ve sonraki vadenin bu döngüyü sürdürdüğü bir süreç tanımladı. 8 Ekim'deki vade sonu, bu döngünün vadeler arasında sürüp süremeyeceğine ilişkin ilk büyük ölçekli sınama olacak.
Aave, ekim vadeli teminat piyasasını başlangıçta 20 milyon token arz tavanıyla başlattı. Kullanıcılar ağustos sonuna kadar bu tavanı doldurdu ve LlamaRisk'in tavanın 40 milyon tokene çıkarılmasını önermesine yol açtı. Kullanıcılar bu sınırı birkaç gün içinde tamamen kullandı; bunun üzerine LlamaRisk tavanın 80 milyon tokene çıkarılmasını önerdi. TokenLogic, PT-AUSD-17DEC2026 için başlangıçta 20 milyon tokenlik tavan önerdi. LlamaRisk ise 30 milyon tokenle başlanmasını tavsiye etti. Önerilen her iki limit de vadesi dolacak pozisyonun yarısından az; ancak Aave, talep, likidite ve borçluların finansal durumu artırımı haklı çıkarırsa kapasiteyi genişletebilir. LlamaRisk, aralık vadeli anapara tokenini yeni vadeye geçiş noktası olarak tanımladı ve Aave'deki 67,4 milyona kadar teminatın buraya aktarılabileceğini belirtti.
LlamaRisk'in 31 Ağustos tarihli değerlendirmesine göre, ekim vadeli tokenlerin en büyük 18 sahibi de borç taşıyordu; borçların büyük kısmı USDC, kalan kısmı ise GHO, USDe ve USDT0 cinsindendi. Bu sahiplerin medyan sağlık faktörü o tarihte 1,02 idi. Dolar cinsinden teminat ve borç, kripto varlık teminatlı kaldıraç pozisyonlarına kıyasla daha düşük yönlü fiyat riskiyle yüksek kredi/değer oranlarına imkân tanıyordu. Vadenin dolması tek başına tasfiyeyi tetiklemiyor. Borçlular, vade sonrasında anapara tokenlerini AUSD karşılığında itfa edebilir, kredilerini geri ödeyebilir veya başka teminat yatırabilir. Ekim vadeli anapara tokenleri karşılığında borçlananlar, borç pozisyonları yeterince teminatlı kalmadıkça teminatlarını mutlaka çekemeyebilir. Aralık vadeli anapara tokenlerine doğrudan geçiş, borç pozisyonunu korumanın bir başka yolunu sunuyor.
LlamaRisk'e göre Pendle'ın aralık havuzunda 2 Ekim itibarıyla 1,61 milyon dolar likidite vardı. LlamaRisk, aynı tarihte tedavüldeki aralık vadeli anapara tokenlerinin 904.717 olduğunu bildirdi. LlamaRisk'e göre tokenlerin piyasaya sürülmesinden bu yana işlem hacmi 44.000 dolar oldu. Pendle kullanıcıları, getiri sağlayan AUSD pozisyonlarını anapara ve getiri tokenlerine bölerek ek anapara tokenleri basabilir; dolayısıyla mevcut likidite kesin bir kapasite sınırı değil. Bununla birlikte büyük ölçekli geçiş, işlem fiyatlarını ve alıcılara sunulan sabit getiriyi etkileyebilir.
LlamaRisk, aralık vadeli anapara tokeninin ima edilen getirisini 2 Ekim'de %5,64 olarak hesapladı. Geçici olarak uygulanan 1 yüzde puanlık kampanya teşviki, efektif oranı %6,64'e çıkardı. O tarihte mUSD borçlanma faizi %4,28'di. GHO borçlanma faizi %4,64'tü. USDT0 borçlanma faizi %5,10'du. USDC borçlanma faizi %6,09'du. Aralık vadeli tokenin efektif getirisi bu borçlanma faizlerini aşarak işlem maliyetleri ve fiyat etkisi öncesinde pozitif getiri marjı bıraktı. Ancak efektif getiri, %6,82 olan USDe borçlanma faizinin altında kaldı. Aave'deki borçlanma faizleri kullanım oranına göre değişirken anapara tokenlerinin getirisi, yatırımcıların bu aracı alıp satmasıyla hareket ediyor.
Aave'deki 8,7 milyon dolarlık aktif AUSD kredisi, özellikle PT-AUSD teminatı karşılığında alınan stablecoin borcundan ayrı; ancak ikisi de Monad'da AUSD bağlantılı kredi talebinin arttığına işaret ediyor. Anapara tokenlerinin ardışık vadelerde kullanılabilir kalması, sabit getirili sermayeyi Aave'de tutabilir ve önümüzdeki birkaç gün, ekim vadeli teminatın ne kadarının geçiş yapmaya çalışacağını gösterecek. Aave'nin risk yönetiminden sorumlu ekipleri, aralık tavanının hızla dolmasına bağlı olarak bu tavanı artırma baskısıyla karşılaşabilir; karar Pendle likiditesine, borçluların finansal durumuna ve piyasa derinliğinin yeterliliğine bağlı olacak.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.