2 saat önce
Analiz: Bitcoin şirketlerinin uzun vadeli varlıklarını sürdürebilmek için nakde ihtiyacı var
Bitcoin companies are learning that holding forever takes cash
CryptoSlate
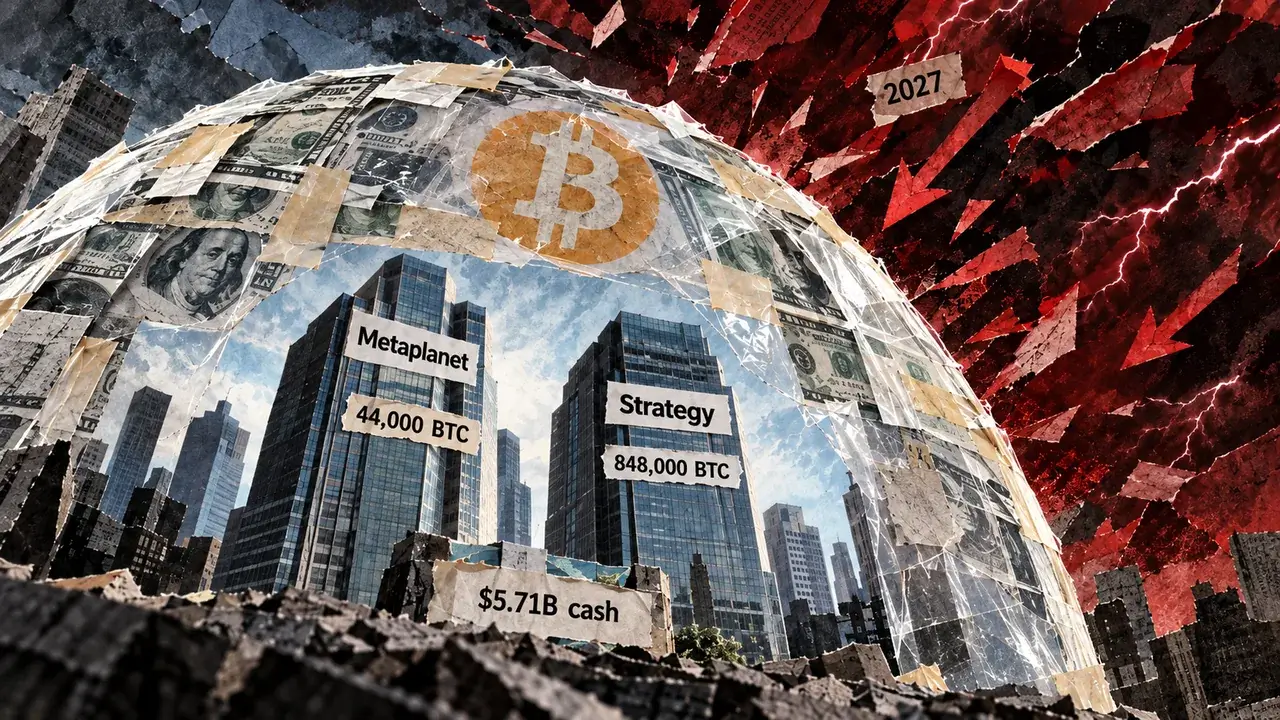
Metaplanet, Bitcoin satmaya istekli olduğunu göstermek amacıyla 10.000 BTC sattı ve daha yüksek ortalama fiyattan 11.000 BTC geri aldı. Japonya merkezli hazine şirketi, 5 Ekim tarihli açıklamasına göre kredi notu almayı ve finansmana erişimini iyileştirmeyi hedefliyordu. Potansiyel alacaklıların, hissedarlar bu varlıkların tutulmasını istese de yönetimin yükümlülüklerini karşılamak için Bitcoin varlıklarını kullanabileceğine güvenmesi gerekiyordu. Metaplanet satıştan 124,7 milyar yen elde etti ve sonraki alım için 149,9 milyar yen harcayarak coin başına yaklaşık %9,3 daha fazla ödedi. Geri alınan 10.000 coin için ortalama alış fiyatı uygulandığında, işlem maliyetleri ve olası vergi etkileri öncesinde yaklaşık 11,57 milyar yenlik fiyat farkı ortaya çıkıyor. Metaplanet elde ettiği geliri borç veya tahvil geri ödemesinde kullanmadı. Şirket eylül ayını 44.000 BTC ile tamamladı; satış, birikimi sürdürmek için finansmanı iyileştirme çabasını destekledi.
Metaplanet'in haziran ayı finansal tablolarında 67,49 milyar yen kısa vadeli borç bildirildi. Tablolarda ayrıca bir yıl içinde ödenecek 8 milyar yenlik tahvil borcu yer aldı. Tablolara göre şirketin 1,09 milyar yen nakit ve mevduatı ile 250 milyon USDC'si vardı. Bu rakamlar Metaplanet'in çok daha büyük Bitcoin rezervini ve finansmana erişimini kapsamıyor; bu da alacaklıların neden yalnızca coin varlıklarını değerlendirmediğini gösteriyor. Şirketlerin sözleşmeden doğan yükümlülükleri ile likidite rakamları farklı raporlama dönemlerine ait ve güncel likiditenin doğrudan karşılaştırılabilir ölçüleri değil. Strategy'nin tahvilleri teknik olarak Eylül 2028'de vadeye ulaşıyor ancak tahvil sahiplerinin geri ödeme talep etme hakkı, olası nakit yükümlülüğünü bir yıl öne çekiyor. Strategy'nin haziran tarihli bildirimi, tahvil sahiplerine 2028'de benzer geri alım hakları tanıyan yaklaşık 4,9 milyar dolarlık tahvil listeliyor; bu da 2027 ve 2028 tarihlerine bağlı anaparayı yaklaşık 5,91 milyar dolara çıkarıyor. Tahvil sahiplerinin bu haklarını kullanması gerekiyor; ayrıca dönüşümler veya geri alımlar bu tarihlerden önce tutarları azaltabilir. Yönetim yükümlülükleri karşılamak için yeniden finansmana gidebilir, menkul kıymet ihraç edebilir veya nakit kullanabilir ancak bu seçeneklerin maliyeti var ve her piyasa koşulunda aynı ölçüde cazip değiller.
Strategy'nin 5 Ekim tarihli bildirimi, 4 Ekim itibarıyla 4,88 milyar dolarlık özel bir rezerv ile ayrı tutulan 833,4 milyon dolarlık dolar cinsinden nakit açıkladı. Toplam tutar yaklaşık 5,71 milyar dolar. Özel rezerv, imtiyazlı hisse temettülerini ve borç faizlerini karşılıyor; başka amaçlarla kullanılması için yönetim kurulunun onayı gerekiyor. Ayrı nakit esneklik sağlıyor ancak toplam tutarın tamamı gelecekteki borç geri ödemelerinde serbestçe kullanılamıyor. Strategy, 28 Eylül-4 Ekim döneminde rezervden temettü ve faiz ödemeleri için 142,5 milyon dolar kullandı. Aynı dönemde imtiyazlı hisse geri alımlarına 154,1 milyon dolar harcadı. Strategy bu dönemde 13 milyon dolarlık Bitcoin satın aldı. Şirket, yaklaşık 63,97 milyar dolara edindiği 848.000 BTC'yi elinde tutuyordu. Strategy'nin daha önce Bitcoin satması ve rezerv oluşturması, varlıklarını finanse eden menkul kıymetleri desteklemenin ek Bitcoin alımlarından öncelikli olabileceğini gösterdi. Dolar cinsinden varlıklar, ödemelerin vadesi geldiğinde düşüş döneminde Bitcoin satmak yerine yönetimin Bitcoin'i elinde tutmasına yardımcı olabilir.
Bir hazine şirketinin dayanak varlıklarının değerinin üzerinde hisse ihraç etmesi, mevcut hisse başına Bitcoin maruziyetini artırabilir. Ancak bu primin kaybolması, aynı tutarı toplamak için şirketin daha fazla mülkiyet payından vazgeçmesini gerektirir ve hisse ihracını mevcut yatırımcılar açısından daha az cazip hale getirir. Metaplanet'in haziran sonuçlarında, piyasa değeri/net varlık değeri ölçütünün (mNAV) dönemin büyük bölümünde 1,0'ın altında olduğu belirtildi. Metaplanet'in politikası, bu eşiğin altında ihtiyari adi hisse ihracından genellikle kaçınıyor; bu da kaynak yaratmayı kısıtlıyor ve finansmanı önceki beklentilerin altında bırakıyor. Metaplanet başka finansman kaynaklarıyla alımlara devam etti ancak varlıklar artsa bile seyrelme mevcut hissedarların ekonomik çıkarlarını daha az cazip hale getirebilir. Hiç satmama taahhüdünü sürdürmek için ucuz hisse ihraç etmek veya yüksek maliyetle borçlanmak yerine Bitcoin'in bir kısmını satmak tercih edilebilir. İmtiyazlı menkul kıymetler, ödeme hakları şartlara bağlı olmak üzere yatırımcılara adi hissedarlardan önce gelen haklar tanır. İmtiyazlı hisse temettüsünün ödenmemesi otomatik olarak tahvil temerrüdü anlamına gelmez ancak imtiyazlı yatırımcıların hayal kırıklığına uğratılması sonraki fon toplamayı zorlaştırabilir.
Metaplanet'in güncellenmiş varlık dağılımı politikası, varlıkların yaklaşık %85-%90'ının Bitcoin'de, gelir getiren menkul kıymetler dahil %10-%15'inin ise stratejik yatırımlarda tutulmasını hedefliyor. Metaplanet'in Net Faiz Geliri Stratejisi, finansman maliyetlerini aşan yatırım geliri sağlamayı amaçlıyor ve diğer Bitcoin hazine şirketlerinin ihraç ettiği imtiyazlı menkul kıymetlere yatırım yapabilir. Bu tür yatırımlar, finansman maliyetleri veya alımlar için düzenli nakit sağlayabilir; bununla birlikte Metaplanet'i Bitcoin değerindeki düşüşlere ve diğer hazine şirketlerinin menkul kıymetlerinin ya da gelirlerinin zayıflamasına maruz bırakabilir. Politika, olası korelasyonun farkında olunduğunu kabul ediyor; gerçek risk yatırımlara ve bunların finansmanına bağlı.
Şirketler, hissedarlara sunulan finansman koşulları kötüleştiği için alımları yavaşlatabilir, nakit biriktirebilir veya coin satabilir ve yine de Bitcoin'e bağlı kalabilir. Gönüllü satışlar zorunlu tasfiyelerden farklıdır ve iki şirketin açıklamaları da yakın zamanda bir tasfiye olacağını ortaya koymuyor. Metaplanet'in işleminin daha iyi kredi erişimi veya borçlanma koşulları sağlaması gerekiyor; açıklama, satışın bir kredi derecelendirme kuruluşunun talebi üzerine yapıldığını veya daha ucuz finansmanın güvence altına alındığını kanıtlamıyor. Strategy'nin nakit tamponu esneklik sağlıyor ancak bunun kapsamı yükümlülüklere ve Strategy'nin ileride sağlayabileceği sermayeye bağlı.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.