Ekim 01, 12:20
Daines'in yasa tasarısı, uygun stablecoin alımlarını sermaye kazancı vergisinden muaf tutacak
Senate tax bill frees stablecoin spending while Bitcoin stays on IRS forms

CryptoSlate
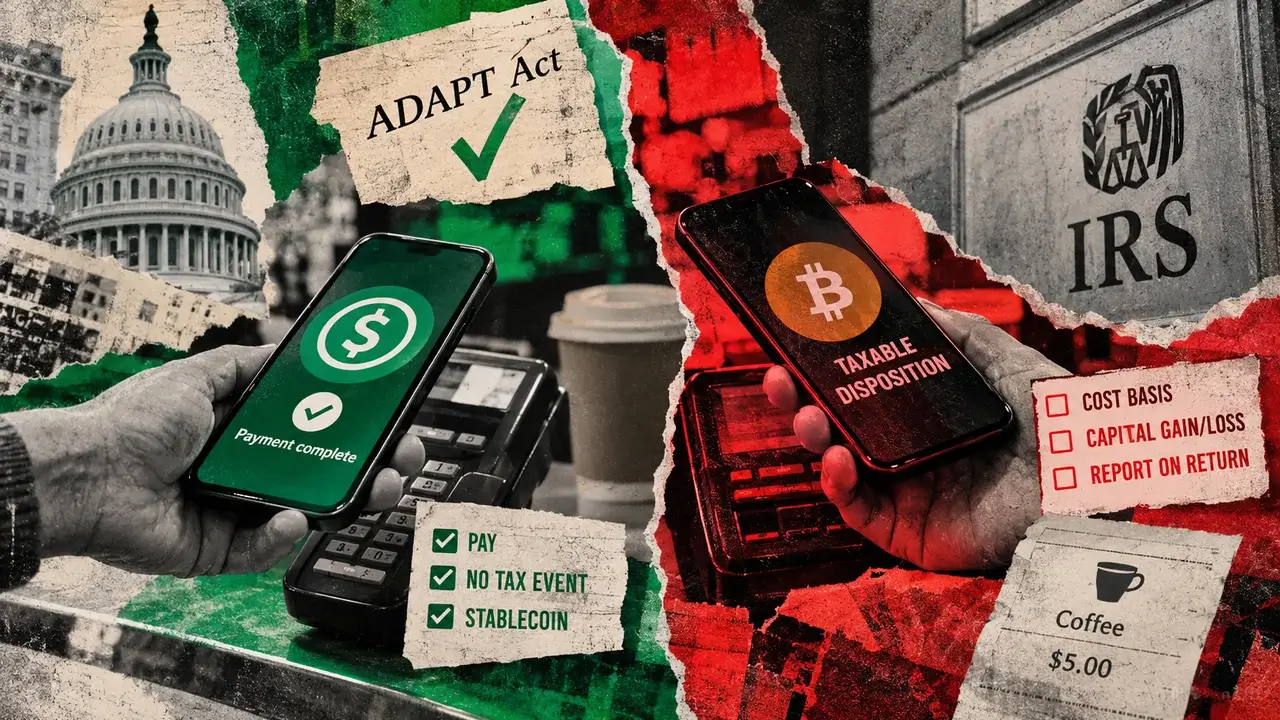
Senatör Steve Daines, Dijital Varlıkları Vergilendirme İlkeleriyle Uyumlaştırma Yasası (Aligning Digital Assets with Principles of Taxation Act) tasarısını 30 Eylül'de açıkladı. 56 sayfalık metinde, eş sponsor olarak Senatörler Cynthia Lummis, Bernie Moreno ve Güney Carolina Senatörü Tim Scott'ın adları yer alıyor. Bloomberg Law, 25 Eylül'de Daines'in bir taslak dolaşıma soktuğunu ve tasarıyı sonraki hafta sunmasının beklendiğini bildirdi. Mevcut IRS rehberine göre, herhangi bir tutardaki mal veya hizmet ödemesinde dijital varlık kullanılması elden çıkarma sayılıyor. Kişisel veya yatırım amaçlı varlık sahipleri, varlığın değeri ve maliyet esası üzerinden sermaye kazancı veya zararını hesaplayıp bildirmek zorunda. Bir ödeme kazanç, zarar veya başa baş sonuç doğurabilir. IRS'nin kahve alımı örneğinde, maliyet esası 3 dolar olarak belirlenen 5 dolarlık Bitcoin ödemesi, bildirilmesi gereken 2 dolarlık sermaye kazancı yaratıyor. Tasarının önerilen 1034. bölümü, ürün veya hizmet satın almak için kullanılan ve kapsam dahilindeki ödeme stablecoinlerinden doğan kazanç veya zararı muaf tutacak. Satış vergileri ve diğer satın alma yükümlülükleri geçerliliğini koruyacak. Kapsamdaki token, GENIUS Yasası uyarınca izin verilen bir ödeme stablecoin'i ihraççısı tarafından çıkarılmış, uygun bir ABD doları stablecoin'i olmalı. Yabancı bir ihraççı, OCC'ye kaydolması veya Hazine Bakanlığı'nın kendi ülkesindeki düzenleyici rejimin karşılaştırılabilir olduğuna hükmetmesi halinde uygun sayılabilecek. Stablecoin, ödeme öncesindeki en güncel Hazine Bakanlığı raporunda yer almalı. Vergi mükellefinin tokeni de 1,00 doların %3 aralığındaki bir fiyattan edinmiş olması gerekecek. Hazine Bakanlığı, önceki ayın sonuna kadar uzanan 12 ay içinde 1,00 doların %3 aralığında aktif olarak işlem gören uygun stablecoinleri listeleyen bir raporu en az üç ayda bir yayımlayacak. Uygun dolar stablecoinleriyle işlem yapan traderlar, brokerlar ve dealerlar muafiyet kapsamı dışında kalacak. İşlevsel para birimi dolar olmayan vergi mükellefleri de muafiyetten yararlanamayacak. Hazine Bakanlığı, ticaret veya işletme faaliyetlerine ilişkin istisnayı benzer işletmelere genişletebilecek. Vergi mükelleflerinin, uygun ödemeler ile diğer işlemleri birbirinden ayıran kayıtlar tutması gerekecek. Kapsam dahilindeki ödemeler, 6045(i)(1). bölüm uyarınca broker bilgi bildirimlerinden muaf olacak. Brokerlar, başka yerlerden alınan tokenler için edinim fiyatı şartını doğrulamadan müşteri beyanlarına dayanabilecek. Stablecoin muafiyeti 1 Ocak 2027'den itibaren yapılan işlemlerde geçerli olacak. Öneri kapsamında, satıcılara yapılan Bitcoin ödemeleri vergiye tabi elden çıkarma sayılmaya devam edecek. Önerilen 1044. bölüm, dijital varlık işlem maliyetlerini ödemek için kullanılan coinleri, bu maliyetler için kullanılan toplam değerin 10 dolar veya altında olması halinde kazanç veya zarar beyanından muaf tutacak. Temel ağ, gas ve öncelik ücretleri maliyet sayılacak; bunlarla bağlantılı işlemler birlikte hesaplanacak. Ücret muafiyeti traderları, brokerları, dealerları, başkalarının işlemlerini gruplandıran veya doğrulamaya yardımcı olan işletmeleri ve piyasa değerine göre muhasebe uygulanan varlıkları kapsamayacak. Önceki vergilendirme yılında 5.000'den fazla dijital varlık işlemi başlatanlar da kapsam dışında kalacak. Ücret muafiyeti 1 Ocak 2027'den itibaren yapılan elden çıkarmalarda geçerli olacak. Bitcoin alımında uygun bir ağ ücreti muafiyetten yararlanabilirken satıcıya gönderilen Bitcoin vergiye tabi olmaya devam edecek. Tasarı, uygun dolar stablecoinlerini diğer dijital varlıklara genişlettiği wash-sale ve varsayımsal satış kurallarından da muaf tutacak. Senatör Ted Budd'ın 24 Mart'ta sunduğu S.4171, uygun bir işlemin değerinin ve normalde beyan edilecek kazanç veya zararın 200 dolar ya da altında olmasını şart koşuyor. Budd'ın tasarısı bağlantılı işlemleri birlikte hesaplayacak ve işletme mülkü ile nakit benzeri varlık takasları dahil bazı işlemleri kapsam dışında bırakacak. Lummis'in Temmuz 2025'te açıkladığı S.2207, hem işlem değeri hem de beyan edilen zarar için 300 dolarlık üst sınır koyuyor; uygun yıllık kazançlar 5.000 doları aştığında başka istisnalar getirmiyor. Temsilciler Meclisi'ndeki PARITY Yasası, stablecoin işlemleri için 200 dolarlık eşik önerdi. H.R.10357, 14 Eylül'de sunuldu ve Temsilciler Meclisi'nin Yollar ve Araçlar Komitesi 16 Eylül'de tasarıyı 38'e karşı 5 oyla kabul ettiğini açıkladı. Temsilciler Meclisi'ndeki öneri, stablecoinlerin itfa değeri üzerinden muhasebeleştirilmesini ve uygun 10 dolarlık ücret muafiyetini ayrı mekanizmalar olarak düzenliyor; komite onayı, Temsilciler Meclisi oylamasından önceki aşama. Bu önlemlerin tümü hâlâ öneri niteliğinde ve mevcut IRS uygulaması yürürlükte. Daines'in tasarısı; Hazine Bakanlığı'na liste, kayıt tutma ve broker bildirim kurallarının ayrıntılarını belirleme yetkisi bırakırken tokenlerin uygunluğu GENIUS Yasası kapsamındaki ihraççı onaylarına bağlı olacak.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.