9 ชั่วโมงที่แล้ว
บทวิเคราะห์: การฟื้นตัวของ DeFi ดูเหมือนขับเคลื่อนเป็นหลักจากราคาสินทรัพย์ที่เพิ่มขึ้น
Did crypto's $20 Billion DeFi surge just get stolen by price inflation?
CryptoSlate
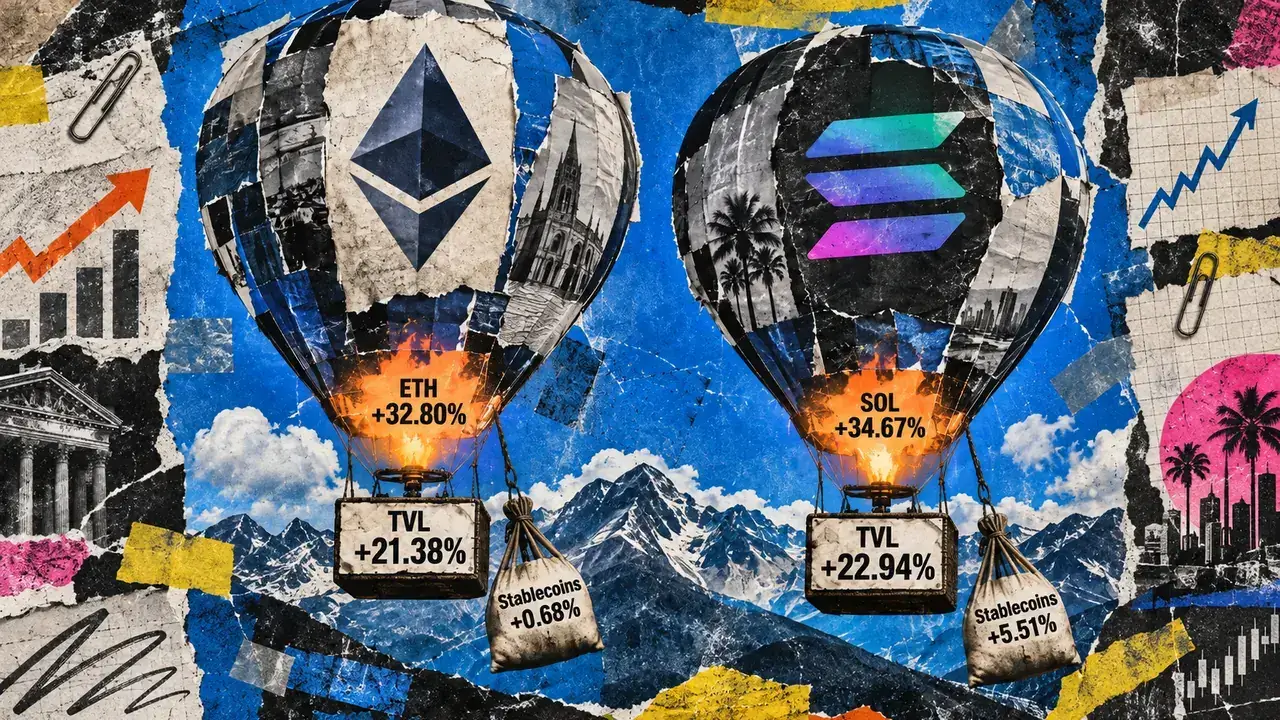
ข้อมูล ณ วันที่ 15 ก.ย. แสดงให้เห็นว่า DeFi บน Ethereum และ Solana มีมูลค่าเพิ่มขึ้นอย่างมากเมื่อคิดเป็นดอลลาร์ TVL ของ DeFi บน Ethereum ซึ่งคิดเป็นดอลลาร์เพิ่มขึ้น 21.38% ในช่วง 30 วัน TVL ของ DeFi บน Solana ซึ่งคิดเป็นดอลลาร์เพิ่มขึ้น 22.94% ข้อมูลตลาด Ethereum ของ CryptoSlate แสดงว่า ETH เพิ่มขึ้น 32.80% ในช่วง 30 วัน ข้อมูลตลาด Solana ของ CryptoSlate แสดงว่า SOL เพิ่มขึ้น 34.67% มูลค่าตลาดของสเตเบิลคอยน์บน Ethereum เพิ่มขึ้น 0.68% ส่วนมูลค่าตลาดของสเตเบิลคอยน์บน Solana เพิ่มขึ้น 5.51% มูลค่าตลาดรวมของสเตเบิลคอยน์ในทุกเชนเพิ่มขึ้น 1.59% DeFiLlama ให้นิยาม TVL ว่าเป็นมูลค่าเป็นดอลลาร์ของสินทรัพย์ที่ถืออยู่ในสัญญาของโปรโตคอล การเพิ่มขึ้นของราคาโทเคนสามารถดัน TVL ที่คิดเป็นดอลลาร์ให้สูงขึ้นได้โดยไม่เพิ่มยอดคงเหลือบนเชน ตัวชี้วัด USD Inflows ของ DeFiLlama ประเมินมูลค่าการเปลี่ยนแปลงของยอดโทเคนตามราคาตลาด และตัดผลของการเคลื่อนไหวของราคาเพียงอย่างเดียวระหว่างการสังเกตรายวันออก ตัวชี้วัดนี้ไม่ได้วัดเงินสดสกุลเงินเฟียตที่เข้ามาจากผู้ใช้รายใหม่ มูลค่าตลาดของสเตเบิลคอยน์วัดจำนวนสเตเบิลคอยน์ที่มีอยู่บนเชน สเตเบิลคอยน์บางส่วนยังอยู่นอก DeFi สเตเบิลคอยน์ที่มีอยู่เดิมยังสามารถหมุนเวียนผ่านโปรโตคอลอย่างเข้มข้นขึ้นได้ Aave อนุญาตให้สินทรัพย์ที่นำไปฝากทำหน้าที่เป็นหลักประกัน ขณะที่ผู้กู้ได้รับโทเคนสินทรัพย์อ้างอิงเพื่อนำไปใช้ที่อื่น Kamino บันทึกข้อมูลการกู้ยืมที่มีหลักประกันบน Solana นอกจากนี้ Kamino ยังมีผลิตภัณฑ์ Multiply ที่สร้างสถานะผลตอบแทนแบบมีเลเวอเรจผ่านตลาดสินเชื่อ จำเป็นต้องมีข้อมูลการกู้ยืมและสถานะที่จำเพาะต่อช่วงเวลาเพื่อวัดสัดส่วนดังกล่าวในช่วงเวลานี้ DeFiLlama ไม่รวม TVL จากการสเตกแบบเนทีฟและโครงการบริดจ์ออกจาก TVL ของเชน โปรโตคอลลิควิดสเตกกิงจะถูกตัดออกจาก TVL ของเชนโดยปริยาย โทเคนแสดงสิทธิจะถูกนับเพียงครั้งเดียวภายในโปรโตคอลเดียวกัน โทเคนแสดงสิทธิหรือโทเคนของผู้ให้สภาพคล่องที่ฝากไว้ในอีกโปรโตคอลหนึ่งอาจทำให้ยอดคงเหลือของหลายโปรโตคอลทับซ้อนกัน เส้นทางของ Wormhole อาจล็อกสินทรัพย์ต้นทางและสร้างตัวแทนแบบห่อหุ้มที่มีสินทรัพย์หนุนหลังบนอีกเชนหนึ่ง Cross-Chain Transfer Protocol ของ Circle เผา USDC เนทีฟบนเชนต้นทางและสร้างเหรียญดังกล่าวบนเชนปลายทาง ดังนั้นมูลค่าที่โอนผ่านบริดจ์ขั้นต้น กระแสสุทธิผ่านบริดจ์ และการออกเหรียญรวมจึงต้องประเมินแยกกัน การฟื้นตัวที่ขับเคลื่อนด้วยสภาพคล่องจะต้องเห็นยอดโทเคนที่ปรับด้วยราคาแล้วเพิ่มขึ้นอย่างต่อเนื่องในโปรโตคอลที่เป็นตัวขับเคลื่อนการเพิ่มขึ้นดังกล่าว นอกจากนี้ยังต้องเห็นการเติบโตของสเตเบิลคอยน์อย่างต่อเนื่อง พร้อมการนำไปใช้ใน DeFi อย่างมีนัยสำคัญ ข้อมูลการกู้ยืมจะแสดงให้เห็นว่าการเพิ่มขึ้นของหลักประกันถูกขยายด้วยหนี้มากเพียงใด การประเมินมูลค่าใหม่ช่วยเพิ่มความครอบคลุมของหลักประกันขณะที่ราคาสูงขึ้น แต่ผลดังกล่าวอาจย้อนกลับได้หากตลาดปรับตัวลง เงินฝากใหม่ที่ไม่มีเลเวอเรจช่วยเพิ่มยอดสินทรัพย์โดยไม่ต้องพึ่งพาแรงส่งด้านราคาแบบเดียวกัน สถานะแบบรีเคอร์ซีฟเพิ่มกิจกรรมและการรับความเสี่ยง ขณะเดียวกันก็ทำให้มูลค่าที่รายงานผูกโยงกับฐานหลักประกันเดียวกันมากขึ้น เงินทุนใหม่อาจยังคงไหลเข้า ขณะที่เงินทุนเดิมอาจหมุนเวียนได้มีประสิทธิภาพมากขึ้น การยืนยันข้อสรุปนี้ขึ้นอยู่กับการที่เงินไหลเข้าซึ่งปรับด้วยราคาแล้ว การเติบโตของยอดโทเคน การสร้างหนี้ และการเคลื่อนไหวสุทธิผ่านบริดจ์เพิ่มขึ้นไปพร้อมกับ TVL ข้อมูลปัจจุบันทำให้การฟื้นตัวที่นำโดยการประเมินมูลค่าเป็นข้อสรุปที่มีน้ำหนักมากที่สุด
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.