октябрь 02, 21:50
Анализ: эмитенты стейблкоинов компенсировали более 40% снижения спроса Китая на казначейские облигации США
Stablecoin issuers have replaced 40% of China's lost US Treasury demand

CryptoSlate
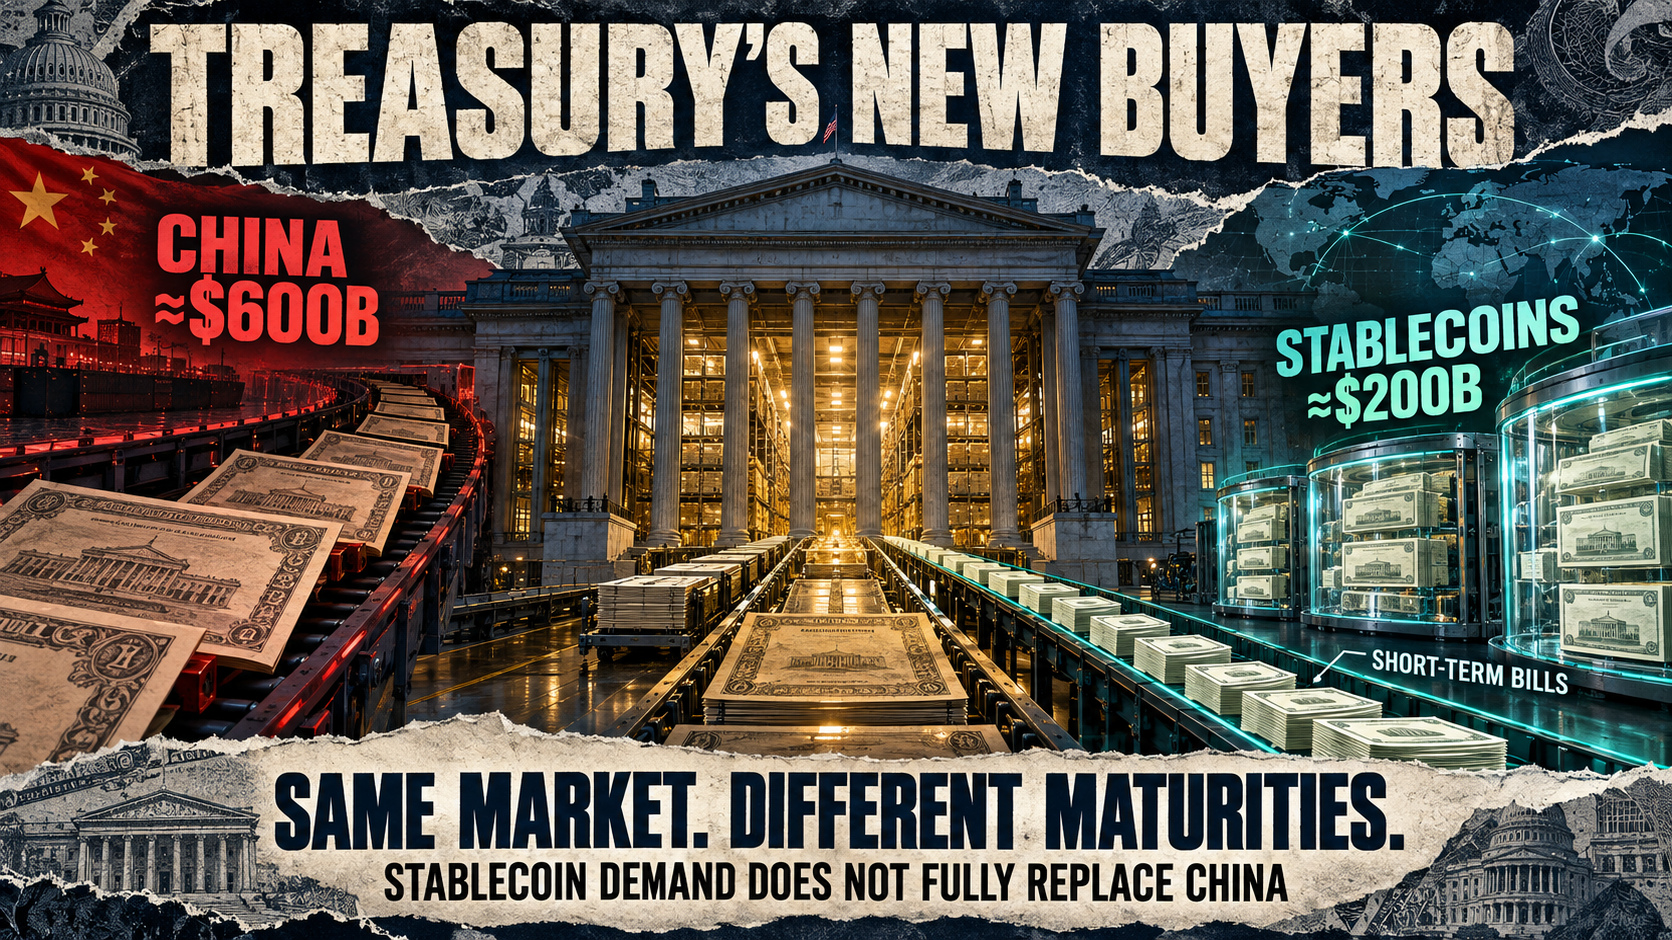
Исследователи Федерального резервного банка Сан-Франциско сообщили, что за последние пять лет Tether и Circle увеличили вложения в казначейские бумаги США и соглашения РЕПО примерно на 200 млрд долларов. По словам исследователей, этот прирост составил более 40% от сокращения китайских вложений в казначейские бумаги за тот же период. Вложения эмитентов стейблкоинов в казначейские бумаги за пять лет выросли более чем в десять раз на фоне увеличения спроса на привязанные к доллару цифровые токены. Эмитенты стейблкоинов становятся новым источником спроса на государственный долг США, поскольку доля официальных иностранных держателей сокращается.
Федеральный резервный банк Сан-Франциско сообщил, что доля иностранных инвесторов в объеме обращающихся казначейских бумаг снизилась с более чем половины примерно в 2008 году до около 30% к началу 2026 года. По данным банка, к началу 2026 года на иностранные правительства приходилось немногим более 40% иностранного спроса на казначейские бумаги — по сравнению почти со всем объемом такого спроса на пике в 1970-х годах. Вложения Китая в казначейские бумаги достигли пика в конце 2013 года и к середине 2026 года сократились более чем наполовину: Пекин диверсифицировал резервные активы. Китай начал сокращать вложения в долг США более десяти лет назад.
На фоне ослабления официального иностранного спроса более значительную роль стали играть частные инвесторы, что потенциально делает финансирование казначейского долга более чувствительным к процентным ставкам и воспринимаемым рискам бюджетной политики США. Центральные банки могут держать казначейские бумаги для управления резервами. Однако при росте рисков или увеличении доходности конкурирующих активов частные инвесторы могут требовать более высокую доходность. Изменение состава кредиторов США может повлиять на то, насколько дешево Вашингтон финансирует дефицит бюджета.
Эмитентам стейблкоинов необходимы крупные запасы ликвидных долларовых активов, обеспечивающих токены, которые клиенты могут обменять по номиналу. Исследователи ФРС сообщили, что на USDT от Tether и USDC от Circle приходилось более 80% капитализации рынка стейблкоинов по состоянию на середину августа. Оба эмитента держат значительные объемы краткосрочных казначейских бумаг, наличных средств, банковских депозитов и активов по соглашениям РЕПО, чтобы выполнять требования о погашении токенов. Согласно исследованию, с 2023 года эмитенты стейблкоинов увеличили вложения в краткосрочные казначейские бумаги сильнее, чем Япония — крупнейший иностранный держатель государственного долга США. Федеральный резервный банк Сан-Франциско со ссылкой на исследование Банка международных расчетов сообщил, что спрос со стороны стейблкоинов достаточно велик, чтобы заметно влиять на доходность краткосрочных государственных облигаций.
Эмитенты стейблкоинов не могут полностью заменить спрос, ушедший из Китая, поскольку эти группы инвесторов работают в разных сегментах рынка казначейских бумаг. Сокращение китайских вложений пришлось преимущественно на долгосрочный долг, тогда как эмитенты стейблкоинов в основном покупают казначейские векселя и другие высоколиквидные активы с коротким сроком погашения. Рост резервов стейблкоинов может увеличить спрос на векселя, не создавая сопоставимого спроса на долгосрочные казначейские ноты и облигации. Объем федерального долга США в руках частных инвесторов вырос примерно с 35% ВВП в 2006 году до около 100% сегодня, что усилило внимание к покупателям новых выпусков.
Принятый в 2025 году закон GENIUS создал федеральную систему регулирования, обязывающую одобренных в США эмитентов платежных стейблкоинов полностью обеспечивать выпущенные токены допустимыми ликвидными резервами. Предлагаемые правила реализации закона включают в перечень допустимых резервов казначейские векселя, ноты и облигации с оставшимся сроком погашения не более 93 дней. В число допустимых резервов также входят наличные средства, банковские депозиты и определенные соглашения РЕПО с обеспечением казначейскими бумагами. Эта система регулирования может укрепить предпочтение эмитентов к коротким срокам погашения и связать рост регулируемых долларовых стейблкоинов с дополнительным спросом на высоколиквидные государственные бумаги США. Клиенты, как правило, не получают доходность от резервных активов, тогда как эмитенты могут зарабатывать проценты на казначейских бумагах, обеспечивающих токены. Расширение обращения токенов может увеличить портфели резервных активов и связанный с ними процентный доход.
Следующий этап зависит от того, продолжат ли стейблкоины привлекать пользователей за пределами традиционной торговли криптовалютами. Федеральный резервный банк Сан-Франциско указал на растущее использование стейблкоинов для трансграничных платежей и в качестве номинированного в долларах средства сбережения в странах с нестабильными валютами. Относительно объема экономики использование стейблкоинов особенно распространено в Африке, на Ближнем Востоке и в Латинской Америке; значительная часть операций проходит через границы государств. Зарубежные клиенты, приобретающие долларовые токены, увеличивают обязательства эмитентов по резервам, для обеспечения которых те могут покупать казначейские векселя. Благодаря этому пользователи стейблкоинов за рубежом косвенно финансируют заимствования правительства США.
Исследователи ФРС подсчитали, что сохранение недавних темпов роста отрасли может увеличить вложения эмитентов стейблкоинов в казначейские бумаги почти до 400 млрд долларов к 2030 году. Исследователи предупредили, что эта оценка сопряжена со значительной неопределенностью. Регулирование за пределами США, конкурирующие цифровые платежные продукты и новые банковские технологии могут замедлить распространение стейблкоинов. От этих конкурентных факторов будет зависеть, какая доля будущих платежных операций в долларах будет проходить через эмитентов стейблкоинов и попадать на рынок казначейских бумаг. Банки, разрабатывающие более дешевые инструменты для трансграничных расчетов, могут привлечь часть спроса. Компаниям, выпускающим стейблкоины и расширяющим деятельность в сфере денежных переводов и платежей, придется наращивать ликвидные резервы по мере роста объема токенов в обращении.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.