сентябрь 18, 12:46
SEC и CFTC открыли ограниченный доступ к крипторынку после провала CLARITY
SEC and CFTC bypass Congress to open crypto access after CLARITY fails - with a catch

CryptoSlate
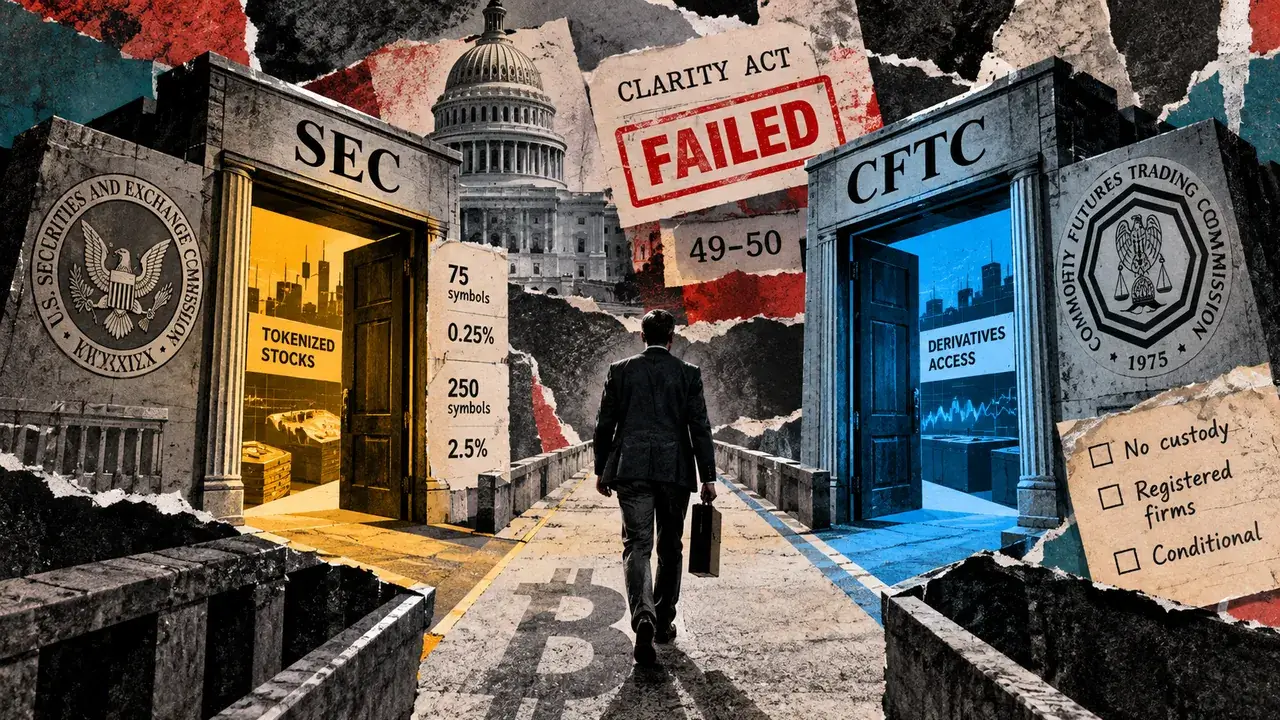
SEC и CFTC открыли два более узких канала доступа к рынкам, связанным с криптовалютами, в рамках действующего законодательства после того, как Сенат не продвинул законопроект CLARITY. 15 сентября сенаторы проголосовали 49—50 против продвижения H.R. 3633. 17 сентября председатель SEC Пол Аткинс связал эту неудачу с действиями Комиссии. Аткинс заявил, что SEC действует на основании уже имеющихся законных полномочий. Он назвал это освобождение переходным решением на пути к устойчивому регулированию. Распоряжение SEC создало категорию площадок токенизированных ценных бумаг (Tokenized Securities Venue, TSV). Соответствующая требованиям площадка может сводить покупателей и продавцов через пулы ликвидности автоматизированных маркет-мейкеров с разрешенным доступом, не считаясь биржей в соответствии с Законом о биржах. Освобождение действует по 17 сентября 2031 года включительно, если SEC не изменит его условия. Для акций уровня 1 установлен лимит в 75 тикеров на одну TSV и ее аффилированные структуры. На каждую акцию уровня 1 также приходится ограничение в 0,25 % от среднего дневного объема торгов этой акцией за предыдущий месяц. Для акций уровня 2 установлен лимит в 250 тикеров. Для каждой акции уровня 2 действует ограничение в 2,5 % от среднего дневного объема торгов акциями. Допущенные к токенизации акции должны сохранять права на дивиденды и голосование, соответствующие аналогичным традиционным акциям. Токены, дающие синтетическую экспозицию, права, варранты, первичные выпуски и первичные предложения не допускаются. TSV должна уведомить эмитента до начала торговли акцией, токенизированной неаффилированной третьей стороной. Площадка должна подождать не менее 30 календарных дней после получения эмитентом уведомления. Возражение в течение этого периода блокирует торговлю токенизированной акцией на данной TSV. TSV должны устанавливать стандарты доступа. TSV должны проверять участников или адреса кошельков. Смарт-контракты должны быть общедоступными и поддаваться аудиту. TSV должны публиковать данные о транзакциях. TSV должны хранить записи. TSV должны прекращать торговлю, когда торги базовой акцией приостановлены на ее основной бирже. Требования Закона о ценных бумагах, федеральные правила противодействия мошенничеству и манипулированию рынком, а также требования по соблюдению санкционного законодательства по-прежнему применяются. В тот же день Отдел участников рынка CFTC выпустил письмо 26-25. Письмо расширяет ранее предоставленное Phantom освобождение по письму 26-09. Соответствующие требованиям поставщики программного обеспечения могут отображать рыночные данные и данные о позициях. Они могут продвигать конкретные деривативные контракты и зарегистрированные фирмы. Они могут привлекать пользователей. Они могут получать выплаты в рамках распределения доходов или комиссии, зависящие от объема транзакций. Они могут передавать распоряжения, инициированные пользователями. Поставщики не могут хранить активы клиентов. Они не могут формировать однозначные сигналы на покупку или продажу. Они не могут контролировать маршрутизацию или исполнение ордеров. Пользователи должны проходить регистрацию напрямую у назначенного контрактного рынка, фьючерсного комиссионного торговца или представляющего брокера. Средства, обеспечивающие позиции по деривативам, должны оставаться у деривативной клиринговой организации или фьючерсного комиссионного торговца, являющегося клиринговым членом. Письмо 26-25 охватывает только рекомендацию отдела по вопросу регистрации в качестве интродьюсинг-брокера или ассоциированного лица применительно к указанным видам деятельности. Оно не создает общего освобождения от других категорий регистрации или требований законодательства. Письмо не является обязательным для CFTC. Отдел может изменить, приостановить или прекратить его действие. Ни одна компания не названа обязавшейся запустить деятельность по одному из этих направлений. Ни одно из этих действий не определяет окончательно более широкое распределение полномочий между SEC и CFTC. Ни одно из них не предоставляет безусловного права выйти на охватываемые рынки.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.