октябрь 03, 16:00
Анализ: ESMA предлагает запретить хранение и переводы стейблкоинов, не соответствующих требованиям
ESMA proposes ending EU custody and transfer services for non-compliant stablecoins

CryptoSlate
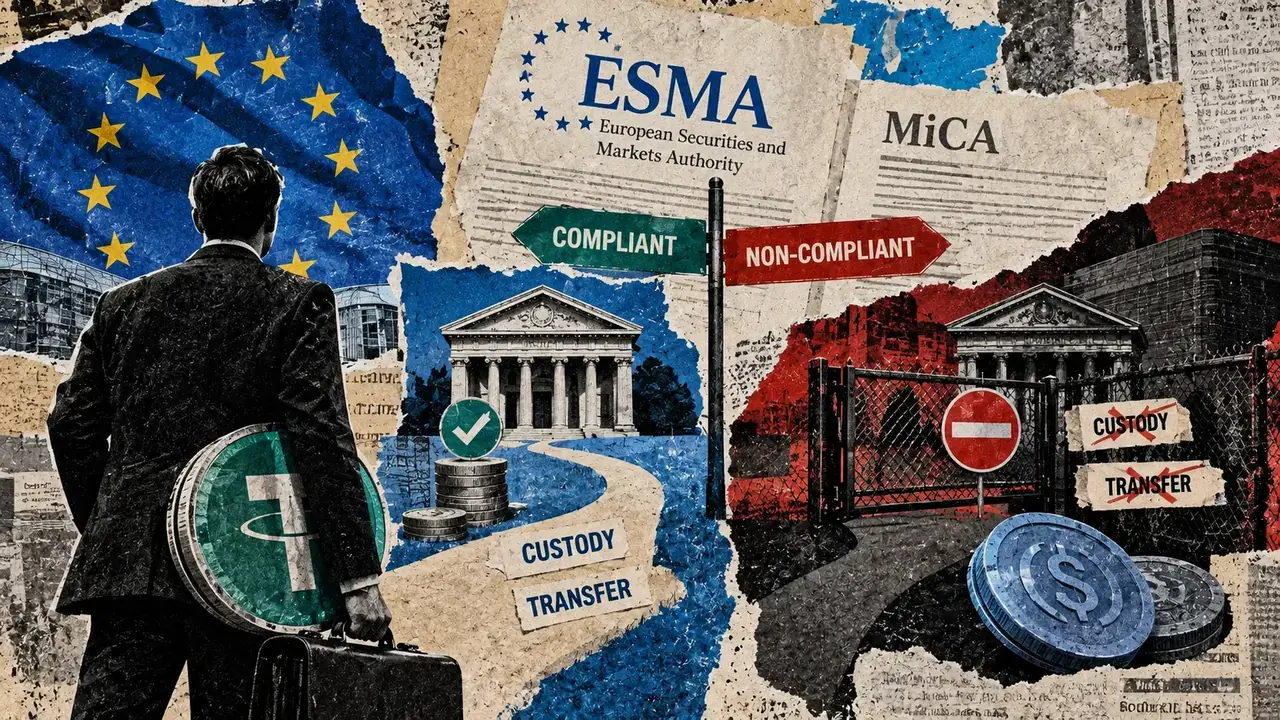
Европейское управление по ценным бумагам и рынкам (ESMA) просит Европейскую комиссию запретить все лицензируемые услуги с криптоактивами, связанные со стейблкоинами, которые не соответствуют применимым требованиям регламента о рынках криптоактивов (MiCA). ESMA внесло это предложение в ответе на пересмотр MiCA в ЕС, представленном 30 сентября 2026 года. Предлагаемый запрет охватывает хранение и переводы, затрагивая как нынешних держателей, прекративших торговать, так и клиентов, желающих купить такие активы. Ответ ESMA — это предложение по вопросам регулирования, а не принятое изменение законодательства. Срок консультации Еврокомиссии истекал 30 сентября; комиссия заявляет, что ее доклад по итогам пересмотра может включать законодательное предложение, если сочтет его необходимым.
В заявлении от 17 января 2025 года ESMA разграничило публичное предложение и допуск к торгам, с одной стороны, и хранение и переводы — с другой, указав, что последние должны оставаться возможными. Ожидалось, что платформы прекратят предоставлять возможность торговли, а другие услуги должны были прекращаться, если они представляли собой публичное предложение. Ранее предусмотренный переходный период предполагал введение ограничений на приобретение к концу января 2025 года и временное предоставление услуг только для продажи до конца квартала. ESMA признало, что инвесторы, сохранившие активы, могут столкнуться с менее выгодными условиями исполнения сделок, несмотря на сохранение возможности их хранения и перевода. В марте 2025 года Binance объявила о планах до 31 марта убрать торговые пары с девятью токенами для пользователей Европейской экономической зоны, сохранив пополнение, вывод, конвертацию и хранение. ESMA утверждает, что отсутствие четкого запрета создает неравные условия для эмитентов, соблюдающих и не соблюдающих требования, и способствует регуляторному арбитражу.
Статья 3 MiCA определяет хранение как обеспечение сохранности или контроль над криптоактивами клиентов либо средствами доступа к ним, включая приватные ключи. Статья 3 также относит к таким услугам переводы, определяемые как перемещение активов для клиентов между адресами или счетами в реестре; статья 82 устанавливает требования к соглашениям с клиентами о переводах. Статья 59 требует, чтобы поставщики услуг с криптоактивами получали разрешение или соответствующие права на оказание таких услуг, если речь идет об определенных финансовых организациях; в разрешениях указываются допустимые виды услуг. Лицензия поставщика сама по себе не определяет, можно ли оказывать услуги с конкретным стейблкоином. Если формулировка предложения станет законом без исключений, ограничения затронут и нынешнего держателя, который больше никогда не будет торговать.
В разделе 3.2 своего предложения ESMA не указывает дату введения запрета, исключение для вывода средств или механизм сворачивания услуг. Прекращение хранения требует способа вернуть активы, которые уже находятся под контролем поставщиков, тогда как предлагаемый запрет также охватывает услуги по переводу. Статья 75 обязывает поставщиков как можно скорее вернуть клиентам их криптоактивы или средства доступа к ним. Она также требует отделять активы клиентов от собственных активов поставщиков. В ответе Европейской комиссии от 18 февраля 2026 года, направленном через ESMA, говорится, что возвращаемые активы должны относиться к тому же типу, что и активы, которыми клиенты владели на момент запроса на вывод. Комиссия заявляет, что поставщики могут предлагать конвертацию в фиатную валюту или другой криптоактив только в том случае, если клиенты запрашивают конвертацию при выводе и у поставщиков есть дополнительное разрешение на эту услугу. Такое толкование не объясняет, как будущий всеобщий запрет на оказание услуг повлияет на вывод средств, и не позволяет считать делистинг, прекращение хранения и обязательную конвертацию взаимозаменяемыми мерами. Предложение касается профессиональных услуг и само по себе не запрещает владение токенами, не предписывает их заморозку и не устанавливает обязательную конвертацию. Законодателям потребуется согласовать возможный новый запрет с обязанностью возвращать активы клиентам.
В исследовании Николы Борри и Кирилла Шахнова, опубликованном в июле 2026 года, анализируется торговля USDT и USDC на 14 биржах, выбранных из 30 крупнейших централизованных площадок по версии CoinMarketCap. Авторы используют данные CryptoCompare о дневных объемах торговых пар за период с 1 января 2024 года по 7 декабря 2025 года. Bitstamp, Coinbase, Gemini и Kraken авторы относят к площадкам, ориентированным на регулируемые рынки, поскольку доля аудитории из ЕС, по данным Similarweb, превышает 10 %; доля аудитории каждой из этих бирж из США также превышает 10 %. Остальные 10 площадок авторы классифицируют как ориентированные на мировые рынки, в том числе Binance, несмотря на делистинги для пользователей Европейской экономической зоны. Этот показатель аудитории не позволяет определить ни сделки отдельных жителей ЕС, ни четкую границу юридической ответственности.
По оценке авторов, доля USDC в совокупном объеме торгов USDT и USDC на площадках, ориентированных на регулируемые рынки, выросла примерно на 6 процентных пунктов относительно глобальных площадок. Оценка основана на сглаженных данных с устраненным трендом за 30-дневный период вокруг даты события, принятой в исследовании, — 1 апреля 2025 года. Авторы оценивают снижение объема торгов USDT на площадках, ориентированных на регулируемые рынки, примерно в 20 % относительно глобальных площадок. Однако оценка авторов для объема торгов USDC не была статистически значимой. Рост доли USDC в основном отражал относительное сокращение USDT, а не подтвержденный соответствующим образом рост торгов USDC. Совокупное соотношение объемов торгов USDC и USDT в выборке оставалось почти неизменным вблизи даты события. Эти выводы относятся к обороту на изученных биржах, а не к мировому спросу или остаткам на кастодиальных счетах в ЕС, и не подтверждают сдвиг глобального спроса, вызванный предложением. В юридических документах и исследовании не приводятся общие объемы активов, которых могло бы коснуться будущее ограничение на хранение.
Если предложение вступит в силу в нынешней редакции, соответствующие требованиям токены могут сохранить доступ к регулируемым услугам хранения и перевода, которого лишатся не соответствующие требованиям токены. Поэтому соответствие требованиям может влиять не только на возможность торговли активом, но и на его использование клиентами, которым нужны профессиональное хранение и перемещение привязанных к доллару средств. От масштабов законодательного изменения, даты его применения и правил для уже существующих остатков будет зависеть, должны ли держатели и каким образом переводить активы из регулируемых сервисов.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.