октябрь 01, 12:20
Законопроект Дейнса предлагает освободить подходящие покупки стейблкоинов от налога на прирост капитала
Senate tax bill frees stablecoin spending while Bitcoin stays on IRS forms

CryptoSlate
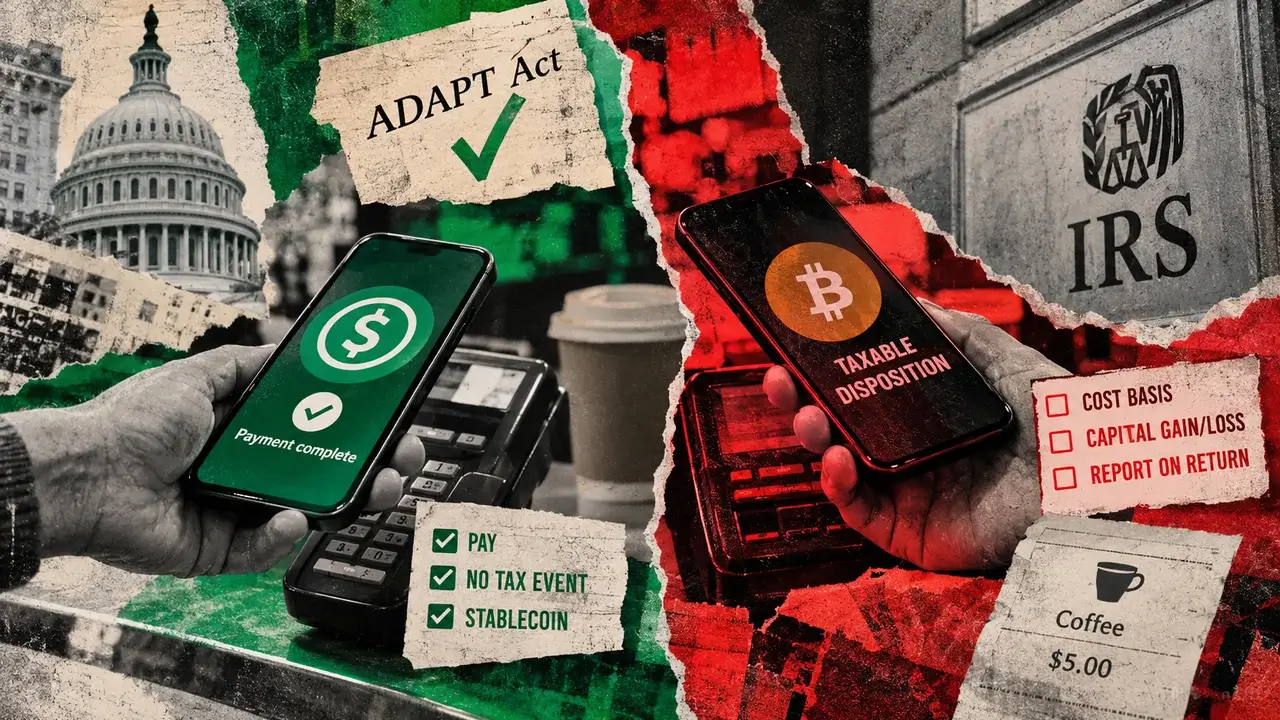
Сенатор Стив Дэйнс 30 сентября представил законопроект «Об увязке цифровых активов с принципами налогообложения» (Aligning Digital Assets with Principles of Taxation Act). В 56-страничном тексте соавторами законопроекта названы сенаторы Синтия Ламмис, Берни Морено и Тим Скотт от Южной Каролины. Bloomberg Law сообщил 25 сентября, что Дэйнс разослал проект и рассчитывал представить законопроект на следующей неделе. Согласно действующим разъяснениям IRS, оплата товаров или услуг цифровыми активами на любую сумму считается отчуждением актива. Владельцы активов для личного пользования или инвестиций должны рассчитывать и декларировать прирост капитала или убыток исходя из стоимости актива и его налоговой базы. В результате платежа может возникнуть прибыль, убыток или нулевой финансовый результат. В примере IRS с покупкой кофе платеж в 5 долларов в биткоинах при налоговой базе в 3 доллара дает декларируемый прирост капитала в 2 доллара. Предлагаемый раздел 1034 законопроекта освободит от признания прибыли или убытка платежные стейблкоины, отвечающие установленным требованиям и использованные для покупки товаров или услуг. Налоги с продаж и другие обязательства, связанные с покупкой, сохранятся. Токен должен быть квалифицированным стейблкоином, привязанным к доллару США, выпущенным разрешенным эмитентом платежных стейблкоинов в соответствии с законом GENIUS. Иностранный эмитент может соответствовать требованиям при регистрации в OCC либо если Минфин США установит, что режим регулирования в его стране сопоставим с американским. Стейблкоин должен быть включен в последний отчет Минфина США, опубликованный до платежа. Кроме того, налогоплательщик должен приобрести токен по цене в пределах 3 % от 1,00 доллара. Минфин США будет публиковать отчет не реже одного раза в три месяца со списком квалифицированных стейблкоинов, которые активно торговались в пределах 3 % от 1,00 доллара в течение 12 месяцев, закончившихся в предыдущем месяце. Освобождение не будет распространяться на трейдеров, брокеров и дилеров квалифицированных долларовых стейблкоинов. Оно также не будет доступно налогоплательщикам, использующим функциональную валюту, отличную от доллара. Минфин США сможет распространить исключение для лиц, ведущих торговую или предпринимательскую деятельность, на аналогичные виды деятельности. Налогоплательщики должны будут вести учет, отделяя соответствующие требованиям платежи от других транзакций. На покрываемые освобождением платежи не будут распространяться информационные отчеты брокеров по разделу 6045(i)(1). Брокеры смогут полагаться на заверения клиентов, не проверяя, соответствовала ли цена приобретения токенов установленному критерию, если токены были куплены в другом месте. Освобождение для стейблкоинов будет применяться к транзакциям, совершенным начиная с 1 января 2027 года. Согласно предложению, платежи биткоинами продавцам по-прежнему будут считаться облагаемым налогом отчуждением активов. Предлагаемый раздел 1044 освободит от признания прибыли или убытка монеты, использованные для оплаты транзакционных издержек цифровых активов, если их совокупная стоимость не превышает 10 долларов. К таким издержкам будут относиться базовые, сетевые и приоритетные комиссии; связанные транзакции будут суммироваться. Освобождение от комиссий не будет распространяться на трейдеров, брокеров, дилеров, компании, которые объединяют транзакции в пакеты или помогают подтверждать транзакции других лиц, а также на активы, учитываемые по методу переоценки по справедливой стоимости. Исключение также коснется лиц, инициировавших более 5 000 транзакций с цифровыми активами в предыдущем налоговом году. Освобождение комиссий будет применяться к отчуждениям, совершаемым начиная с 1 января 2027 года. При покупке биткоина соответствующая требованиям сетевая комиссия может подпадать под освобождение, тогда как биткоины, отправленные продавцу, останутся объектом налогообложения. Законопроект также освободит квалифицированные долларовые стейблкоины от правил о фиктивных продажах и конструктивных продажах, действие которых он распространяет на другие цифровые активы. Законопроект S.4171 сенатора Теда Бадда, внесенный 24 марта, предусматривает, что стоимость соответствующей требованиям транзакции и прибыль или убыток, которые в ином случае подлежали бы признанию, не должны превышать 200 долларов. Предложение Бадда предусматривает суммирование связанных транзакций и исключает некоторые из них, в том числе операции с деловым имуществом и обмен денежных эквивалентов. Законопроект S.2207 Ламмис, представленный в июле 2025 года, устанавливает верхний предел в 300 долларов как для стоимости транзакции, так и для признаваемого убытка; дополнительных исключений не предусмотрено, если соответствующая требованиям годовая прибыль превышает 5 000 долларов. Законопроект Палаты представителей PARITY Act предложил порог в 200 долларов для транзакций со стейблкоинами. H.R.10357 был внесен 14 сентября, а комитет Палаты представителей по путям и средствам объявил о его одобрении 16 сентября со счетом 38–5. В предложении Палаты представителей используются два отдельных механизма: учет стейблкоинов по стоимости погашения и освобождение от налога соответствующих требованиям комиссий на сумму до 10 долларов; одобрение комитета предшествует голосованию в Палате представителей. Все эти меры остаются законопроектами, а действующий налоговый режим IRS сохраняется. Законопроект Дейнса оставляет Минфину США определение деталей списка, правил ведения учета и отчетности брокеров, тогда как соответствие токенов требованиям будет зависеть от одобрения эмитентов согласно закону GENIUS.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.