há 4 horas
Plano da Aave congelaria novas exposições a osETH vinculadas a US$ 279,4 milhões em garantias
Aave will freeze $279M in osETH, unless StakeWise wins this vote
CryptoSlate
O consultor de risco da Aave, LlamaRisk, propôs interromper novos depósitos de osETH e novos empréstimos garantidos por osETH no mercado V3 Core da Aave em 10 de novembro. O fundador da StakeWise, Dmitri, pediu à governança da Aave, em 11 de novembro, que considerasse o congelamento do osETH em uma votação separada. Dmitri pediu tempo para que a StakeWise respondesse às preocupações antes de uma nova avaliação. O congelamento proposto manteria abertas as posições existentes.
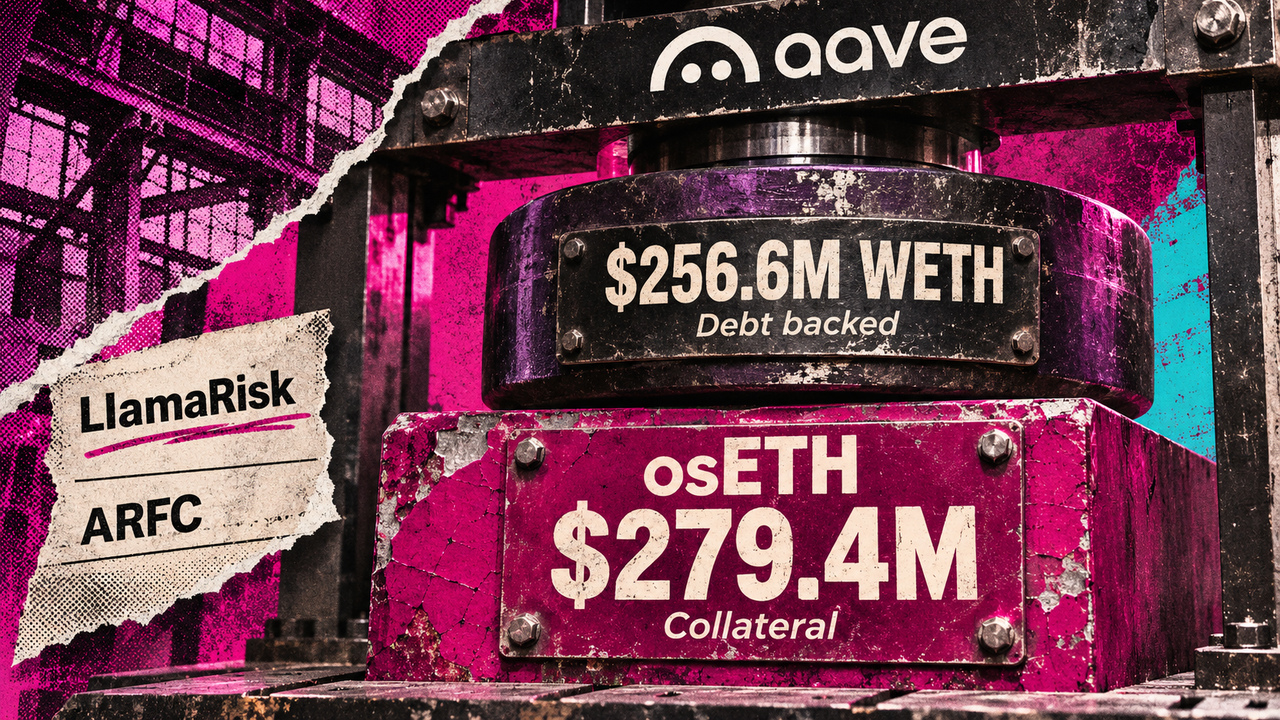
A análise da LlamaRisk de 9 de novembro avaliou as garantias em osETH em US$ 279,4 milhões, que respaldavam uma dívida estimada de US$ 256,6 milhões em Wrapped Ethereum (WETH). A LlamaRisk distribuiu a dívida proporcionalmente, de acordo com a composição das garantias de cada tomador. A LlamaRisk estimou a alavancagem em cerca de 14 vezes no modo de eficiência correlacionado ao ETH (E-Mode) da Aave, no qual o limite de empréstimo sobre o valor das garantias do osETH era de 93%. As 10 maiores posições representavam 66% da dívida atribuída. Essa concentração torna importante a forma como as posições existentes serão tratadas durante a transição.
Registros independentes diários das reservas apontaram depósitos de 122.900 osETH em 9 de novembro. Os registros apontaram depósitos de 122.400 osETH em 11 de novembro. Aavescan mostrou um saldo de empréstimos de osETH de 0,0074 osETH em ambas as datas. Esse saldo mede empréstimos de osETH, e não dívidas em WETH garantidas por osETH, portanto os números não são conflitantes.
A LlamaRisk argumenta que o pool de empréstimos comum da V3 expõe os fornecedores de WETH e de stablecoins aos riscos das garantias, enquanto cobra uma taxa de empréstimo agrupada. Segundo a LlamaRisk, os tomadores capturam o spread adicional por meio de estratégias de looping, que ampliam posições de staking com fundos emprestados. Dmitri disse que a StakeWise não sofreu ataques nem penalidades de validadores por slashing desde janeiro de 2021. Dmitri também descreveu contratos nativos e imutáveis de alavancagem que devolvem diretamente aos validadores o ETH emprestado. Uma votação separada permitiria à governança avaliar o argumento de Dmitri à luz dos critérios de risco de empréstimo da Aave.
O congelamento inicial reduziria a zero o limite de empréstimo de osETH no E-Mode. Os tomadores existentes poderiam quitar a dívida ou migrar, enquanto os saques dependeriam das restrições de cada posição. A proposta lista wstETH, weETH, cbETH e WETH como garantias alternativas disponíveis no mesmo E-Mode. Essas alternativas permitiriam trocar as garantias sem exigir que os tomadores quitassem antes toda a dívida em WETH.
A análise estática da LlamaRisk constatou que reduções de 2% a 5% nos limites de liquidação exporiam à liquidação a maior parte das garantias em posições de looping altamente alavancadas de rsETH e osETH. A categoria de osETH inclui outras garantias em ETH, o que limita mudanças direcionadas por meio de um limite comum. Em vez disso, a LlamaRisk propõe trabalhar com os emissores e permitir que as posições sejam encerradas naturalmente, com relatórios mensais sobre o progresso. A redução da exposição dispensaria medidas adicionais.
Se a migração não reduzir a exposição, a proposta mantém como último recurso um aumento na taxa básica de empréstimo de WETH. O aumento poderia chegar a 1%, em etapas de 0,5% aplicadas no máximo uma vez por mês. Reembolsos propostos compensariam pelo aumento os tomadores de WETH que não detenham rsETH nem osETH. Uma alteração concomitante no fator de reserva manteria a taxa de fornecimento.
A Aave V4 oferece outra abordagem para distribuir os custos de risco. Os hubs da V4 agrupam a liquidez, enquanto as spokes aplicam configurações locais de risco e limites para contribuições e saques de liquidez. Um Prêmio de Risco do Usuário cobra dos tomadores com base nas garantias necessárias para assegurar a dívida. A documentação da Aave sobre condições de posição ilustra o mecanismo com um prêmio de 50%, que eleva uma taxa básica de 5% para 7,5%. Nem a proposta nem a visão geral da V4 especificam uma spoke de osETH ou um prêmio numérico para osETH.
Os tomadores precisam tanto de uma rota de migração viável quanto de condições de empréstimo aceitáveis para uma transição ordenada. Para os credores, a questão é se a governança consegue reduzir a exposição e precificar adequadamente o risco remanescente. A decisão da governança sobre o pedido de Dmitri por uma avaliação separada e os termos de migração aprovados determinarão como esse equilíbrio será aplicado ao osETH.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.