há 5 horas
Análise: propAMMs reduzem custos de swaps na Solana, mas retornos dos depositantes seguem incertos
PropAMMs lower Solana trade costs, and public pool returns crash
CryptoSlate
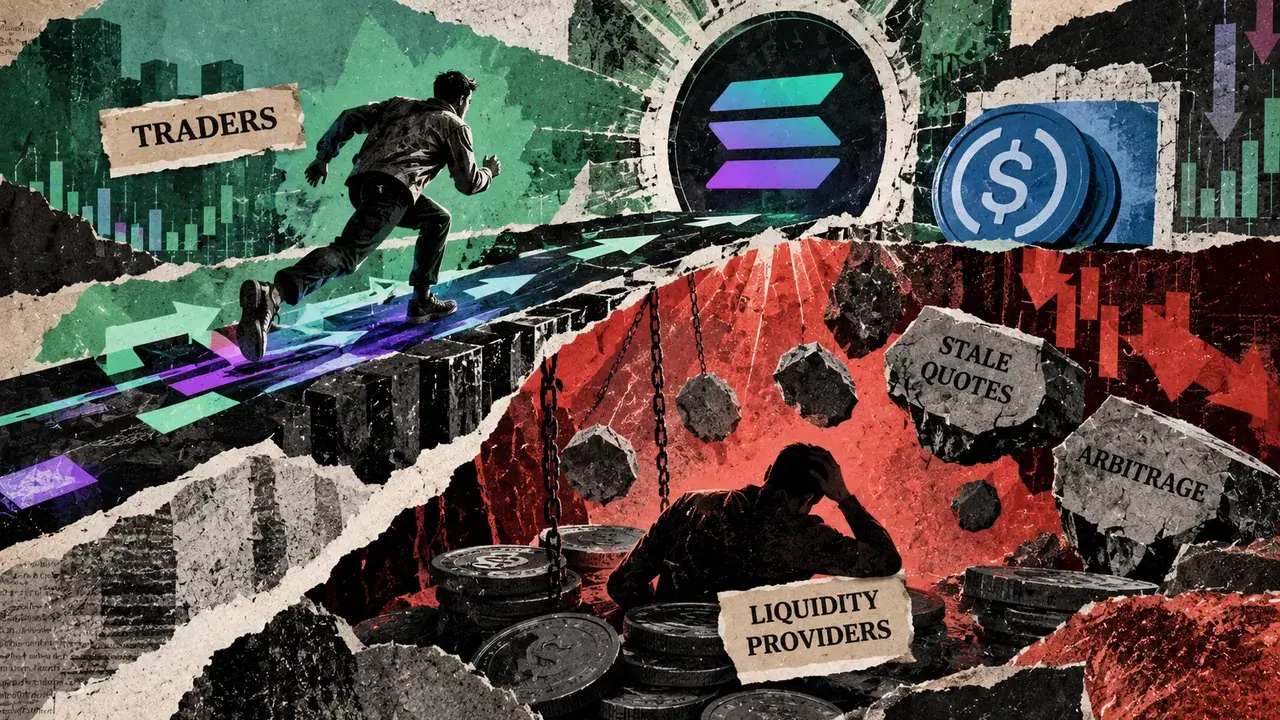
Um preprint de 29 de setembro conclui que propAMMs na Solana ofereceram execuções de SOL/USDC mais baratas em mercados calmos do que formadores de mercado automatizados (AMMs) públicos. PropAMMs são pools controlados por operadores profissionais. O indicador de custo de execução relativo a uma referência foi de 0,26 ponto-base para propAMMs, contra 2,59 pontos-base para AMMs públicos. O estudo abrange o período de 1º de setembro de 2025 a 31 de agosto de 2026 na Solana, além de amostras mais curtas na Base e na Monad. Os pesquisadores ponderaram as execuções pelo valor nocional e as compararam à microcotação USDT ponderada por tamanho no topo do livro de ofertas da Bybit, convertida usando o ponto médio do par USDC/USDT. Os autores informam vínculos com a ETH Zurich e a Category Labs. O indicador de fluxo calmo exige uma variação inferior a 1 ponto-base no preço de referência entre cinco segundos antes e um segundo depois de uma execução. Para a amostra da Solana, o estudo aponta markouts brutos de maker após dois segundos de +0,37 ponto-base para propAMMs e -0,22 ponto-base para AMMs públicos. Um markout positivo de maker significa que a execução é favorável ao maker em comparação com um preço de referência posterior. Os custos de execução medem o preço pago por um trader em relação a uma referência; os markouts medem a exposição do maker após aceitar uma negociação. Nenhuma das duas medidas, isoladamente, estabelece a rentabilidade dos depositantes. Depositantes passivos podem perder valor quando traders negociam a preços defasados dos pools após movimentos nos mercados externos. Os retornos dos depositantes também dependem da exposição aos ativos, das taxas de negociação, das mudanças no inventário e dos custos aplicáveis de hedge, operação e transação. O curto horizonte do markout não resolve essa contabilidade, e as médias por plataforma não permitem concluir que pools profissionais tenham causado perdas agregadas para provedores passivos de liquidez. Um texto de abril da Jump Crypto afirma que propAMMs, incluindo a própria BisonFi, ajustam preços e liquidez disponível com base no inventário, na atualização das cotações e no fluxo recebido. A Jump é uma operadora com interesses próprios, e as implementações variam. A documentação de integração da AMM da Jupiter diz que um assinante dedicado identifica negociações originadas em sua interface e descreve esse fluxo como de varejo e não tóxico. Identificar a origem de uma negociação não comprova, por si só, que ela seja inofensiva para um maker. Em um teste separado na Base, as execuções da Tessera tiveram, em média, um resultado 1,08 ponto-base pior por negociação do que as cotações reconstruídas no fechamento do bloco anterior. A diferença foi de 0,56 ponto-base quando ponderada pelo volume. Os pesquisadores chamam de “spoofing” o padrão de taxas associado ao momento de cada bloco, mas a comparação exclui cotações individuais exibidas na tela e não apresenta evidências diretas da intenção dos operadores. Um relatório de 20 de março da provedora de roteamento 0x descreveu a deterioração dos preços na Base entre a seleção da cotação e a liquidação, em razão do momento do bloco e de mudanças nos spreads. O relatório da 0x não citou operadores, portanto não identifica a Tessera como objeto da análise. A 0x disse que deixa de encaminhar fluxo para fontes até que os problemas de execução sejam corrigidos. A Jump argumentou que selecionar preços executáveis no momento em que as transações são processadas poderia reduzir substancialmente a diferença entre cotações exibidas e execuções. A visão geral atual da Swap API da Jupiter descreve a concorrência entre mecanismos de roteamento e um mecanismo que deixa de lado fontes com desempenho inferior. O guia de integração da Jupiter exige testes de paridade entre cotação e execução usando o mesmo estado do pool. Esses testes não estabelecem se uma cotação continua confiável após atualizações posteriores. Uma comparação significativa da quantidade executável deve usar o mesmo tamanho de negociação, solicitante, estado atual do pool e encargos aplicáveis. A Jupiter informa que cobra uma taxa de swap da plataforma no fluxo Meta-Aggregator e não no fluxo Router; taxas de integradores e condições de inclusão das transações também podem variar. Comparações equivalentes entre a quantidade cotada e a quantidade entregue testariam a confiabilidade do roteamento, enquanto avaliações dos retornos no nível da posição responderiam à questão distinta enfrentada pelos depositantes passivos.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.