12時間前
分析:ビットコイン回復でも提案中の3倍型ファンドの損失解消しない可能性
Being right about Bitcoin won't save your 3x leveraged ETF position
CryptoSlate
米証券取引委員会(SEC)は10月2日、VS Trustが提案するビットコインとイーサリアムの3倍型ファンドについて、取引所への上場規則を承認した。承認によりファンドは取引開始に近づいたが、運用実績が確立したわけではない。VS Trustが10月7日に提出した修正届出書によると、BITHとETHKの両ファンドは取引を開始していない。
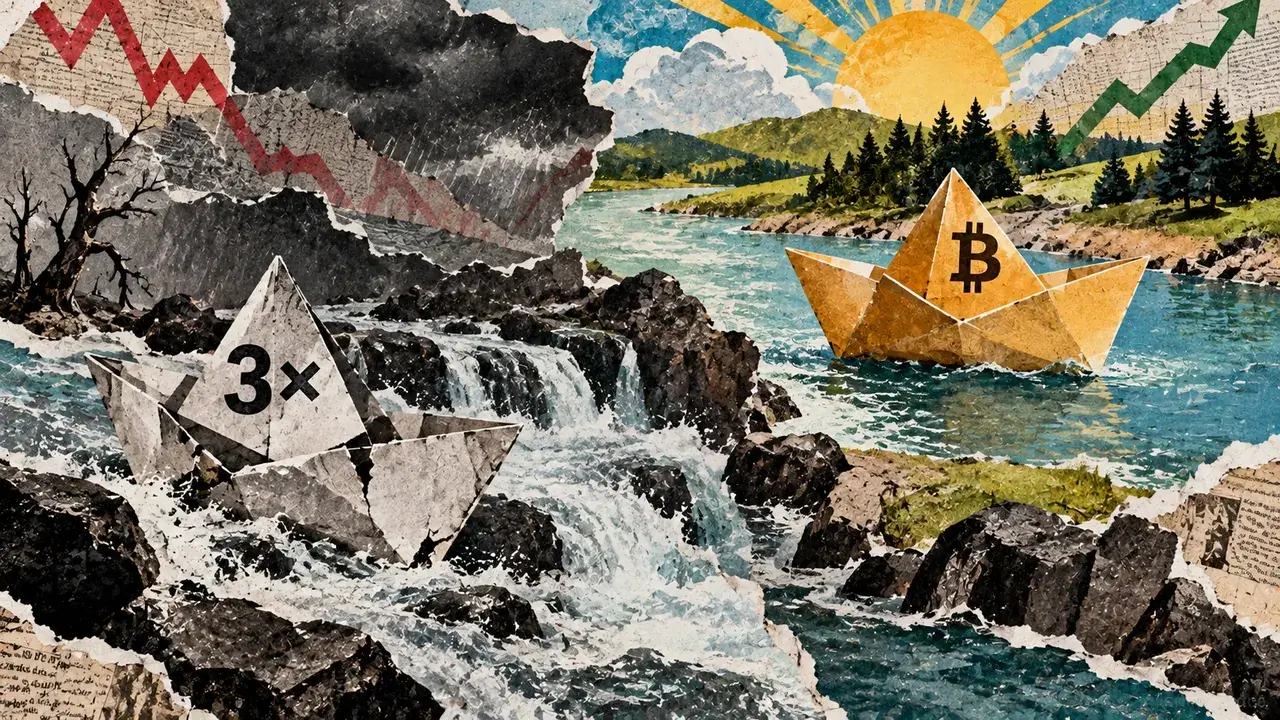
提案中のファンドは、手数料や経費控除前のベンチマークの日次リターンの3倍を目指す。ファンドを1カ月保有しても、その期間のリターンの3倍が約束されるわけではない。毎日の損益が翌日のリターンの起点となる。ビットコインが下落後に投資家の購入時の水準まで回復しても、レバレッジ型ファンドには損失が残る場合がある。ファンドが約束どおりに運用されていても同様だ。
日次リセット型ファンドは、投資家のビットコインに対する6カ月の見通しではなく、ファンドの現在の資本に応じてエクスポージャーを継続的に調整する。下落局面では、レバレッジによってファンドの資本が市場でのポジションより速く減少する。ファンドは目標とするレバレッジ倍率に戻すためエクスポージャーを削減し、相場が反発し始める時点でポジションはより小さくなる。その後の上昇分は減少後の残高に適用されるため、ベンチマークが回復しても株主の資金が必ず戻るわけではない。上昇局面では、利益によってファンドの資本が増え、次の取引日に向けてエクスポージャーを拡大できる。投資家が保有株式を動かさなくても、その株式に含まれるエクスポージャーは日々変化する。
SECの投資家向け情報資料は、名称を明かしていない指数が約4カ月間に約8%上昇した一方、その指数の日次リターンの3倍を目指すファンドが53%下落した実例を紹介している。この例はビットコインファンドのものではなく、提案中の商品についての予測でもない。ただし、相場が持続的に上昇する局面では、日次複利によりベンチマークの累積上昇率の3倍を超えるリターンが生じる場合もある。結果はベンチマークの最終水準だけでなく、価格変動の順序にも左右される。
上場承認により、ファンドが先物を利用することも明らかになった。これにより、ビットコインの現物価格と株主のリターンの間にもう一段階が加わる。先物契約には期限があるため、エクスポージャーを維持するには期限が近づくにつれて契約を入れ替える必要がある。期近と期先の契約価格の関係によって、入れ替え価格はコストを増やす場合もあれば、運用に有利に働く場合もある。ビットコインの現物価格のリターンを3倍しても、ファンドの運用成績は再現できない。
VS Trustが10月7日に提出した修正届出書は、提案中の両商品について年率1.85%の運用手数料を記載している。同届出書は、記載された前提のもとで、ビットコインファンドがコストを賄うには取引リターンが1.98%必要と見積もる。イーサリアムファンドについては、コストを賄うのに取引リターンが2.78%必要と見積もる。これらの試算には、その他の経費と担保から得ると想定される利息が織り込まれている。推定リターンは、投資家がリスクを取って利益を得る前に、運営コストを賄うためのものだ。
これらのファンドは、従来の投資会社型ETFを規定する1940年投資会社法の枠組みの対象外となるコモディティ・プール商品だ。届出書は、スケジュールK-1によるパートナーシップ課税の報告を見込んでいる。株主は現金の分配を受け取らなくても、課税対象となる所得の割り当てを受ける可能性がある。
これらの商品は、仕組みを理解し、短期間のエクスポージャー拡大を求めるトレーダーにとって魅力となり得る。現金で株式を買えば、先物の証拠金口座を管理する手間を避けられるが、レバレッジは残る。短期の含み損ポジションを長期投資に切り替えても、ファンドは残った資本に応じてエクスポージャーを調整し続ける。発行体は、株主が1日または一晩で投資額の全額を失う可能性があると警告している。ビットコインが変動を伴って回復しても、株主の運用成績はビットコインを大幅に下回る場合がある。日次リセット型ファンドには、ビットコインの回復前に失われた資金を取り戻す義務はない。
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.