2 ore fa
Analisi: Solana DvP richiede il finanziamento anticipato del 100% per ogni operazione
Solana DvP settlement requires 100% upfront cash for every trade
CryptoSlate
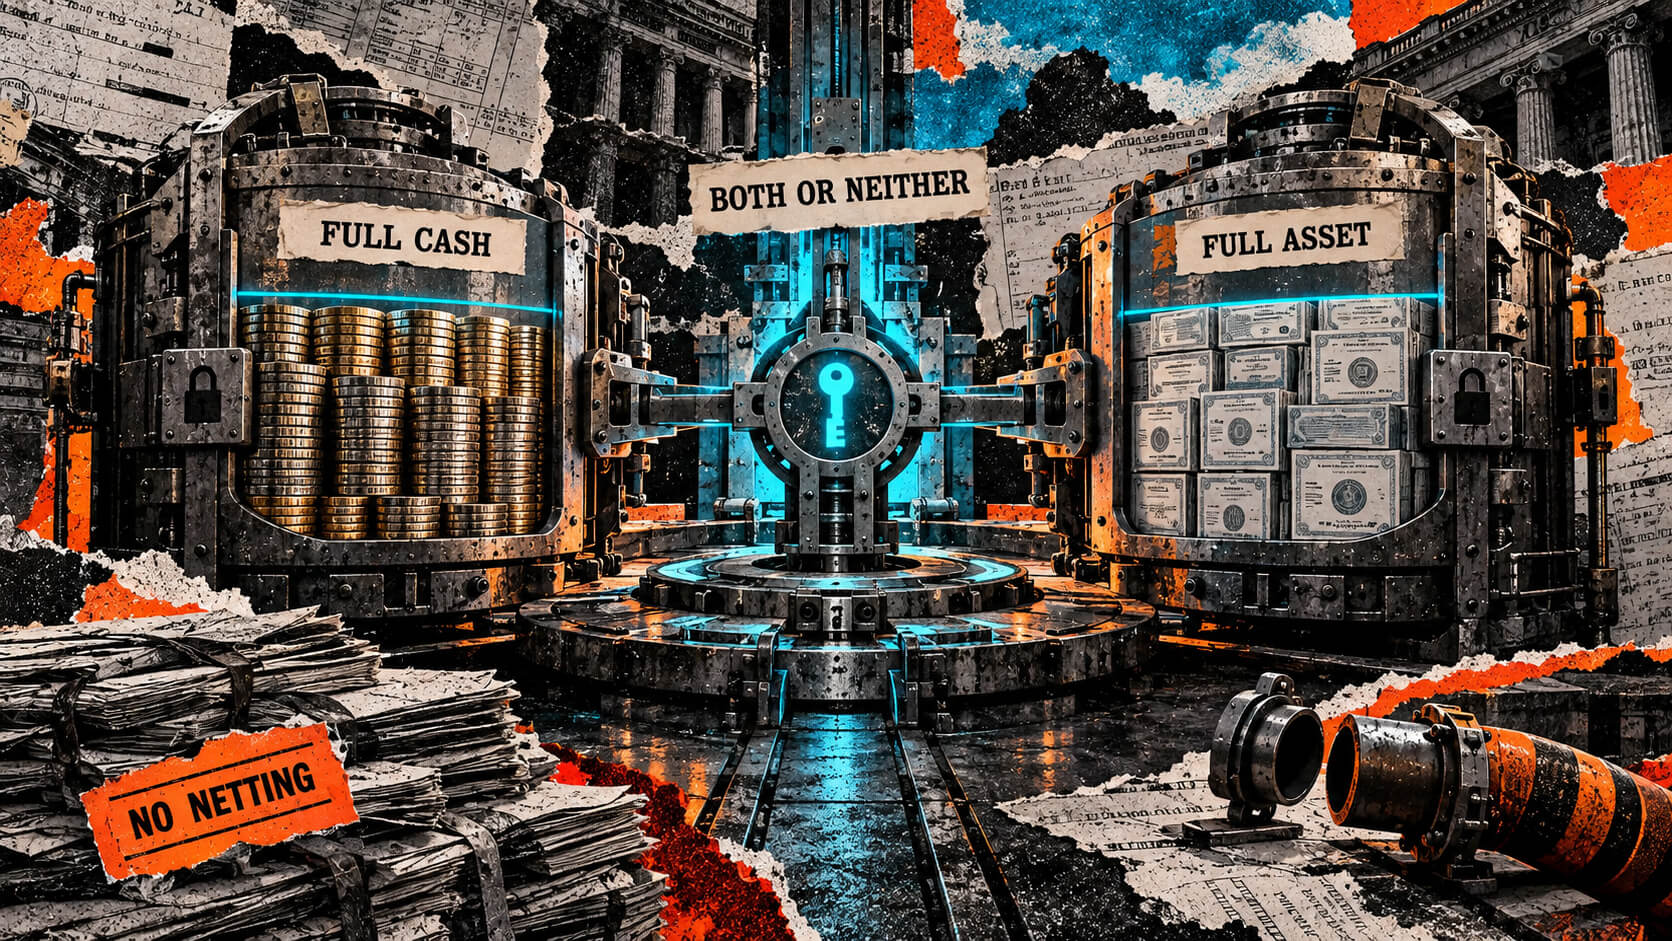
La Solana Foundation ha annunciato il 6 ottobre Solana DvP, uno standard open source per il regolamento contro pagamento. Il design pubblicato colloca i token di ciascuna parte in un escrow separato e richiede il 100% di entrambi gli importi concordati prima di scambiarli insieme. Ogni registrazione dell'operazione riguarda uno scambio tra due parti e non sono ammesse esecuzioni parziali. Entrambe le gambe devono essere conti di token Solana, perciò un pagamento da un conto bancario su un altro sistema di pagamento non rientra nello scambio atomico. Il programma esclude esplicitamente la compensazione, che compensa le obbligazioni prima del pagamento del saldo residuo.
Il codice di regolamento nel commit documentato verifica che ciascun escrow contenga almeno l'importo concordato prima di trasferire uno dei due importi. Se i fondi sono insufficienti, il regolamento non va a buon fine, mentre i token in eccesso vengono restituiti alla parte indicata anziché aumentare i proventi della controparte. Gli acquirenti devono predisporre token in contanti, i venditori token che rappresentano gli asset, e l'eventuale finanziamento da parte di un prestatore resta un rapporto separato, esterno al programma. Le istruzioni di finanziamento usano un normale trasferimento di token con verifica, consentendo ai sistemi di custodia o di tesoreria di fornire i token senza una chiamata di finanziamento specifica. L'autorità di regolamento, un terzo indirizzo indicato nell'operazione, deve firmare lo scambio, mentre le destinazioni del regolamento sono fissate al momento della creazione dell'operazione. Il mancato completamento di un trasferimento richiesto annulla la transazione di regolamento, ma i precedenti trasferimenti di finanziamento restano transazioni separate.
Il finanziamento integrale al momento del regolamento non implica che gli istituti debbano mantenere quei saldi permanentemente indisponibili per altri utilizzi. La disponibilità anticipata di contanti o asset utilizzabili può consentire di avviare prima le operazioni successive e ridurre la durata del finanziamento esterno o la liquidità detenuta a fronte di obbligazioni successive. Qualsiasi beneficio dipende dal momento in cui i fondi sono richiesti e da quando i proventi diventano utilizzabili; il costo totale dipende anche dall'accordo di finanziamento. Gli istituti che necessitano di compensazione o credito devono predisporre queste funzioni altrove prima di determinare i fondi da depositare in escrow. La Banca dei regolamenti internazionali e il Comitato sui pagamenti e le infrastrutture di mercato affermano che il regolamento lordo immediato può richiedere più liquidità della compensazione, nel loro rapporto sulla tokenizzazione dell'ottobre 2024, alle pagine 12 e 13. Il rapporto sulla tokenizzazione afferma tuttavia che un accesso più rapido a denaro e asset può ridurre il costo opportunità della liquidità immobilizzata durante il regolamento. L'annuncio della Foundation non presenta risultati misurati sul risparmio di capitale né un confronto dei costi totali. Un'analisi del 2 ottobre su Roughrider descriveva un accordo di pagamento bancario su Solana che combina trasferimenti e distruzione di token con una compensazione giornaliera separata dei movimenti sui conti bancari.
Lo scambio atomico protegge dal rischio di mancata consegna del capitale nello scambio di token, ma il programma non fornisce né contanti né finanziamenti. I token in contanti mantengono i rischi di credito dell'emittente e di rimborso, mentre i token regolamentati che rappresentano asset possono essere soggetti a controlli sui trasferimenti. I poteri di congelamento, sospensione e delega permanente restano rilevanti mentre i token sono in escrow. Le istruzioni di annullamento consentono a ciascuna parte di recuperare la propria gamba lasciando aperta l'operazione, oppure di rifiutare l'operazione e rimborsare entrambe le gambe. L'autorità di regolamento può annullare l'operazione e un'istruzione separata di recupero gestisce i depositi ricevuti dopo la chiusura, subordinatamente alle regole sui trasferimenti dei token. Questi poteri non possono superare i blocchi degli emittenti o le restrizioni ai trasferimenti, perciò le operazioni interamente finanziate possono non andare a buon fine e i rimborsi possono dipendere dalla collaborazione dell'emittente. Deve inoltre rimanere disponibile il firmatario autorizzato al regolamento.
Le condizioni di creazione dell'operazione indirizzano rimborsi e recuperi al conto token della parte indicata, anche quando il deposito è stato effettuato da un custode. Le destinazioni di regolamento concordate possono ricevere i proventi, ma il percorso del rimborso può differire da quello del finanziamento. La documentazione invita gli operatori a considerare il regolamento concluso quando la transazione raggiunge il livello di finalità «finalized» di Solana. La finalità giuridica del regolamento dipende dagli accordi tra le parti e dai regimi applicabili.
La documentazione della Foundation indica un programma aggiornabile su mainnet-beta e devnet, sulla base di osservazioni del 2 ottobre. La tabella relativa alla mainnet individua un'autorità di aggiornamento abilitata a modificare il programma distribuito, rendendo la sua governance e le sue regole di regolamento rilevanti per gli istituti. La documentazione per i client rimanda a una specifica revisione pubblica del codice sorgente; la revisione più recente nella cronologia pubblica delle versioni è datata 30 settembre. L'audit del revisore di sicurezza Cantina, svolto dal 21 al 28 maggio, riguarda una versione precedente del repository e correzioni specifiche. Le quattro criticità di gravità media rilevate da Cantina sono indicate come risolte, mentre tre a basso rischio e sei informative sono riconosciute. La distribuzione documentata e l'audit precedente non dimostrano né un'adozione commerciale effettiva né una corrispondenza verificata con il codice attualmente distribuito.
La Foundation afferma che il programma è pronto per fondi reali e invita partner di progettazione e primi partecipanti in vista del rilascio in produzione. JPMorgan ha fornito contributi sulle prassi di regolamento dei titoli. L'annuncio esclude espressamente qualsiasi ruolo di JPMorgan nella progettazione, nello sviluppo, nella gestione, nell'approvazione, nell'avallo o nella garanzia del programma. Per dimostrare risparmi di capitale per gli istituti occorrerebbe collegare l'effettivo utilizzo del sistema di regolamento all'importo e alla durata del finanziamento, al costo del finanziamento e alla disponibilità anticipata dei proventi.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.