2 ore fa
Analisi: le propAMM riducono i costi degli swap su Solana, ma i rendimenti per i depositanti restano incerti
PropAMMs lower Solana trade costs, and public pool returns crash
CryptoSlate
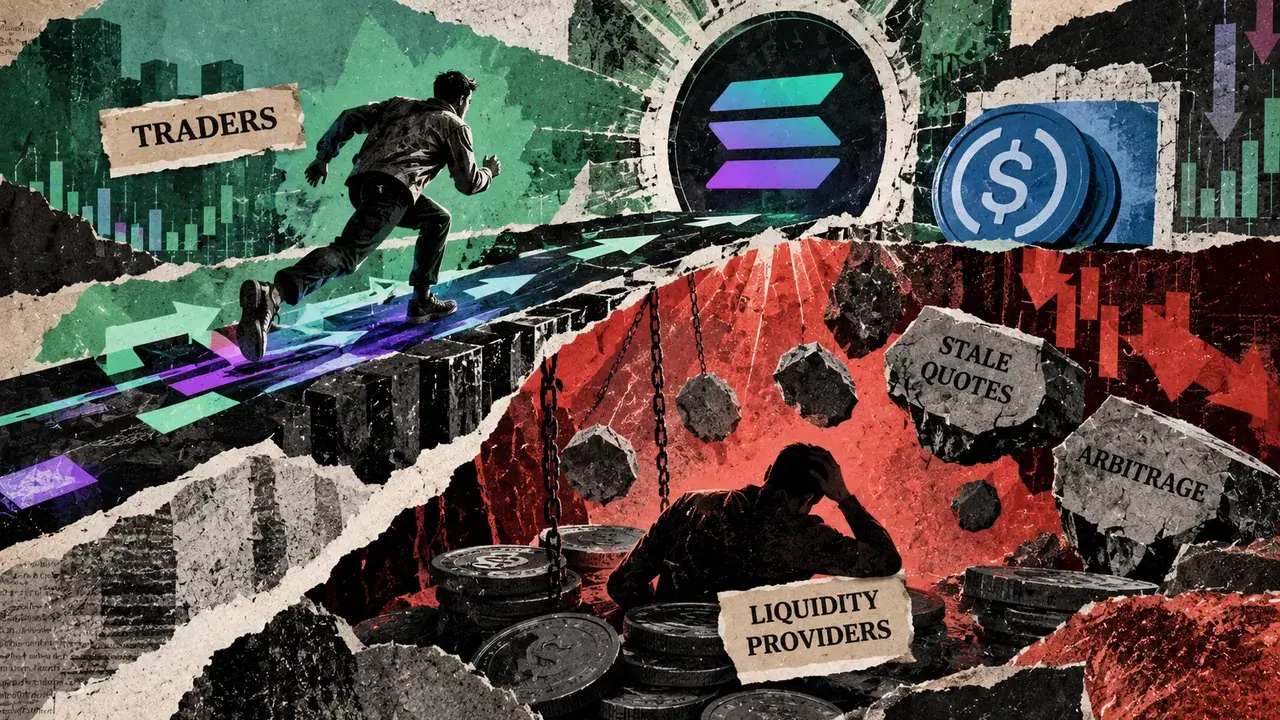
Un preprint del 29 settembre rileva che, in condizioni di mercato tranquille, le propAMM su Solana offrivano esecuzioni di swap SOL/USDC meno costose rispetto agli automated market maker pubblici (AMM). Le propAMM sono pool gestiti da operatori professionali. Il proxy del costo di esecuzione rispetto al prezzo di riferimento era di 0,26 punti base per le propAMM, contro 2,59 punti base per gli AMM pubblici. Lo studio copre il periodo dal 1° settembre 2025 al 31 agosto 2026 per Solana, con campioni più brevi su Base e Monad. I ricercatori hanno ponderato le esecuzioni in base al valore nozionale, confrontandole con il microprezzo USDT ponderato per dimensione al miglior livello del book di Bybit, convertito usando il midpoint della coppia USDC/USDT. Gli autori dichiarano affiliazioni con ETH Zurich e Category Labs. Il proxy dei flussi tranquilli richiede che il prezzo di riferimento si muova di meno di 1 punto base dal quinto secondo precedente al primo secondo successivo a un'esecuzione. Nel campione su Solana, il documento riporta markout lordi a due secondi per i maker pari a +0,37 punti base per le propAMM e -0,22 punti base per gli AMM pubblici. Un markout positivo per il maker significa che l'esecuzione risulta favorevole per quest'ultimo rispetto a un successivo prezzo di riferimento. I costi di esecuzione misurano il prezzo pagato da un trader rispetto a un riferimento; i markout misurano l'esposizione del maker dopo aver accettato una transazione. Nessuna delle due misure, da sola, dimostra la redditività dei depositanti. I depositanti passivi possono perdere valore quando i trader effettuano transazioni contro prezzi del pool non aggiornati dopo movimenti dei mercati esterni. I rendimenti dei depositanti dipendono anche dall'esposizione agli asset, dalle commissioni di trading, dalle variazioni delle posizioni in inventario e dagli eventuali costi di copertura, operativi e di transazione. Il breve orizzonte del markout non risolve tale questione contabile e le medie delle piattaforme non dimostrano che i pool professionali abbiano causato perdite aggregate per i fornitori passivi di liquidità. In un resoconto di aprile, Jump Crypto afferma che le propAMM, tra cui la sua BisonFi, adeguano prezzi e liquidità disponibile in base all'inventario, all'aggiornamento delle quotazioni e ai flussi in arrivo. Jump è un operatore con interessi diretti e le implementazioni variano. La documentazione di integrazione degli AMM di Jupiter afferma che un signer dedicato identifica le transazioni provenienti dal suo frontend e descrive tali flussi come retail e non tossici. Identificare l'origine di una transazione non dimostra autonomamente che essa sia innocua per un maker. In un test separato su Base, le esecuzioni su Tessera sono risultate in media peggiori di 1,08 punti base per transazione rispetto alle quotazioni ricostruite alla fine del blocco precedente. La differenza era di 0,56 punti base ponderandola per volume. I ricercatori definiscono «spoofing» l'andamento delle commissioni legato ai blocchi, ma il loro confronto esclude le singole quotazioni mostrate a schermo e non fornisce prove dirette delle intenzioni degli operatori. Un rapporto del 20 marzo del provider di routing 0x descriveva un deterioramento dei prezzi su Base tra la selezione della quotazione e il regolamento, dovuto alla tempistica dei blocchi e alle variazioni degli spread. Il rapporto di 0x non nominava gli operatori e quindi non identificava Tessera come oggetto dell'analisi. 0x ha detto di escludere le fonti finché i problemi di esecuzione non saranno risolti. Jump ha sostenuto che selezionare prezzi eseguibili al momento dell'invio delle transazioni potrebbe ridurre notevolmente la differenza tra quotazioni visualizzate ed esecuzioni. L'attuale panoramica della Swap API di Jupiter descrive la concorrenza tra motori di routing e un meccanismo che mette da parte le fonti con prestazioni inferiori. La guida all'integrazione di Jupiter richiede test di corrispondenza tra quotazione ed esecuzione sullo stesso snapshot del pool. Questi test non stabiliscono se una quotazione resti affidabile dopo aggiornamenti successivi. Un confronto significativo dell'output eseguibile deve usare la stessa dimensione della transazione, lo stesso chiamante, lo stato corrente del pool e gli eventuali costi applicabili. Jupiter documenta una commissione di swap della piattaforma per il suo percorso Meta-Aggregator e nessuna per il percorso Router; anche le commissioni degli integratori e le modalità di inclusione possono variare. Confronti a parità di condizioni tra output quotato e consegnato permetterebbero di verificare l'affidabilità del routing, mentre valutazioni dei rendimenti a livello di posizione affronterebbero la distinta questione che riguarda i depositanti passivi.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.