4 ore fa
Analisi: uno studio rileva un'attenuazione dei pattern di trading su Binance dopo la riforma di Polymarket
Polymarket reforms Bitcoin contracts and Binance trading spikes immediately drop
CryptoSlate
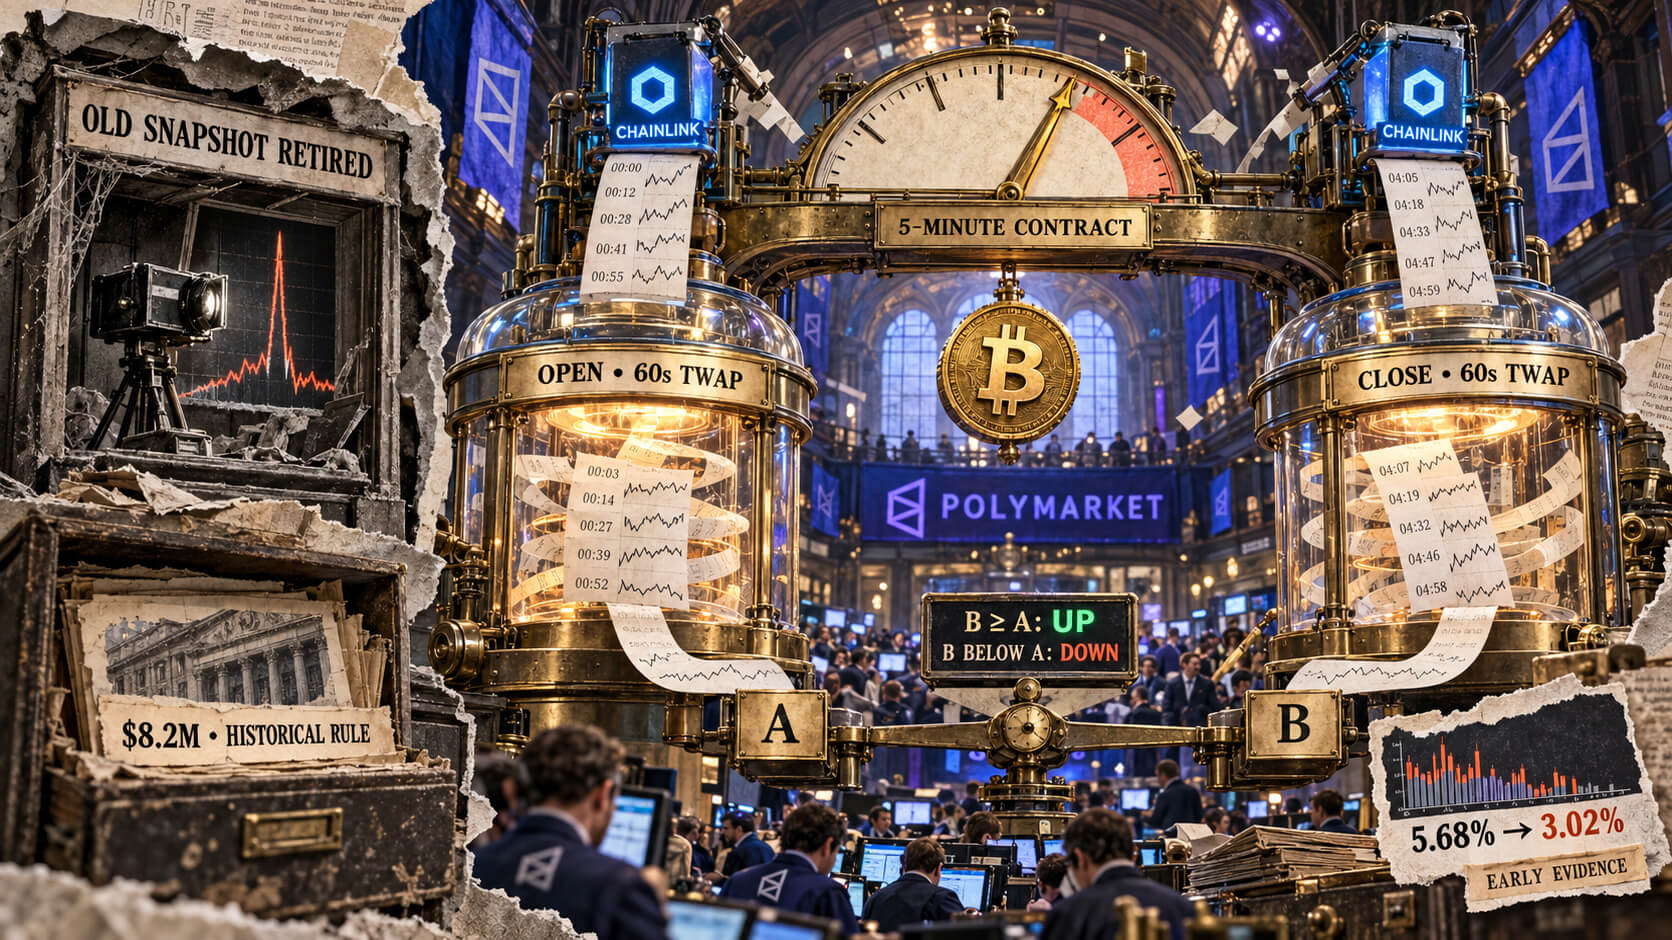
Lo studio di Guangzhe Wang ha rilevato che un pattern di trading su Binance si è attenuato nelle prime settimane dopo che Polymarket ha introdotto benchmark mediati per il regolamento. Secondo il changelog di Polymarket, il 7 agosto i mercati crypto al rialzo o al ribasso hanno sostituito le rilevazioni istantanee di un singolo prezzo con medie calcolate da Chainlink. La modifica si applicava sia al benchmark iniziale sia al valore di regolamento finale. Il 14 agosto alle 00:00 UTC Polymarket ha esteso a 60 secondi la finestra del benchmark per i mercati crypto con contratti di cinque minuti.
Wang ha esaminato dati di Binance registrati a intervalli di un secondo dal 1° luglio 2025 al 4 settembre 2026. Il campione comprendeva 82.752 intervalli di Bitcoin in cui si regolava soltanto il contratto di cinque minuti. Wang ha misurato la quota del volume di trading su Binance concentrata negli ultimi dieci secondi di ciascuna finestra campionata di cinque minuti. Wang non ha rilevato uno spostamento sistematico verso intervalli precedenti durante le prime tre settimane del regime a 60 secondi. Nel periodo non ha rilevato neppure il ritorno del precedente pattern di inversione vicino al prezzo di esercizio.
I risultati avvalorano l'efficacia della riforma nel contrastare il pattern misurato nel periodo di osservazione. Tuttavia, non verificano i profitti attuali dei wallet né dimostrano che siano scomparse tutte le possibili strategie di manipolazione. L'esito misurato è il comportamento di trading, non le perdite dei trader secondo l'attuale regola di regolamento.
Un working paper di Dai, Jia e Yu, inviato ad arXiv il 30 giugno, ha segnalato picchi nei flussi di trading sul mercato spot intorno al regolamento e successive inversioni dopo il lancio del contratto di cinque minuti. La ricerca precedente esaminava gli incentivi a influenzare il mercato di riferimento sottostante in base alla regola della rilevazione istantanea singola. Nel suo nuovo articolo, Wang cita la stima di Dai e coautori secondo cui 821 wallet hanno guadagnato circa 8,2 milioni di dollari nei cicli precedenti in cui sono stati spinti i prezzi. Quei guadagni storici dei wallet non dimostrano l'esposizione attuale né i profitti complessivi della strategia dopo le operazioni sul mercato sottostante e i costi di esecuzione.
Il contratto su Bitcoin campionato il 27 ottobre copriva l'intervallo dalle 12:20 alle 12:25 ET e indicava come criterio di risoluzione il prezzo medio ponderato nel tempo su 60 secondi di BTC/USD di Chainlink, o TWAP. L'esito «Up» vince se il benchmark finale è pari o superiore a quello iniziale. L'esito «Down» vince se il benchmark finale è inferiore. Il contratto di ottobre applicava una regola introdotta più di due mesi prima. La durata di cinque minuti del contratto è distinta dalla finestra di un minuto del benchmark.
Un breve movimento del prezzo può influire sul regolamento in base a una regola di rilevazione istantanea se modifica il prezzo di riferimento selezionato. Un benchmark mediato attribuisce al movimento un peso proporzionale alla parte della finestra di misurazione interessata. Il test economico consiste nel verificare se i guadagni sulla posizione nel mercato predittivo superano i costi per influenzare la media e attuare la strategia. I guadagni storici non dimostrano la redditività secondo la regola rivista, in assenza di prove che il comportamento e le condizioni economiche precedenti siano ancora validi.
La documentazione di Polymarket afferma che il benchmark iniziale utilizza la media applicabile, così come il valore finale. Per valutare un esito contestato servono entrambi i valori di riferimento ai limiti della finestra e l'orario dei report pertinenti. La documentazione sui timestamp di Chainlink spiega perché il solo orario visualizzato su un grafico di un exchange non consente di stabilire quei valori. Ogni report sottostante include un inizio del periodo di validità e un timestamp di osservazione, ma la durata dei report può variare, anche quando un report successivo incorpora un intervallo mancante. Il TWAP pondera ciascun prezzo in base alla durata che rappresenta. La media varia con l'osservazione più recente e non è necessariamente allineata al minuto tondo. Un TWAP a 60 secondi, quindi, non calcola la media dell'intero periodo contrattuale di cinque minuti né assegna necessariamente lo stesso peso a sessanta osservazioni di prezzo.
Il guadagno di una posizione nel mercato predittivo è diverso dal rendimento netto di una strategia che comporta anche operazioni sull'attività sottostante. Nel calcolo della redditività devono essere incluse tutte le operazioni su Bitcoin necessarie a influenzare il prezzo di riferimento, insieme ai relativi costi di esecuzione. Polymarket Institute distingue l'exchange internazionale decentralizzato da Polymarket US, che hanno API separate e dati gestiti in modo indipendente. La rassegna trimestrale di Talos del 27 ottobre mette in evidenza l'integrazione della società con Kalshi e fa riferimento a un'analisi precedente sulla possibile manipolazione dei regolamenti di Polymarket. Per misurare guadagni e perdite secondo la regola della media occorre comunque contabilizzare le operazioni associate sul mercato sottostante e i relativi costi di esecuzione.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.