il y a 7 heures
Le projet Aave gèlerait toute nouvelle exposition à osETH adossée à 279,4 millions de dollars de garanties
Aave will freeze $279M in osETH, unless StakeWise wins this vote
CryptoSlate
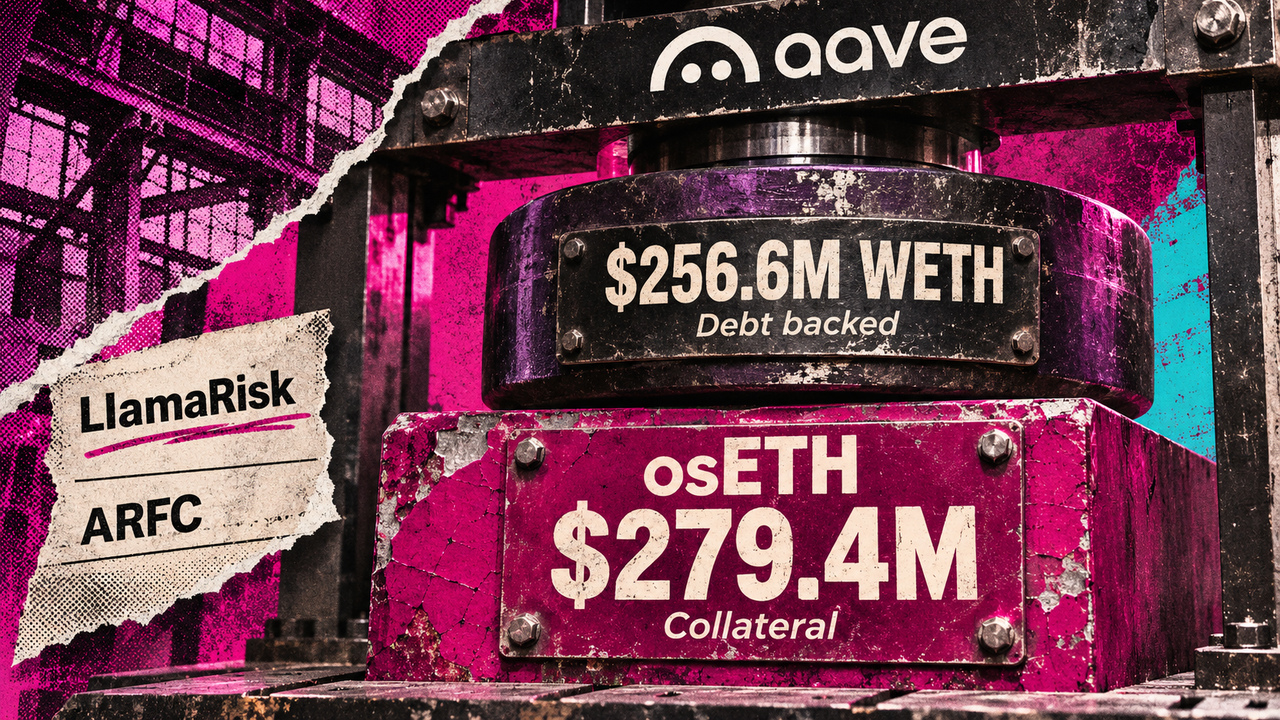
Le conseiller en gestion des risques d'Aave, LlamaRisk, a proposé le 10 novembre de suspendre les nouveaux dépôts d'osETH et les nouveaux emprunts garantis par osETH sur le marché V3 Core d'Aave. Le fondateur de StakeWise, Dmitri, a demandé à la gouvernance d'Aave, le 11 novembre, d'examiner le gel d'osETH lors d'un vote distinct. Dmitri souhaitait laisser à StakeWise le temps de répondre aux préoccupations avant une nouvelle évaluation. Le gel proposé laisserait les positions existantes ouvertes.
Dans son analyse du 9 novembre, LlamaRisk a évalué les garanties en osETH à 279,4 millions de dollars, adossant une dette estimée à 256,6 millions de dollars en Wrapped Ethereum (WETH). LlamaRisk a réparti la dette proportionnellement à la composition des garanties de chaque emprunteur. LlamaRisk a estimé le levier à environ 14 fois dans le mode d'efficacité corrélé à l'ETH (E-Mode) d'Aave, où la limite de ratio prêt/valeur de l'osETH était de 93 %. Les 10 positions les plus importantes représentaient 66 % de la dette attribuée. Cette concentration rend importante la gestion des positions existantes pendant la transition.
Des relevés quotidiens indépendants des réserves font état de dépôts de 122 900 osETH le 9 novembre. Ces relevés font état de dépôts de 122 400 osETH le 11 novembre. Aavescan affichait un encours de prêts en osETH de 0,0074 osETH à ces deux dates. Cet encours mesure les prêts d'osETH, et non la dette en WETH garantie par de l'osETH ; les chiffres ne sont donc pas contradictoires.
LlamaRisk estime que le pool de prêts commun de V3 expose les fournisseurs de WETH et de stablecoins aux risques liés aux garanties, tout en leur appliquant un taux d'emprunt mutualisé. Selon LlamaRisk, les emprunteurs captent l'écart supplémentaire grâce à des stratégies de boucle qui augmentent les positions de staking au moyen de fonds empruntés. Dmitri a déclaré que StakeWise n'avait subi ni piratage ni pénalité pour faute de validation depuis janvier 2021. Il a également décrit des contrats de levier natifs immuables qui restituent directement l'ETH emprunté depuis les validateurs. Un vote distinct permettrait à la gouvernance d'évaluer l'argument de Dmitri au regard des critères de risque de prêt d'Aave.
Le gel initial ramènerait à zéro la limite d'emprunt en E-Mode de l'osETH. Les emprunteurs existants pourraient rembourser ou migrer, tandis que les retraits dépendraient des contraintes propres à chaque position. La proposition cite le wstETH, le weETH, le cbETH et le WETH comme garanties de remplacement disponibles dans le même E-Mode. Ces options permettraient d'échanger les garanties sans obliger les emprunteurs à rembourser d'abord la totalité de leur dette en WETH.
L'analyse statique de LlamaRisk a conclu que des baisses du seuil de liquidation de 2 % à 5 % exposeraient à la liquidation la plupart des garanties engagées dans des stratégies de boucle fortement levierisées en rsETH et en osETH. La catégorie osETH comprend d'autres garanties en ETH, ce qui limite la possibilité d'ajustements ciblés au moyen d'un seuil commun. LlamaRisk propose plutôt de travailler avec les émetteurs et de laisser les positions se dénouer naturellement, avec un état d'avancement communiqué chaque mois. Une baisse de l'exposition ne nécessiterait aucune mesure supplémentaire.
Si la migration ne réduit pas l'exposition, la proposition prévoit toujours, en dernier recours, une hausse du taux de base d'emprunt en WETH. Cette hausse pourrait atteindre 1 %, par paliers de 0,5 % appliqués au maximum une fois par mois. Des rabais proposés compenseraient cette hausse pour les emprunteurs en WETH qui ne détiennent ni rsETH ni osETH. Une modification correspondante du facteur de réserve maintiendrait le taux de rémunération des dépôts.
Aave V4 propose une autre approche pour répartir les coûts liés au risque. Les hubs de V4 mutualisent la liquidité, tandis que les spokes appliquent des paramètres de risque locaux et des limites aux apports et aux retraits de liquidité. Une prime de risque utilisateur (User Risk Premium) est facturée aux emprunteurs en fonction des garanties nécessaires pour sécuriser la dette. La documentation d'Aave sur les conditions des positions illustre le mécanisme avec une prime de 50 % qui fait passer un taux de base de 5 % à 7,5 %. Ni la proposition ni la présentation de V4 ne précisent l'existence d'un spoke osETH ni le montant d'une prime numérique pour osETH.
Les emprunteurs ont besoin à la fois d'une voie de migration viable et de conditions d'emprunt acceptables pour assurer une transition ordonnée. Pour les prêteurs, la question est de savoir si la gouvernance peut réduire l'exposition et fixer un prix adéquat au risque résiduel. La décision de la gouvernance sur la demande d'évaluation distincte de Dmitri et les conditions de migration approuvées détermineront l'application de cet équilibre à osETH.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.