il y a 10 heures
Aave abaisse à 92 % le seuil du taux d'emprunt de l'USDT sur Ethereum Core
Aave changes USDT borrowing rules and loan costs suddenly jump

CryptoSlate
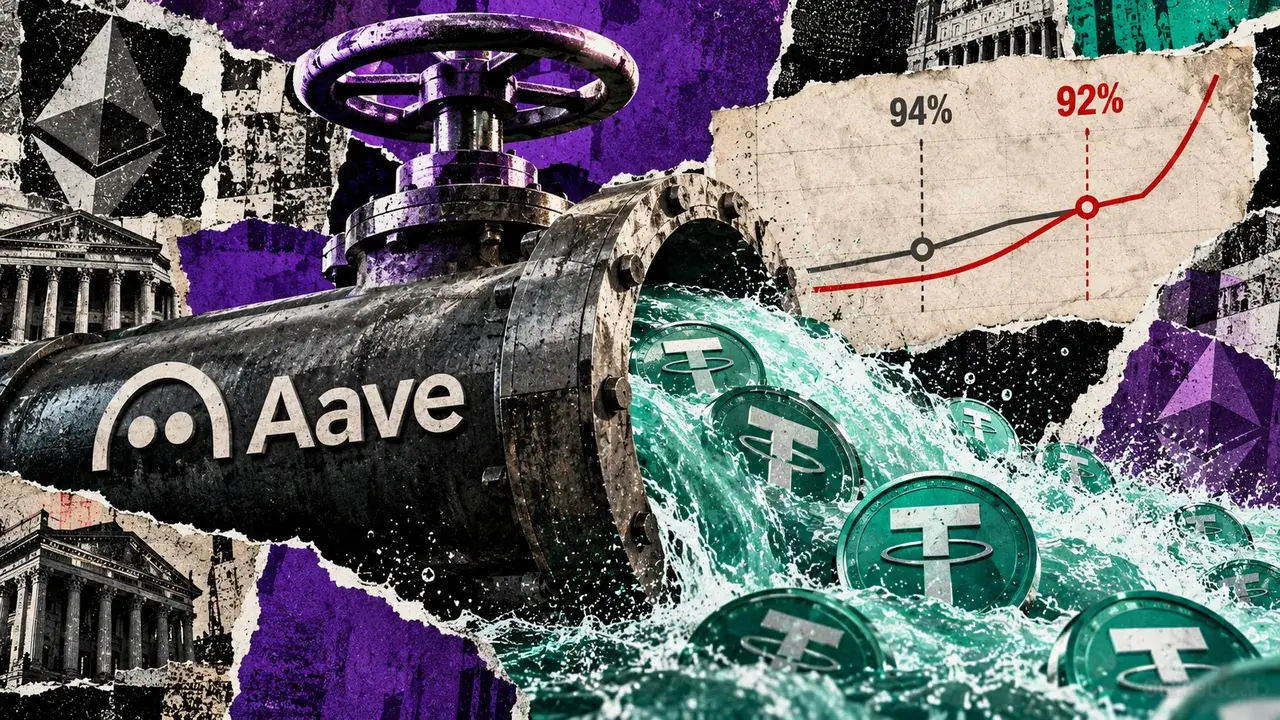
Aave a abaissé de 94 % à 92 % le seuil d'utilisation de l'USDT sur le marché Ethereum Core, entraînant une hausse plus rapide des taux d'emprunt. La mise à jour est entrée en vigueur le 21 octobre, au bloc Ethereum 26,241,799. L'utilisation mesure la part des liquidités du pool empruntée. Les emprunteurs peuvent toujours dépasser le seuil, mais les taux d'emprunt augmentent alors plus fortement. Cette modification vise à préserver davantage de liquidités pour les retraits en augmentant plus tôt le coût des emprunts, même si la réserve ainsi visée reste disponible pour les emprunts ou les retraits.
Le modèle à deux pentes d'Aave fait progresser graduellement les taux d'emprunt jusqu'à un niveau d'utilisation optimal, appelé « kink », puis les fait augmenter plus fortement. Les paramètres déployés, observés au bloc du 23 octobre, combinaient une utilisation optimale de 92 % et un taux de base nul. La première pente était de 4,5 % et la seconde de 10 %. Ces paramètres donnent un APR d'emprunt de 4,5 % au point de rupture et de 14,5 % à pleine utilisation. Pour une utilisation hypothétique de 94 %, l'ancienne courbe donne un APR de 4,5 %. La courbe mise en œuvre donne plutôt un APR de 7 % à ce niveau d'utilisation, calculé comme 4,5 % plus 10 points de pourcentage multipliés par deux huitièmes. Ce calcul compare des niveaux d'utilisation hypothétiques identiques, et non l'APR d'emprunt observé le 23 octobre. Pour un prêt inchangé de 1 million d'USDT, la différence de 2,5 points de pourcentage ajouterait 25 000 USDT d'intérêts annuels simples si les deux taux restaient inchangés pendant un an. Le taux maximal de 14,5 % ne garantit pas que les prêteurs disposeront toujours de liquidités.
Dans sa recommandation du 20 octobre, LlamaRisk évaluait les liquidités fournies à 2 892,2 millions d'USDT. Si ces liquidités restent constantes, une utilisation de 94 % laisserait 6 %, soit 173,53 millions d'USDT, non empruntés. À 92 % d'utilisation, les liquidités non empruntées atteindraient plutôt 8 %, soit 231,38 millions d'USDT. La différence modélisée est de 57,84 millions d'USDT, soit environ 57,8 millions d'USDT. LlamaRisk indiquait également qu'environ 417 millions d'USDT étaient déjà non empruntés, alors que l'utilisation restait inférieure aux deux seuils. Cette réserve modélisée plus importante ne devient de la trésorerie disponible qu'en fonction des réactions des utilisateurs et des flux de trésorerie du pool. Des coûts d'emprunt plus élevés peuvent inciter les emprunteurs à rembourser ou attirer des fournisseurs en quête de rendements supérieurs. Toutefois, les emprunteurs peuvent accepter ces coûts plus élevés et les fournisseurs peuvent retirer leurs fonds avant l'arrivée de nouveaux dépôts. La courbe des taux ne détermine ni l'ampleur ni le calendrier de ces réactions.
Au bloc 26,254,517, enregistré le 23 octobre à 09:45:59 UTC, les créances des fournisseurs en cours totalisaient environ 2,9 milliards d'USDT. La dette à taux variable s'élevait à 2,5 milliards d'USDT à cet instant. Le contrat aToken détenait physiquement environ 391,4 millions d'USDT. La stratégie de taux d'intérêt utilise un solde comptable virtuel distinct, et non le solde physique de jetons. Le rapport entre la dette et la somme de la dette et du solde virtuel donnait une utilisation des emprunts d'environ 86,45 %, inférieure au nouveau seuil de 92 %. À cet instant, l'APR d'emprunt variable était d'environ 4,23 %. L'APR de liquidité des fournisseurs était de 3,29 %. L'observation des liquidités du 23 octobre est distincte du modèle de LlamaRisk du 20 octobre et ne démontre pas que la mise à jour a provoqué des dépôts, des remboursements ou des retraits.
La stratégie calcule le taux de liquidité des fournisseurs à partir du taux d'emprunt et de l'utilisation, après application du facteur de réserve. Lors de l'observation du 23 octobre, le facteur de réserve était de 10 %, ce qui orientait une partie des intérêts d'emprunt vers la trésorerie du protocole. Des taux d'emprunt plus élevés peuvent donc accroître les rendements des fournisseurs et les dédommager du maintien de leurs fonds dans le pool. Toutefois, l'accumulation des intérêts ne rend pas immédiatement les jetons sous-jacents disponibles pour un retrait. Les consignes de retrait d'Aave limitent les retraits des fournisseurs aux liquidités disponibles qui n'ont pas été empruntées. Les fournisseurs dont les dépôts garantissent des emprunts peuvent aussi devoir rembourser leur dette ou apporter des garanties supplémentaires afin de préserver la santé de leur position avant de retirer leurs fonds.
Les liquidités de trésorerie du pool de prêt ont une fonction distincte des stocks destinés à la conversion de GHO et des réserves Umbrella couvrant les déficits. Le critère opérationnel consiste à déterminer si les dépôts et les remboursements suivent le rythme des emprunts et des retraits lorsque l'utilisation évolue.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.