hace 5 horas
El plan congelaría nuevas exposiciones a osETH vinculadas a 279,4 millones de dólares en garantías
Aave will freeze $279M in osETH, unless StakeWise wins this vote
CryptoSlate
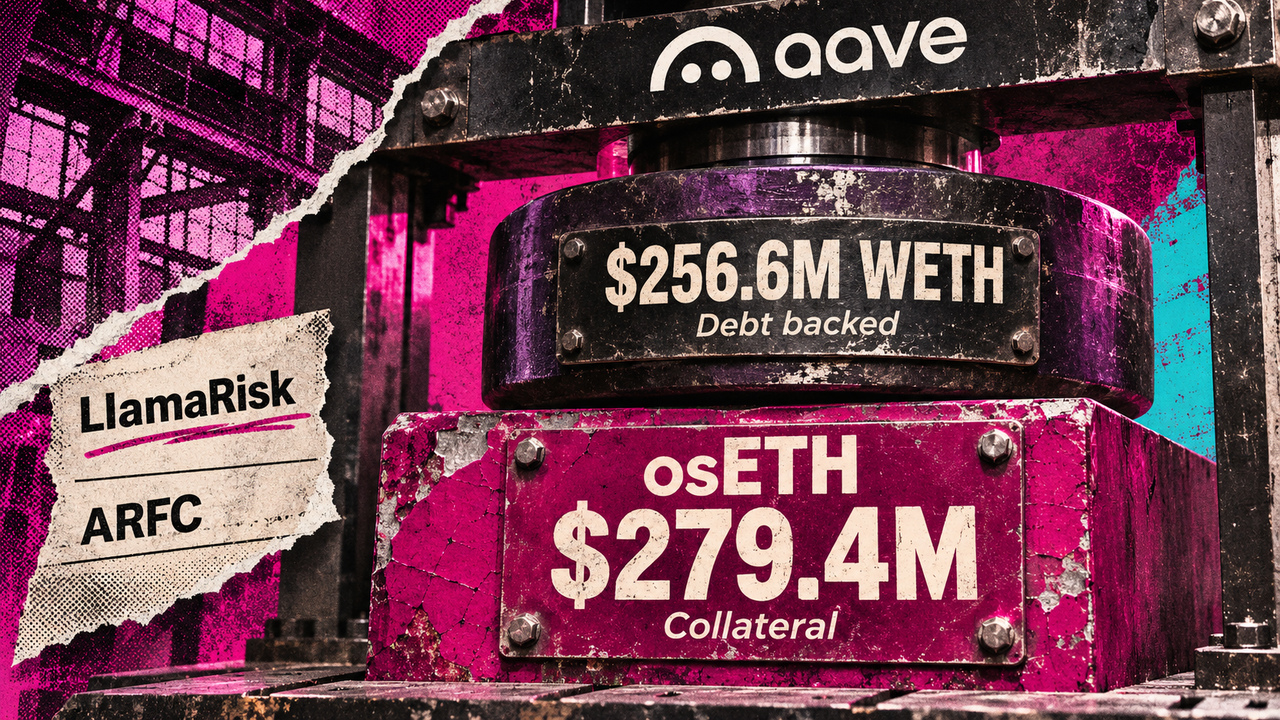
El asesor de riesgos de Aave, LlamaRisk, propuso el 10 de noviembre detener los nuevos depósitos de osETH y los nuevos préstamos respaldados por osETH en el mercado V3 Core de Aave. Dmitri, fundador de StakeWise, pidió a la gobernanza de Aave el 11 de noviembre que sometiera la congelación de osETH a una votación separada. Dmitri solicitó tiempo para que StakeWise abordara las inquietudes antes de otra evaluación. La congelación propuesta dejaría abiertas las posiciones existentes.
En su análisis del 9 de noviembre, LlamaRisk valoró las garantías en osETH en 279,4 millones de dólares, que respaldarían una deuda estimada de 256,6 millones de dólares en Wrapped Ethereum (WETH). LlamaRisk atribuyó la deuda proporcionalmente según la combinación de garantías de cada prestatario. LlamaRisk estimó que el apalancamiento rondaba las 14 veces dentro del modo de eficiencia de Aave correlacionado con ETH (E-Mode), donde el límite de relación préstamo-valor de osETH era del 93 %. Las 10 posiciones más grandes representaban el 66 % de la deuda atribuida. Esa concentración hace importante la gestión de las posiciones existentes durante la transición.
Los registros independientes diarios de reservas contabilizaron depósitos de 122.900 osETH el 9 de noviembre. Los registros contabilizaron depósitos de 122.400 osETH el 11 de noviembre. Aavescan mostró un saldo de préstamos de 0,0074 osETH en ambas fechas. Ese saldo mide los préstamos de osETH, no la deuda en WETH respaldada por osETH, por lo que las cifras no se contradicen.
LlamaRisk sostiene que el fondo común de préstamos de V3 expone a los proveedores de WETH y monedas estables a riesgos de las garantías, mientras cobra una tasa de endeudamiento común. Según LlamaRisk, los prestatarios captan el diferencial adicional mediante estrategias de bucle que amplían las posiciones de staking con fondos prestados. Dmitri dijo que StakeWise no había sufrido hackeos ni penalizaciones de validadores desde enero de 2021. Dmitri también describió contratos de apalancamiento nativos e inmutables que devuelven el ETH prestado directamente desde los validadores. Una votación separada permitiría a la gobernanza evaluar el argumento de Dmitri conforme a los criterios de riesgo crediticio de Aave.
La congelación inicial reduciría a cero el límite de endeudamiento de osETH en E-Mode. Los prestatarios actuales podrían devolver los préstamos o migrar, mientras que los retiros dependerían de las restricciones de cada posición. La propuesta enumera wstETH, weETH, cbETH y WETH como garantías alternativas disponibles en el mismo E-Mode. Esas alternativas permitirían intercambiar garantías sin que los prestatarios tuvieran que devolver primero toda la deuda en WETH.
El análisis estático de LlamaRisk concluyó que las reducciones del umbral de liquidación del 2 % al 5 % expondrían a liquidación la mayoría de las garantías en posiciones de bucle muy apalancadas de rsETH y osETH. La categoría de osETH incluye otras garantías en ETH, lo que limita los cambios selectivos mediante un umbral común. En su lugar, LlamaRisk propone trabajar con los emisores y permitir que las posiciones se deshagan de forma natural, con informes mensuales sobre los avances. La reducción de la exposición no requeriría medidas adicionales.
Si la migración no reduce la exposición, la propuesta mantiene como último recurso un aumento de la tasa base de endeudamiento de WETH. El aumento podría llegar al 1 %, en incrementos de 0,5 puntos porcentuales aplicados como máximo una vez al mes. Los reembolsos propuestos compensarían el aumento a los prestatarios de WETH que no tengan ni rsETH ni osETH. Un cambio complementario en el factor de reserva mantendría la tasa de suministro.
Aave V4 ofrece otro enfoque para asignar los costos de riesgo. Los centros de V4 agrupan la liquidez, mientras que los módulos aplican configuraciones de riesgo locales y límites a las aportaciones y los retiros de liquidez. Una prima de riesgo del usuario cobra a los prestatarios en función de las garantías necesarias para respaldar la deuda. La documentación de Aave sobre las condiciones de las posiciones ilustra el mecanismo con una prima del 50 % que eleva una tasa base del 5 % al 7,5 %. Ni la propuesta ni la descripción general de V4 especifican un módulo para osETH ni una prima numérica para osETH.
Para una transición ordenada, los prestatarios necesitan tanto una vía de migración viable como condiciones de endeudamiento aceptables. Los prestamistas deben determinar si la gobernanza puede reducir la exposición y fijar adecuadamente el precio del riesgo restante. La decisión de la gobernanza sobre la solicitud de Dmitri de una evaluación separada y las condiciones de migración aprobadas determinarán cómo se aplicará ese equilibrio a osETH.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.