agosto 27, 05:00
Los depósitos dirigidos por IA podrían elevar pronto las tasas de los préstamos para los prestatarios cotidianos
Smart AI deposits could soon force banks to raise loan rates for everyday borrowers

CryptoSlate
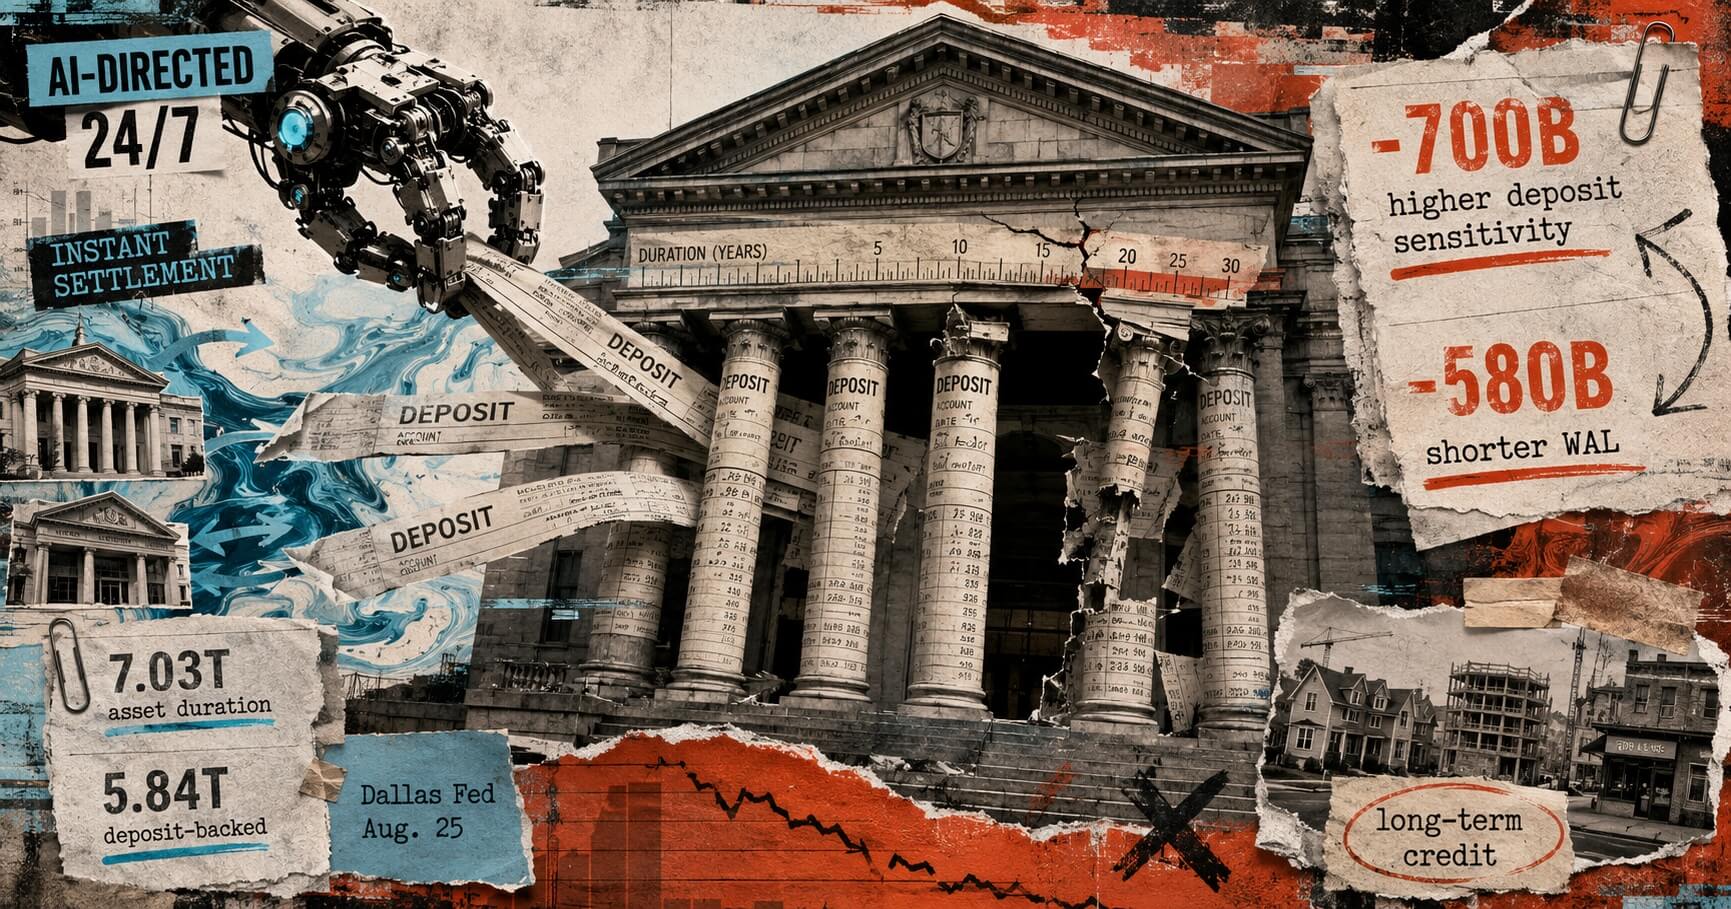
Las cuentas bancarias dirigidas por IA podrían mover rápidamente los depósitos entre bancos y debilitar una ventaja de financiación que respalda el crédito a largo plazo. Un análisis de la Reserva Federal de Dallas publicado el 25 de agosto estima en unos 7 billones de dólares la exposición a los tipos de interés en el activo, expresada en equivalentes a 10 años. La estimación utilizó los balances de los bancos comerciales al 15 de julio y los supuestos de duración de la Fed de Dallas. Unos 5,84 billones de dólares estaban respaldados por las características de duración de los depósitos distintos de los grandes depósitos a plazo. Los depósitos a la vista pueden retirarse en cualquier momento, pero los saldos suelen permanecer en los bancos durante años. Las tasas de los depósitos normalmente suben menos que las tasas de mercado. La Fed de Dallas describe este comportamiento como parcialmente equivalente a una financiación de larga duración. La Fed de Dallas mide la duración efectiva utilizando la vida media ponderada y la beta de los depósitos. La beta de los depósitos mide la capacidad de respuesta de las tasas de los depósitos a las tasas a corto plazo. La liquidación instantánea podría permitir a los clientes sensibles al rendimiento cambiar rápidamente de banco. Las reglas programables y la IA agéntica podrían automatizar esas transferencias. The Clearing House anunció en junio de 2026 una iniciativa para desarrollar dinero tokenizado de bancos comerciales, interoperable y disponible 24/7. La iniciativa incluye usos para el comercio automatizado y agéntico. En un caso de sensibilidad, un aumento del 10% en la sensibilidad de los depósitos a los precios redujo el apetito agregado por el riesgo de duración en unos 700.000 millones de dólares en equivalentes a 10 años. El caso asumió una vida media ponderada de cuatro años. Una reducción separada del 10% en la vida media ponderada redujo en unos 580.000 millones de dólares la capacidad modelizada de transformación de vencimientos. Un equivalente a 10 años convierte la exposición en el riesgo de tipos de una posición comparable en bonos del Tesoro estadounidense a 10 años. El efecto sobre el crédito dependería de cómo ajusten los bancos sus activos y su financiación. Los bancos podrían emitir más deuda a plazo para mantener la composición de sus préstamos más cercana a la situación sin cambios. La Fed de Dallas afirmó que la financiación mayorista probablemente elevaría los costes de endeudamiento para consumidores y empresas. Los bancos también podrían mantener más reservas y bonos del Tesoro frente a salidas de fondos más rápidas y menos predecibles. Ese enfoque dejaría menos margen para el crédito ilíquido. Un documento del Banco Central de Brasil de 2025 concluyó que un mayor uso del sistema de pagos instantáneos Pix incrementó las tenencias de activos líquidos. El documento también constató una menor transformación de liquidez. Pix no es una comparación directa con los depósitos tokenizados de Estados Unidos. Los depósitos tokenizados aún se encuentran en una fase inicial de desarrollo. La magnitud de los efectos es incierta. Los autores dijeron que sus opiniones no deberían atribuirse a la Fed de Dallas ni al Sistema de la Reserva Federal.
This content is an AI-generated summary/analysis for informational purposes only and does not constitute investment advice.